El verdadero mensaje detrás de las tasas largas
En un sistema financiero integrado, el costo del capital tiene un punto de referencia: Estados Unidos. La tasa de política monetaria de la Reserva Federal (FED) influye sobre las tasas de corto plazo, mientras que el bono del Tesoro estadounidense a diez años (UST10Y) constituye la principal referencia para las tasas largas. Durante 2026, el rendimiento del UST10Y alcanzó niveles que no se observaban desde principios de los años 2000. La explicación más intuitiva sería atribuir este movimiento a un aumento de la inflación esperada. Sin embargo, los datos muestran algo diferente.
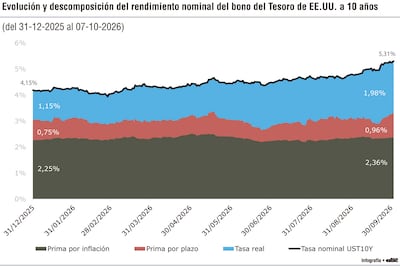
En el gráfico descompone el rendimiento del UST10Y en tres componentes: inflación esperada, prima por plazo y tasa real. Entre fines de 2025 y octubre de 2026, el rendimiento aumentó aproximadamente 116 puntos básicos.
De ese total, alrededor de 83 puntos básicos provinieron de la tasa real, 21 puntos básicos de la prima por plazo y apenas 12 puntos básicos de la inflación esperada. En otras palabras, el principal motor del aumento no ha sido la inflación. Lo que está aumentando es el rendimiento real exigido por los inversionistas. Y esa diferencia es fundamental porque cuando suben las tasas reales, lo que se encarece es el capital mismo.
Un cambio en el equilibrio global entre ahorro e inversión
Una posible explicación proviene de la teoría del Global Saving Glut desarrollada por Ben Bernanke, expresidente de la FED. Durante años, el exceso de ahorro generado por economías con grandes superávits externos, especialmente China, contribuyó a mantener bajas las tasas reales a nivel mundial. Hoy parte de esa dinámica parece estar cambiando. China continúa generando ahorro, pero una proporción cada vez menor fluye hacia bonos del Tesoro estadounidense. Al mismo tiempo, Estados Unidos enfrenta crecientes necesidades de financiamiento público y una fuerte demanda de inversión vinculada a inteligencia artificial, infraestructura digital, centros de datos y capacidad energética. El resultado es un desequilibrio cada vez mayor entre la oferta de ahorro y la demanda de capital.
Esta interpretación también ayuda a explicar por qué la subida reciente parece responder más a un aumento de la tasa real que de la prima por plazo. Si el problema fuera exclusivamente una pérdida de confianza en la sostenibilidad fiscal estadounidense, el principal ajuste debería observarse en la prima por plazo, y no en la tasa real.
“Higher for longer”: más que una frase de la FED
Normalmente ese término se asocia a la política monetaria de la FED, y tras la suba de septiembre, la gran mayoría de sus miembros proyecta al menos un ajuste adicional antes de fin de año.
Sin embargo, los movimientos de las tasas largas sugieren que podría estar ocurriendo algo más profundo. Aun cuando la FED complete su ciclo de alzas y, más adelante, comience a recortar, las tasas largas podrían no regresar a los niveles a los que las empresas se acostumbraron. Si el equilibrio entre ahorro e inversión está cambiando, el costo del capital podría mantenerse por encima de los niveles observados durante gran parte del período posterior a la crisis financiera global de 2008.
¿Cómo llega este fenómeno a Paraguay?
Las empresas paraguayas reciben este shock principalmente a través de dos canales. El primero es la paridad internacional de tasas. Cuando aumenta el rendimiento de los bonos del Tesoro estadounidense, los inversionistas exigen mayores retornos para mantener exposición a activos paraguayos. En consecuencia, el costo del financiamiento en dólares tiende a aumentar para emisores soberanos y corporativos.
El segundo canal está vinculado a la percepción de riesgo país. Paraguay mantiene fortalezas macroeconómicas reconocidas por los mercados y cuenta con grado de inversión otorgado por Moody’s y S&P. Sin embargo, persisten desafíos relacionados con la convergencia fiscal, las debilidades institucionales y la profundidad del mercado de capitales. Si los inversionistas perciben un deterioro en alguno de esos frentes, exigirán mayores primas de riesgo, elevando el costo de financiamiento para el Estado y para el sector privado.
La nueva realidad para las empresas paraguayas
La combinación de tasas reales internacionales más elevadas y mayores exigencias de retorno por parte de los inversionistas configuraría un entorno financiero más desafiante para las empresas paraguayas. El impacto se observa en dos dimensiones. La primera es el costo de refinanciar la deuda existente. La segunda, y probablemente más importante, es la valoración de inversiones. Un mayor costo de capital reduce el valor presente de los proyectos y eleva la rentabilidad mínima exigida para justificar nuevas inversiones. Sectores intensivos en capital y de largo plazo, como infraestructura, energía, industria, desarrollo inmobiliario y forestación, son especialmente sensibles a este fenómeno.
Por ello, los directorios y CFO deberían concentrarse en tres preguntas fundamentales: Primera, ¿la estructura de deuda de la empresa soporta un escenario de tasas altas por más tiempo? Segunda, ¿las tasas de descuento utilizadas para evaluar proyectos reflejan la nueva realidad financiera? Tercera, ¿la empresa cuenta con fuentes de financiamiento diversificadas y una estrategia adecuada de liquidez y gestión de riesgos?
Si los mercados tienen razón y las tasas reales están entrando en una etapa estructuralmente más elevada, la ventaja competitiva ya no estará simplemente en acceder al financiamiento, sino en asignar el capital mejor que los demás. Porque en un mundo donde el dinero es más caro, el error más costoso no será endeudarse: será invertir mal.
Rendimiento real
El principal motor del aumento no ha sido la inflación. Lo que está aumentando es el rendimiento real exigido por los inversionistas.
(*) Economista, director de finanzas corporativas e inversiones.