El análisis de la evolución de la cantidad de clientes con instrumentos financieros entre los años 2015 y 2024 muestra un crecimiento sostenido en el acceso a estos servicios tanto para hombres como para mujeres, con una reducción progresiva en la brecha entre ambos grupos. Si bien, históricamente el número de mujeres con acceso a instrumentos financieros ha sido mayor, la diferencia se ha reducido significativamente en los últimos años, de acuerdo con datos extraídos del Banco Central del Paraguay (BCP).
En diciembre de 2015, la cantidad de mujeres con acceso a estos servicios era de 781.040, mientras los hombres totalizaban 711.167, lo que representaba una brecha de -8,95%. En los años siguientes, ambos grupos experimentaron un crecimiento similar. Así, en diciembre de 2016, la brecha se redujo ligeramente 8,16%. Para finales de 2017, el número de clientes hombres creció 20%, mientras que el de mujeres aumentó 18%, lo que llevó la diferencia al 6,97%. En 2018, el crecimiento fue del 19% para ambos grupos, manteniendo una brecha de 7,03%.
En 2019, se registró una leve reducción en la cantidad de clientes, con una variación interanual negativa de 4% para el grupo conformado por el género masculino y de 5% para el femenino, lo que redujo la brecha a 5,93%. A partir de 2020, se retomó la senda de crecimiento, ubicando la diferencia en 5,59% y en 5,30% en el año 2021.
Lea más: Dinámica del Fogapy y el soporte financiero para las mipymes
¿Qué ha pasado en los últimos años?
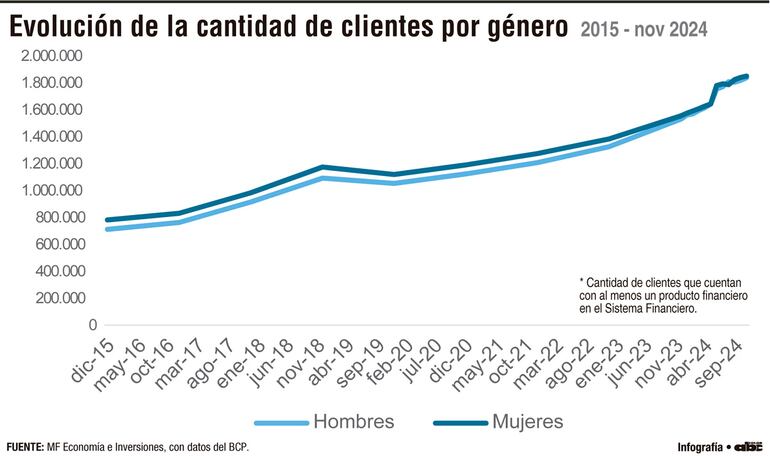
El crecimiento se aceleró en 2022 y 2023, con variaciones del 10% y 15% en la cantidad de hombres, en tanto que del 9% y 12% en la de mujeres, lo que llevó la diferencia a 1,56% en diciembre de 2023. Este período marcó una etapa de mayor equidad en el acceso a los servicios financieros, impulsada por la digitalización de los pagos y la expansión de las plataformas bancarias.
En enero de 2024, en comparación con diciembre de 2023, el crecimiento fue de 1,94% para los hombres y de 1,29% para las mujeres, reduciendo la brecha a 0,93%. Durante los meses siguientes, las variaciones mensuales oscilaron entre el 0,60% y el 1,83%, mientras que, en mayo de 2024, la diferencia se cerró completamente, con una ligera ventaja de 0,06% en favor de los hombres, lo que indicó que, por primera vez, la cantidad de clientes masculinos superó a la de mujeres, aunque de forma marginal.
En junio de 2024, el crecimiento de las mujeres fue más pronunciado que el de los hombres, lo que amplió nuevamente la diferencia a 1,45%. Sin embargo, en agosto de 2024, la tendencia se invirtió temporalmente, generando una brecha positiva de 1,17% en favor de los hombres. En septiembre, la situación volvió a revertirse con un crecimiento de 2,04% en las mujeres y una leve caída de 0,20% en los hombres, llevando la brecha nuevamente a -1,05%.
En los últimos meses de 2024, la diferencia entre ambos grupos se mantuvo en bajos niveles. En noviembre, el grupo integrado por el género masculino con acceso a instrumentos financieros alcanzó 1.837.212, mientras que el conformado por el femenino llegó a 1.849.231, con una diferencia de -0,65%, consolidando una tendencia de equidad en la inclusión financiera.
Lea más: Evolución del proceso democrático y la paridad de género en Paraguay
El análisis general muestra que, aunque las mujeres han mantenido una leve ventaja en la cantidad de clientes con instrumentos financieros a lo largo del período analizado, la diferencia se ha reducido significativamente. La digitalización de los servicios financieros y la mayor accesibilidad a instrumentos de pago han permitido una inclusión más equitativa, con un crecimiento sostenido en ambos grupos, aunque el proceso se presenta aún con importantes desafíos.
* Este material fue elaborado por MF Economía e Inversiones.