
El efecto sobre la industria es significativo. Los gravámenes impuestos por Washington representan un sobrecosto superior a EUR 22.240 millones para los fabricantes en un solo ejercicio, lo que acelera los planes de reorganización industrial. El Grupo Volkswagen, por ejemplo, pagó unos EUR 2.900 millones por este concepto en 2025 y acumuló otros EUR 1.300 millones durante el primer semestre de 2026. Aunque el acuerdo entre Washington y Bruselas redujo las tarifas del 25% al 15%, el incentivo para producir en territorio estadounidense permanece. La relevancia del mercado estadounidense también explica esta estrategia. En 2025, la Unión Europea exportó 667.794 automóviles nuevos a Estados Unidos por un valor de EUR 30.900 millones.
Las marcas europeas ya ejecutan distintos planes para ampliar su producción local. Audi anunció una inversión de US$ 4.000 millones para construir su primera fábrica en Georgia, donde ensamblará los modelos SUV Q7, Q8 y Q9. Mercedes-Benz trasladará la fabricación del GLC desde Alemania hacia su planta de Alabama, mientras BMW evalúa incorporar nuevos turnos en su complejo de Spartanburg, Carolina del Sur, con el objetivo de producir seis modelos eléctricos hacia 2030. Volvo Cars también trasladará el ensamblaje del XC60 a su instalación en Carolina del Sur.
Los fabricantes asiáticos y estadounidenses adoptan estrategias similares. Hyundai Motor elevó su compromiso de inversión hasta US$ 26.000 millones entre 2025 y 2028 para ampliar sus plantas en Alabama y Georgia, con la expectativa de crear hasta 25.000 empleos directos. Toyota, por su parte, destinará US$ 3.600 millones a su complejo de San Antonio, Texas, para trasladar desde México la producción de la camioneta Tacoma. Honda y Nissan también adaptan sus instalaciones para reforzar la producción local. Entre los fabricantes estadounidenses, Stellantis, Ford y General Motors canalizan más de US$ 17.000 millones hacia la repatriación de modelos y la ampliación de su capacidad industrial.
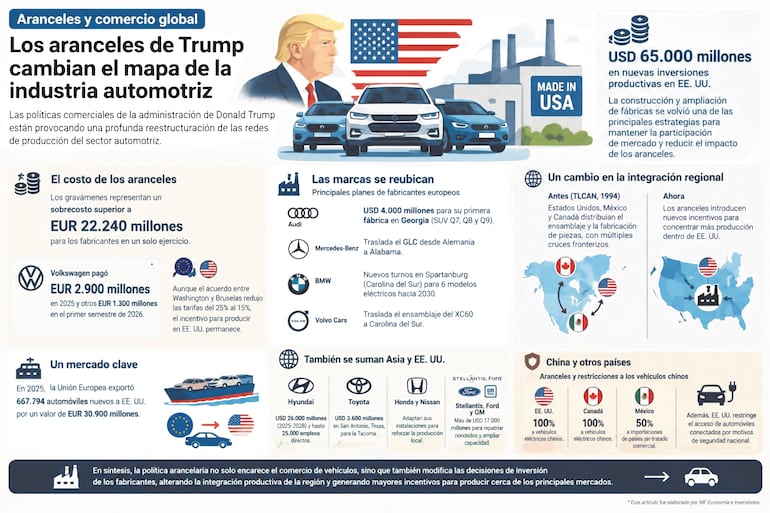
Este proceso modifica la integración productiva de Norteamérica construida desde el Tratado de Libre Comercio de América del Norte (TLCAN) en 1994. Durante décadas, el modelo industrial distribuyó el ensamblaje y la fabricación de piezas entre Estados Unidos, México y Canadá, con múltiples cruces fronterizos. Ahora, los aranceles introducen nuevos incentivos para concentrar una mayor parte de la producción dentro de Estados Unidos.
La estrategia también alcanza a China. Washington aplica aranceles de hasta 100% a los vehículos eléctricos chinos y restringe el acceso de automóviles conectados por motivos de seguridad nacional. Canadá también estableció tarifas de 100% para los vehículos eléctricos chinos, mientras México aplica un gravamen de 50% a las importaciones provenientes de países sin tratado comercial.
La política arancelaria, por tanto, no solo encarece el comercio de vehículos, sino que también modifica las decisiones de inversión de los fabricantes. La construcción de nuevas plantas y la ampliación de instalaciones existentes permiten reducir la exposición a los gravámenes, pero al mismo tiempo alteran una estructura productiva que durante décadas se basó en la integración entre distintos países. El resultado es una transformación de las cadenas de suministro automotrices, con mayores incentivos para producir cerca de los principales mercados de destino.
* Este artículo fue elaborado por MF Economía e Inversiones.