Ese buen desempeño convive, sin embargo, con un entorno comercial menos previsible. Los cambios adoptados por Estados Unidos durante 2026 modificaron de forma sustancial las condiciones de acceso para distintos países, incluso dentro de una misma región.
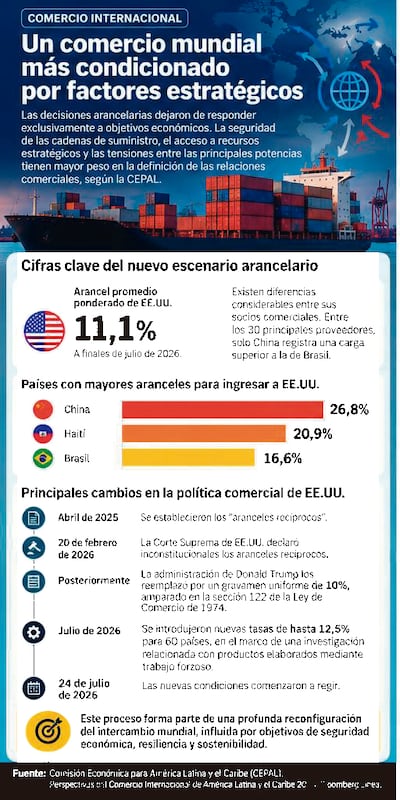
Bloomberg Línea, a partir del informe Perspectivas del Comercio Internacional de América Latina y el Caribe 2026 de la Cepal, señala que a finales de julio el arancel promedio ponderado estadounidense se ubicaba en 11,1%, aunque existían diferencias considerables entre sus socios comerciales.
En América Latina y el Caribe, Haití y Brasil eran los únicos países que superaban ese promedio. Haití enfrentaba una tasa de 20,9% y Brasil de 16,6%. Entre los 30 principales proveedores de Estados Unidos, únicamente China registraba una carga superior a la brasileña, con 26,8%.
La situación refleja hasta qué punto el tratamiento arancelario se volvió heterogéneo. Uruguay registraba una tasa promedio de 11,9%; República Dominicana, 10,4%; Perú, 8,9%; Argentina, 8,6%; Costa Rica, 8,4%; Honduras, 7,3%; Nicaragua, 7,2%; Paraguay, 7,1%; Chile, 6,9%; México, 6,5%; Colombia, 5,8%; Ecuador, 4,1%; Guatemala, 3,6% y El Salvador, 3,3%. Otros países, entre ellos Bolivia, Panamá, Guyana y Venezuela, se encontraban por debajo de 1%.
Las diferencias tienen implicancias económicas porque inciden sobre el precio relativo con el que los productos ingresan al mercado estadounidense. Una menor carga puede mejorar la posición de un proveedor frente a otro que comercializa bienes similares, aunque no constituye por sí sola una garantía de mayores ventas. La competitividad también depende de productividad, escala, costos logísticos, condiciones sanitarias, capacidad de abastecimiento y características de cada producto.
La nueva estructura respondió a diversos cambios en la política comercial de Washington. Bloomberg Línea recoge que el 20 de febrero de 2026 la Corte Suprema estadounidense declaró inconstitucionales los denominados “aranceles recíprocos” establecidos en abril de 2025. Posteriormente, la administración de Donald Trump los reemplazó por un gravamen uniforme de 10% amparado en la sección 122 de la Ley de Comercio de 1974. En julio se introdujeron nuevas tasas de hasta 12,5% para 60 países en el marco de una investigación relacionada con productos elaborados mediante trabajo forzoso. Las nuevas condiciones comenzaron a regir el 24 de julio.
En paralelo, Argentina, Ecuador, El Salvador y Guatemala alcanzaron acuerdos de “comercio recíproco” con Estados Unidos y obtuvieron una tasa de 10% en lugar del 12,5% aplicado a gran parte de las economías alcanzadas por esa investigación. Como contrapartida, asumieron compromisos vinculados con aranceles a productos estadounidenses, normas técnicas, propiedad intelectual, comercio digital, minerales críticos e infraestructura. La Cepal también advierte que varias de estas disposiciones buscan limitar el espacio económico de China en los países socios.
Paraguay cambia de posición dentro del Mercosur
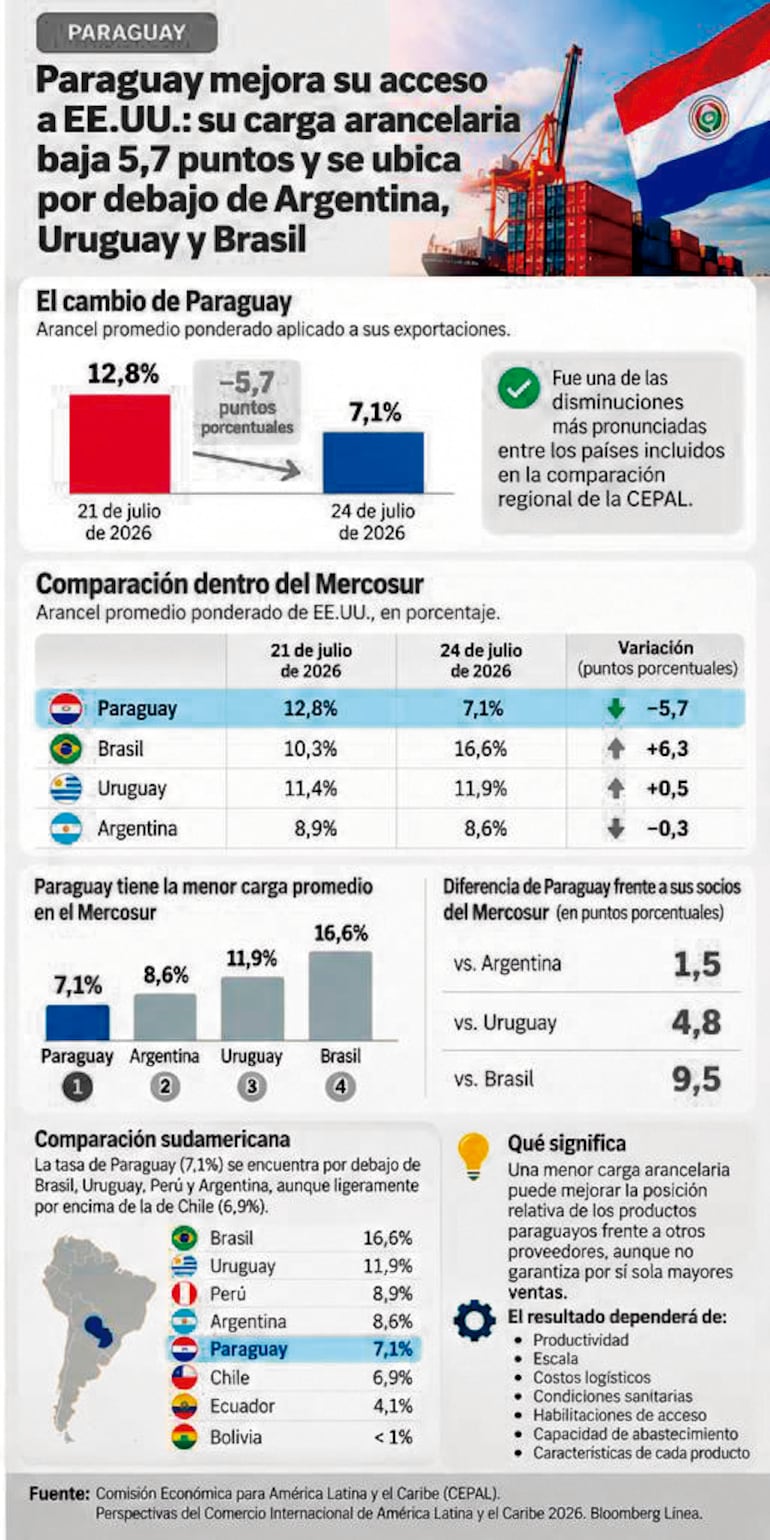
Para Paraguay, la modificación de julio produjo un cambio particularmente favorable. El arancel promedio ponderado aplicado a sus exportaciones pasó de 12,8% el 21 de julio a 7,1% el 24 de julio, una reducción de 5,7 puntos porcentuales. Fue una de las disminuciones más pronunciadas entre los países incluidos en la comparación regional de la Cepal.
El contraste con los restantes miembros del Mercosur permite dimensionar mejor la variación. Brasil pasó de 10,3% a 16,6%; un aumento de 6,3 puntos porcentuales. Uruguay subió de 11,4% a 11,9%; mientras Argentina bajó de 8,9% a 8,6%. Paraguay, en cambio, descendió de 12,8% a 7,1%.
Con las tasas vigentes desde el 24 de julio, Paraguay quedó con la menor carga promedio entre los cuatro socios fundadores del bloque. La diferencia es de 1,5 puntos porcentuales frente a Argentina; 4,8 puntos respecto a Uruguay y 9,5 puntos frente a Brasil.
La brecha adquiere especial relevancia en aquellos rubros donde los países del Mercosur compiten dentro del mercado estadounidense. Brasil continúa contando con ventajas asociadas a su escala productiva, diversificación industrial y capacidad exportadora, mientras Argentina y Uruguay poseen una presencia consolidada en distintos segmentos agroindustriales.
No obstante, el menor gravamen paraguayo mejora una de las variables que intervienen en la formación del precio de acceso a EE.UU.
La comparación sudamericana también resulta favorable. La tasa de Paraguay, de 7,1%, se encuentra por debajo de las correspondientes a Brasil, Uruguay, Perú y Argentina, aunque permanece ligeramente por encima del 6,9% de Chile. Ecuador registra 4,1%; mientras Bolivia figura entre los países con un promedio inferior a 1%.
Por ello no sería preciso afirmar que Paraguay posee la mejor posición arancelaria de Sudamérica. Sí puede señalarse que se encuentra en una situación relativamente favorable y que, dentro del Mercosur, presenta la menor tasa promedio.
La mejora tiene potencial económico, pero su efecto dependerá de la capacidad para transformarla en mayores exportaciones. Una tasa inferior puede facilitar el acceso de determinados productos o elevar su competitividad frente a proveedores sujetos a gravámenes mayores, pero la magnitud del beneficio varía de acuerdo con la composición de las ventas paraguayas y con las tasas específicas que enfrenta cada producto. Además, un arancel promedio ponderado no significa que todos los bienes paraguayos ingresen a EE.UU. con una tasa de 7,1%. El indicador resume diferentes tratamientos y los pondera por su importancia dentro del comercio. Por esta razón, el análisis de oportunidades requiere observar cada producto, su clasificación arancelaria y las condiciones de acceso correspondientes.
El contexto regional ofrece un elemento adicional. La Cepal espera que 28 de los 33 países de América Latina y el Caribe aumenten el valor de sus exportaciones de bienes durante 2026 y que 16 registren expansiones de dos dígitos. Al mismo tiempo, el organismo identifica riesgos vinculados con tensiones geopolíticas, alteraciones en rutas logísticas y una menor previsibilidad de la política comercial.
Para Paraguay, el cambio de julio mejora el punto de partida frente a varios competidores, principalmente dentro del Mercosur. La caída de 12,8% a 7,1% contrasta con el fuerte aumento registrado por Brasil y con los niveles superiores que enfrentan Uruguay y Argentina. Sin embargo, convertir esa diferencia en resultados concretos dependerá de la oferta exportable, habilitaciones de acceso, costos de transporte y la capacidad empresarial para aprovechar nuevas oportunidades.
En un comercio mundial cada vez más condicionado por factores estratégicos, la ventaja paraguaya no reside solamente en que su tasa haya disminuido. El cambio relevante es que mejoró su posición relativa en momentos en que otros socios regionales enfrentan condiciones más exigentes. El desafío consiste ahora en que ese diferencial se refleje en mayor presencia comercial y en diversificación efectiva de los mercados de destino.
Con la mejor carga regional
Con las tasas vigentes desde el 24 de julio, Paraguay quedó con la menor carga promedio entre los cuatro socios fundadores del bloque regional Mercosur.