El escenario financiero paraguayo cambia a ritmos vertiginosos con cada mes que pasa. Hoy, la inflación está contenida, el guaraní se fortalece frente al dólar y los instrumentos en moneda local ofrecen tasas que vuelven a poner sobre la mesa una pregunta básica para cualquier ahorrista o inversor: dónde colocar el dinero para que no pierda valor y, al mismo tiempo, poder generar una rentabilidad razonable.
Entender ese equilibrio no pasa solo por elegir entre “dólares o plazo fijo”, siendo que hoy conviven una gran cantidad de alternativas que van desde los CDA, bonos soberanos y corporativos, fondos mutuos, inmuebles, hasta opciones mucho más especulativas como el trading.
Para comparar alternativas muy distintas bajo una misma medida, ABC Negocios tomó como referencia una inversión hipotética de G. 100 millones, que pueden quedar inmovilizados en un certificado de depósito, convertirse en bonos, repartirse dentro de un fondo, cambiarse por dólares o servir apenas como parte del capital necesario para comprar un departamento.
Herramientas
La fotografía actual favorece particularmente a los instrumentos remunerados en guaraníes. La inflación interanual cerró septiembre en 1,7% y la Tasa de Política Monetaria (TPM) se mantiene en 5,50%, mientras en agosto, la tasa pasiva bancaria promedio en moneda nacional fue de 6,21%. Si se utiliza, por ejemplo, esa inflación únicamente como referencia para normalizar el rendimiento, un 6,21% nominal equivale aproximadamente a 4,43% real. No es una proyección, sino una forma de medir cuánto margen existe hoy sobre la pérdida reciente de poder adquisitivo.
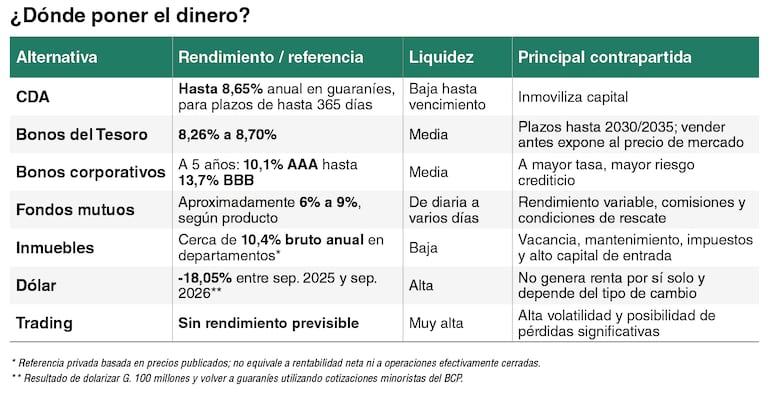
En los CDA, además, la tasa cambia sensiblemente según entidad y plazo. En septiembre, las financieras reportaron al Banco Central del Paraguay (BCP) máximos de hasta 8,65% nominal para CDA en guaraníes de hasta 365 días y hasta 9,75% para plazos mayores. En una colocación de G. 100 millones, un 8,65% anual representa G. 8,65 millones de interés nominal, aunque la contrapartida es resignar liquidez durante el plazo pactado.
Más tasa, más riesgo
En el mercado de valores, la relación entre tasa y riesgo se vuelve más visible. La última subasta del Tesoro, realizada en septiembre, adjudicó bonos con rendimientos de 8,26% para el vencimiento 2030 y 8,70% para 2035. A simple vista, la comparación con un depósito parece favorable al bono soberano, pero el plazo cambia completamente la lectura, siendo que esas tasas están asociadas a títulos que vencen dentro de varios años, es decir, si el inversor necesita vender antes, el precio dependerá de las condiciones del mercado secundario en ese momento.
La diferencia se vuelve todavía más evidente en los bonos corporativos. Las curvas de rendimiento de la Superintendencia de Valores y el BCP para agosto muestran, a cinco años y en guaraníes, referencias cercanas a 10,1% para títulos AAA, 10,6% para AA, 12,1% para A y 13,7% para BBB; cada grado muestra la correlación de riesgo, ya que mientras menor es la calidad crediticia, mayor es la rentabilidad que exige el mercado para prestar dinero al emisor. En este aspecto, renta fija significa que las condiciones del flujo están definidas; no significa ausencia de riesgo de incumplimiento.
Estos G. 100 millones hipotéticos tampoco necesitan concentrarse en un solo título. Los fondos mutuos permiten participar de una cartera administrada con distintos niveles de liquidez, y en este sentido la oferta local muestra fondos en guaraníes con rescate en el día y objetivos en torno a 6%-6,55%; productos de mediano plazo alrededor de 8%; y fondos que apuntan a 9%-9,35%, aunque con plazos de rescate mayores o cargos por salida anticipada.
En una entrevista anterior, Fernando Gil, entonces gerente comercial y de relaciones institucionales de la Bolsa de Valores de Asunción (BVA), lo resumió desde la diversificación: “Arrancar con fondos mutuos me parece una buena opción; después, cuando la persona entiende cómo funciona el mercado, puede empezar a explorar la compra directa de títulos”. Un bono directo concentra el riesgo en un emisor; un fondo reparte el capital entre varios activos, a cambio de una comisión de administración y reglas propias de rescate.
En este punto, cabe entender que hay una diferencia tributaria que pesa sobre el resultado, ya que la normativa del Impuesto a la Renta Personal (IRP) exonera determinados intereses y rendimientos de depósitos en entidades bancarias y financieras nacionales, así como los rendimientos y utilidades provenientes de títulos negociados en el mercado regulado y de fondos patrimoniales de inversión. Por eso dos porcentajes nominalmente iguales no necesariamente dejan el mismo dinero en el bolsillo cuando se comparan con otras clases de activos.
Dólar y ladrillo
En el otro frente, la compra de dólares ofrece una de las comparaciones más contundentes del último año. Datos del BCP muestran que, al cierre de septiembre de 2025, el dólar se vendía en promedio a G. 7.037; unos G. 100 millones habrían permitido comprar alrededor de US$ 14.209. Si esos dólares se vendían al cierre de septiembre de 2026, con una cotización compradora promedio de G. 5.767, el inversor recuperaría aproximadamente G. 81,95 millones.
Es decir, una caída de 18,05% en guaraníes en doce meses, incluyendo el efecto natural del spread entre compra y venta. Incluso ampliando el horizonte, el ejercicio sorprende, ya que G. 100 millones dolarizados al cierre de septiembre de 2021, por ejemplo, habrían quedado en unos G. 83,96 millones al volver a guaraníes en septiembre de 2026, una merma de 16,04%. Esto demuestra que comprar dólares no lo hace necesariamente una mala estrategia o herramienta, sino más bien que comprar divisas en efectivo es, ante todo, una exposición al tipo de cambio y una cobertura, no una renta contractual.
Cuando se habla de inversión en inmuebles, se empieza a jugar en otra escala. Un informe de la plataforma TuLugar de septiembre, construido sobre 168.044 propiedades publicadas, ubicó el precio de oferta de los departamentos en Paraguay en US$ 1.658 por m² y en US$ 1.769 por m² en Asunción. La mediana de venta de un departamento fue de US$ 108.491 y la de una unidad de un dormitorio, US$ 85.000; a la cotización minorista de cierre de septiembre, G. 100 millones representan alrededor de US$ 17.000, es decir, sirven como capital inicial, pero no alcanzan para adquirir al contado una unidad estándar dentro de ese universo.
La renta también exige separar el titular del resultado efectivo; ese mismo relevamiento estima una rentabilidad bruta de 10,4% anual para departamentos, antes de expensas, vacancia, mantenimiento, administración e impuestos. Algunas inmobiliarias sitúan la rentabilidad neta de una unidad bien ubicada entre 5% y 7% anual en dólares.
¿Y si hago trading?
Aquí la comparación cambia de naturaleza, siendo que el trading no ofrece una tasa de interés ni un flujo contractual como tal. Este formato busca ganar con movimientos de precio en periodos cortos y puede involucrar acciones, divisas, futuros, opciones, criptomonedas o contratos por diferencia; lo que se pueda obtener va a depender netamente de la estrategia aplicada, frecuencia, costos, volatilidad y, en muchos casos, apalancamiento.
La evidencia regulatoria obliga a poner dimensión al riesgo dentro de esta alternativa, siendo que la Autoridad Europea de Valores y Mercados, ESMA, encontró que entre 74% y 89% de las cuentas minoristas que operaban contratos por diferencia perdían dinero. Esto no significa que ese porcentaje pueda trasladarse a todos los traders ni a Paraguay en general, pero sí muestra qué ocurre cuando un producto complejo y apalancado llega masivamente al inversor minorista.
El apalancamiento permite controlar posiciones superiores al capital aportado y amplifica tanto las ganancias como las pérdidas. Reguladores como la Comisión de Bolsa y Valores de Estados Unidos (SEC, por sus siglas en inglés) advierten incluso que determinadas operaciones con margen pueden provocar pérdidas superiores al dinero inicialmente invertido. Un stop-loss (orden automática para limitar una pérdida al alcanzar un precio determinado) puede limitar una exposición, pero no convierte una estrategia especulativa en una inversión de rendimiento previsible.
Por ende, sería incorrecto colocar al trading en una misma tabla diciendo que “rinde” 10%, 20% o 30% al enfrentarlo a un CDA o un bono. Con G. 100 millones finalmente, la verdadera pregunta ya no es cuánto paga determinado instrumento, sino cuánto capital está dispuesto a exponer el inversor para perseguir un retorno que, en muchos casos, no está pactado ni trazado.