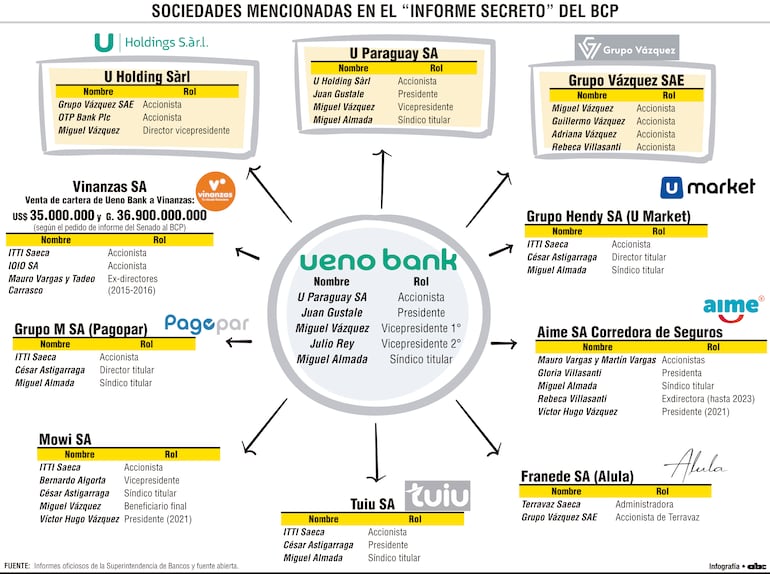
Unas siete empresas vinculadas a Ueno Bank habrían sido beneficiadas con millones de dólares en préstamos provenientes de esa misma entidad financiera más allá del tope legal permitido durante 10 días consecutivos. Según el informe celosamente oculto por autoridades del BCP y del gobierno de Santiago Peña, los préstamos fueron otorgados tras “paupérrimas condiciones crediticias en las que fueron analizadas y concedidas estas operaciones”, lo que constituiría “indicios de una incorrecta utilización de los fondos desembolsados por la entidad Ueno Bank SA”. El mencionado banco custodia alrededor de US$ 850 millones de fondos públicos y del IPS.
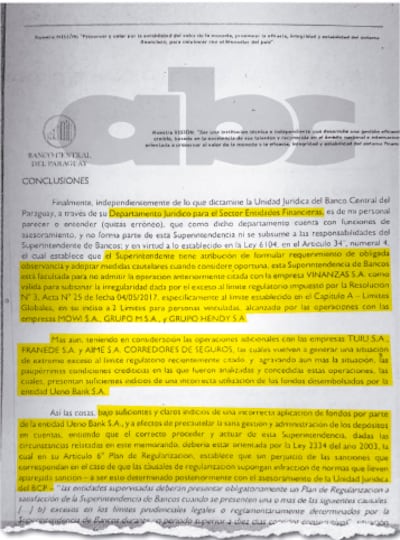
ABC accedió a la primera y a la última página del informe secreto guardado celosamente por el Banco Central del Paraguay (BCP), presidido por Carlos Carvallo –expresidente de la otrora Financiera Ueno y nombrado por el presidente Santiago Peña como titular de la banca estatal–. El memorándum tiene fecha 10 de julio de 2026 y fue firmado por el entonces saliente gerente de Supervisión del BCP, quien dejó en la última página sugerencias, recomendaciones y advertencias que debían ser puestas en práctica de acuerdo a sus observaciones.
Nuestro diario ha validado con fuentes humanas y recopilación documental la autenticidad de ambas páginas. Al comparar con la solicitud de informes realizada por la Cámara de Senadores, se puede obtener la trazabilidad casi completa de las sugerencias del redactor del informe.
En la primera página, el funcionario confirma que hizo un trabajo de supervisión hasta el 6 de julio de 2026, fecha en la cual, con un decreto de la Presidencia refrendado por el Ministerio de Economía, lo dejaron fuera del BCP y lo enviaron a la Agencia Financiera de Desarrollo (AFD). Antes de retirarse, dejó plasmadas recomendaciones, planteamientos y sugerencias respecto a determinadas operaciones de Ueno Bank, propiedad del Grupo Vázquez SAE (presidido por Federico Miguel Vázquez).
En la última página del documento, por su lado, se recuerda la atribución de la Superintendencia para formular requerimientos de obligada observancia y adoptar medidas cautelares cuando lo considere oportuno. Seguidamente, concluye: “...esta superintendencia de Bancos está facultada para no admitir la operación anteriormente citada con la empresa VINANZAS SA como válida para subsanar la irregularidad dada por el exceso al límite regulatorio impuesto por la Resolución Nº 3, Acta Nº 25 de fecha 04/05/2017, específicamente al límite establecido en el capítulo A- Límites Globales, en su inciso a 2 Límites para personas vinculadas, alcanzado por las operaciones con las empresas MOWI SA, GRUPO M SA Y GRUPO HENDY SA” (sic).
La norma establece como límite máximo el 20% del Patrimonio Efectivo de una entidad financiera.
Indicios de incorrecta utilización
En el párrafo siguiente, el documento oficial agrega que, además de las operaciones que se buscaban subsanar, aparecían registros adicionales: “con las empresas TUIU SA, FRANEDE SA y AIME SA CORREDORES DE SEGUROS, las cuales vuelven a generar una situación de extremo exceso al límite regulatorio recientemente citado y, agravando aún más la situación las paupérrimas condiciones crediticias en las que fueron analizadas y concedidas estas operaciones, las cuales presentan suficientes indicios de una incorrecta utilización de los fondos desembolsados por la entidad Ueno Bank SA” (sic).
“Así las cosas, bajo suficientes y claros indicios de una incorrecta aplicación de fondos por parte de la entidad Ueno Bank SA y a los efectos de precautelar la sana gestión y administración de los depósitos de cuentas, entiendo que el correcto proceder y actuar de esta Superintendencia, dadas las circunstancias relatadas en este memorando, debería estar orientada por la Ley 2334 del año 2003, la cual en su artículo 6º Plan de Regularización, establece que sin perjuicio de las sanciones que correspondan en el caso de que las causales de regularización supongan infracción de normas que lleven aparejada sanción –a ser esto determinado posteriormente con el asesoramiento de la Unidad Jurídica del BCP” (sic).
A continuación, el informe transcribe el artículo 6º de la Ley Nº 2334/2003: “Las entidades supervisadas deberán presentar obligatoriamente un Plan de Regularización a satisfacción de la Superintendencia de Bancos cuando se presenten una o más de las siguientes causales (...) b) excesos en los límites prudenciales legales o reglamentariamente determinados por la Superintendencia de Bancos durante un periodo superior a diez días corridos consecutivos”. A renglón seguido el exgerente agrega: “situación o condición por demás materializada” (sic), haciendo referencia a Ueno Bank.
El Plan de Regularización exige la adopción de medidas cautelares (Art. 34, numeral 3 de la Ley Nº 6104/2018) para proteger a los ahorristas. Hasta agosto de este año, Ueno Bank capturó más de US$ 850 millones de fondos públicos y del Instituto de Previsión Social ( IPS), a partir de la llegada al poder de Santiago Peña, quien fue socio comercial del Grupo Vázquez (dueño del citado banco) hasta marzo de 2025.
¿Trasladado como premio o castigo?
En la primera página del memo secreto del BCP, el exgerente de Superintendencia de Bancos Fernando Rivarola dejó asentadas sus observaciones al superintendente de Bancos, Holger Insfrán, y a la gerente de Supervisión interina, Chiara Renna: “Por la presente, me dirijo a ustedes en mi carácter de funcionario del Banco Central del Paraguay, como Ex Gerente de Supervisión, de la Superintendencia de Bancos, en atención al Decreto Nº 6329 de fecha 6 de julio de 2026, emitido por la Presidencia de la República del Paraguay (Santiago Peña) y refrendado por el Ministro de Economía y Finanzas (Óscar Lovera), a través del cual se me asigna como Miembro del Directorio de la Agencia Financiera y Desarrollo (AFD)” (sic).
Para el exgerente resultaba “primordial” y “estrictamente necesario” plasmar sus observaciones. Escribió que dejaba por escrito para que las autoridades tomaran las mejores decisiones “y con la pretensión de poder advertir ciertas circunstancias que, si no irregulares, cuanto menos presentan indicios que deberían ocupar la mayor atención de esta Superintendencia en los próximos días y semanas”. El memorándum está por cumplir tres meses de haber sido puesto a conocimiento del directorio del BCP.
Escribía también que creyó necesario dejar sugerencias de acción “respecto a determinadas operaciones de la entidad Ueno Bank SA, la cual hasta fecha previa al 06 de julio, se comprendía bajo las responsabilidades del rol que me cupo destacar, como sujeto supervisado de esta Superintendencia” (sic).
Finalmente, sugiere: “...una urgente necesidad de acción de cara a dar cumplimiento a nuestro marco legal, y precautelar la sana administración de los depósitos de dinero alojados en la entidad, siempre en búsqueda de velar por la estabilidad, integridad y eficacia del Sistema Financiero Paraguayo” (sic).
Ingeniería descripta por el Senado
Las dos páginas del reporte secreto a las que accedió nuestro diario coinciden plenamente con el cuestionario enviado por el Senado al BCP sobre las operaciones de Ueno Bank. La Cámara Alta, en sus consultas (de la 7 a la 10), solicita información sobre los excesos registrados con personas vinculadas a la entidad bancaria y las empresas Mowi SA, Grupo M SA y Grupo Hendy SA, así como sobre los excesos adicionales con Tuiu SA, Franede SA y Aime SA Corredor de Seguros.
Las preguntas de la 11 a la 16 indagan sobre la ingeniería que se habría montado para la aparente “limpieza” de riesgos: Ueno Bank estructuró una supuesta venta al contado de su cartera de créditos morosa y en exceso a la firma Vinanzas SA, por más de US$ 35 millones y G. 36.900 millones.
Los legisladores van más allá al pedir precisiones sobre la trazabilidad de la operación: “¿Constató que los fondos desembolsados fueron transferidos el mismo día a favor de Vinanzas SA, sin evidencia de permanencia en las cuentas de las prestatarias? ¿Qué análisis de trazabilidad se practicó?”, cuestiona puntualmente la Cámara de Senadores.
El cuestionario también indaga sobre las medidas correctivas (consultas 17 a 20), entre ellas la exigencia de un Plan de Regularización. Por último, solicita una copia autenticada del memorándum emitido el 10 de julio de 2026 (artículo 2 del pedido de informe).
Silencio del BCP y del grupo
Nuestro diario buscó ayer la versión, como en tantas otras ocasiones, tanto del superintendente de Bancos, Holger Insfrán, como del presidente del Grupo Vázquez, Miguel Vázquez, pero no obtuvimos respuesta. En el caso de Vázquez, respondió con un “¡Hola! Buenas noches”, pero inmediatamente borró el mensaje. Tras ese intento de contacto, se comunicó una persona que se identificó como director de Comunicaciones de Ueno Bank, David Duarte. Aseguró que tenían la disposición de responder, pero solicitó que se les enviaran las preguntas por escrito. Al insistírsele sobre la preferencia de mantener una llamada telefónica con un vocero asignado, contestó que vería esa posibilidad.