La Superintendencia de Bancos (SIB), a cargo de Holger Insfrán, recibió el 29 de junio de 2026 las observaciones sobre Ueno Bank, propiedad del Grupo Vázquez SAE. El organismo supervisor tuvo conocimiento de que en el acta de directorio del Banco Central del Paraguay (BCP) del 19 de junio de 2026 quedaron asentados varios puntos que requerían una revisión exhaustiva, más allá de la situación de solvencia de la entidad bancaria y sus operaciones con firmas vinculadas.
Facturas “viejas”, una cartera morosa sin la clasificación adecuada y la inclusión de una adenda por G. 155.698 millones (unos US$ 20 millones) bajo el título de “cargos diferidos autorizados por el Banco Central del Paraguay (BCP)” en el fideicomiso de “gastos e inversiones” para la fusión de Ueno Bank con Visión Banco se suman a los hallazgos del memorando del 29 de junio pasado. Dicho documento lleva la firma de la integrante del directorio de la banca matriz Carmen Marín.
Lea más: Ueno dio préstamos por US$ 42,5 millones a firma de su exsubgerente
Además de Marín, el directorio del BCP está integrado por el titular Carlos Carvallo (expresidente de Financiera Ueno, actual Ueno Bank), Liana Caballero, Miguel Mora y Marco Aurelio González, exprocurador de la República.
Actualmente, Ueno Bank custodia US$ 850 millones pertenecientes a fondos públicos y al Instituto de Previsión Social (IPS). Esta cifra ubica a la entidad en el segundo lugar del sistema bancario en captación de recursos estatales, solo por detrás del Banco Nacional de Fomento (BNF).
Facilidades por US$ 691 millones
El memorando del 29 de junio de 2026 hace énfasis en el plan de factibilidad para la fusión de Visión Banco con Ueno Bank, aprobado el 21 de junio de 2024.
El documento señala que, en el marco de dicho plan, la autoridad monetaria autorizó el 27 de mayo de 2024 dos facilidades financieras, por G. 5,1 billones (US$ 691 millones).
La primera consistió en un fideicomiso por G. 2,5 billones (US$ 335 millones) destinado a “gastos e inversiones”, mientras que la segunda alcanzó G. 2,6 billones (US$ 356 millones) para el tratamiento especial de la cartera vencida.
En el primer caso, el fideicomiso cubría los costos legales, de consultoría, integración de sistemas y reestructuración organizacional inherentes al proceso de fusión. En cuanto a la segunda facilidad, su objetivo era ordenar y hacer seguimiento a la cartera morosa mediante una cuenta específica que no debía devengar intereses ni “reconocer ingresos en los estados financieros”.
Lea más: Solo tres empresas vinculadas a Ueno tenían US$ 41,5 millones por encima del tope legal
Adenda por US$ 20 millones
El documento relata que, el 13 de marzo de 2025, una de las facilidades otorgadas por el BCP sufrió una modificación. Se incorporó una adenda por G. 155.698 millones (US$ 20 millones) al “fideicomiso de gastos e inversiones” bajo la figura de “cargos diferidos autorizados por el BCP”.
Según el memorando, la directora del BCP dejó constancia en acta de que “la inclusión en ese concepto (cargos diferidos) no se enmarcaría en los gastos que podrían incluirse en el fideicomiso de gastos e inversiones, según lo establece el plan”.
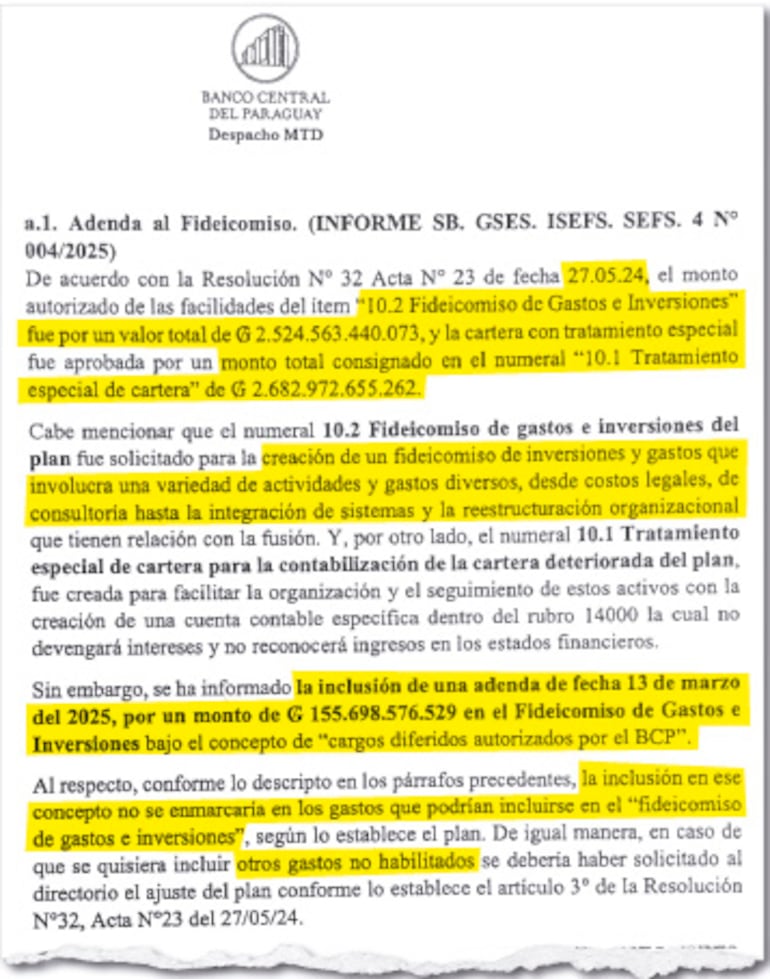
Asimismo, el informe precisa que, para incorporar gastos no habilitados, la entidad debía solicitar previamente al Directorio la modificación del plan, conforme al artículo 3 de la Resolución Nº 32 (Acta Nº 23 del 27 de mayo de 2024). Sin embargo, esa gestión aparentemente no se habría realizado.
Lea más: Ueno Bank modifica sus acciones para evitar deducciones, pero contradice a Conacom
Piden indagar facturas del fideicomiso
El memorando remitido a la SIB profundiza sus conclusiones tras analizar una muestra de los comprobantes presentados en el fideicomiso. Del total de G. 2,5 billones aprobados, se examinó un paquete de G. 1,6 billones (equivalente al 66% del fondo). La entidad bancaria proveyó documentos respaldatorios por G. 1,5 billones (el 92% de la muestra), junto con la nómina de proveedores.
El informe adjunta un cuadro con los proveedores detectados durante la verificación. En el listado figuran otras empresas del Grupo Vázquez –como Itti Saeca y Ueno Holding (empresa en la cual el presidente Santiago Peña estuvo como accionista hasta marzo de 2025)– por supuestos servicios prestados a Ueno Bank.
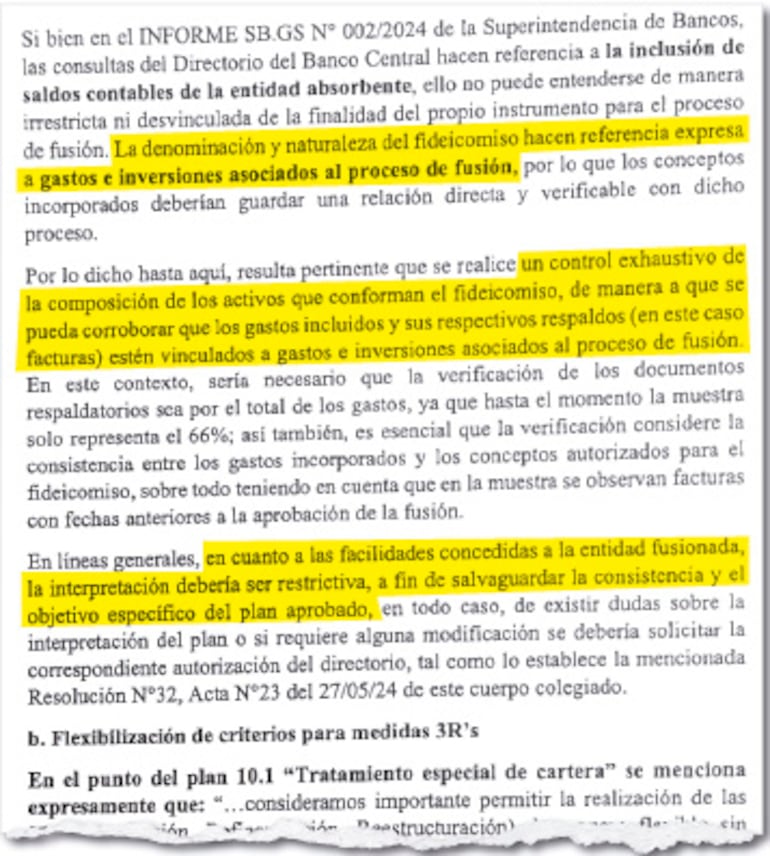
A raíz de estos hallazgos, el documento señala que debe primar un “criterio mínimo de razonabilidad” al interpretar los conceptos que integran el fideicomiso. “La denominación y naturaleza del fideicomiso hacen referencia expresa a gastos e inversiones asociados al proceso de fusión, por lo que los conceptos incorporados deberían guardar una relación directa y verificable con dicho proceso”, subraya.
En consecuencia, el memorando recomienda a la Superintendencia realizar un control exhaustivo de la “composición de los activos que conforman el fideicomiso, de manera que se pueda corroborar que los gastos incluidos y sus respectivos respaldos (en este caso facturas) estén vinculados a gastos e inversiones asociados al proceso de fusión”.
Añade además que “sería necesario que la verificación de los documentos respaldatorios sea por el total de los gastos, ya que hasta el momento la muestra solo representa el 66%. Así también, es esencial que la verificación considere la consistencia entre los gastos incorporados y los conceptos autorizados para el fideicomiso, sobre todo al observar en la muestra facturas con fechas anteriores a la aprobación de la fusión”.
Textualmente, el dictamen advierte: “En líneas generales, en cuanto a las facilidades concedidas a la entidad fusionada, la interpretación debería ser restrictiva, a fin de salvaguardar la consistencia y el objetivo específico del plan aprobado. En todo caso, de existir dudas sobre la interpretación del plan, o si requiere alguna modificación, se debería solicitar la correspondiente autorización al directorio”.
Lea más: Ueno movió US$ 146 millones hacia tres empresas vinculadas
Sin clasificación de cartera morosa
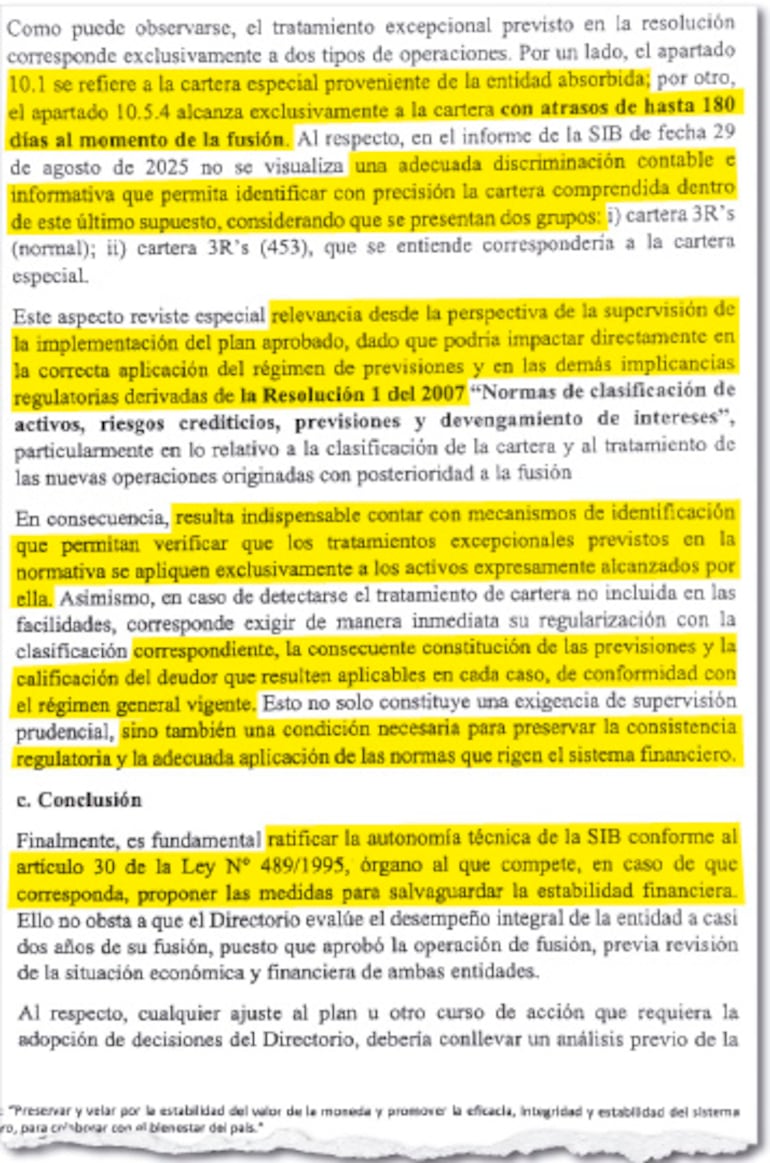
El memorando también cuestiona el tratamiento de la cartera morosa al momento de la absorción de Visión Banco. El análisis transcribe las resoluciones sobre este punto y distingue dos categorías: una exclusiva para la cartera morosa del desaparecido Visión Banco y otra para los créditos con atrasos de hasta 180 días al momento de la fusión.
Al respecto, el informe de la Superintendencia del 29 de agosto de 2025 señala que no se observa una “adecuada discriminación contable e informativa que permita identificar con precisión la cartera”, situación que dificulta la fiscalización del plan.
“Este aspecto reviste especial relevancia desde la perspectiva de la supervisión de la implementación del plan aprobado, dado que podría impactar directamente en la correcta aplicación del régimen de previsiones y en las demás implicancias regulatorias”, advierte la nota.