El principal desafío económico pasa ahora por determinar cuánto valen efectivamente los activos del banco y qué proporción de los depósitos podrá recuperarse a través del proceso de resolución. En este tipo de situaciones, la liquidez disponible constituye el primer componente de análisis, seguida por activos de recuperación más lenta, como créditos, inmuebles y otras posiciones que pueden requerir plazos prolongados para convertirse en efectivo.
La calidad de esos activos será determinante. Si parte de la cartera de créditos tiene un valor económico inferior al registrado contablemente, la capacidad de recuperación puede reducirse y extenderse en el tiempo. Este aspecto resulta especialmente sensible para los grandes depositantes, cuya recuperación dependerá, en mayor medida, de la disponibilidad y el valor de los activos de la entidad.
Uno de los puntos de mayor atención es la presencia de depósitos públicos. La exposición del Estado y de entidades públicas dentro de Ueno Bank sería significativa, lo que abre interrogantes sobre eventuales pérdidas patrimoniales y sobre el tiempo necesario para recuperar esos recursos.
Sin embargo, el escenario presenta mecanismos que reducen el riesgo para una parte importante de los ahorristas. El Fondo de Garantía de Depósitos protege los depósitos de hasta 75 salarios mínimos por persona física o jurídica y por entidad financiera. El BCP informó que este límite equivale actualmente a G. 228.300.000. Esto significa que los pequeños depositantes cuentan con una cobertura específica frente al cierre o resolución de una entidad.
Además, el procedimiento de resolución no se limita al pago de la garantía. La legislación permite aplicar mecanismos de transferencia de activos y pasivos hacia otras entidades financieras, lo que puede ampliar la recuperación de depósitos por encima del monto cubierto si existen activos suficientes y compradores interesados, proceso que busca reducir el impacto sobre los clientes y facilitar una salida ordenada de la entidad.
Otro elemento relevante es la situación del resto del sistema financiero. El BCP sostuvo que el caso de Ueno Bank corresponde a una situación puntual y no a un problema generalizado del sector. Los indicadores agregados muestran un índice de adecuación patrimonial de 16,95% y una morosidad de 2,53%, datos que permiten diferenciar la situación particular de la entidad respecto del conjunto de bancos que operan en el país.
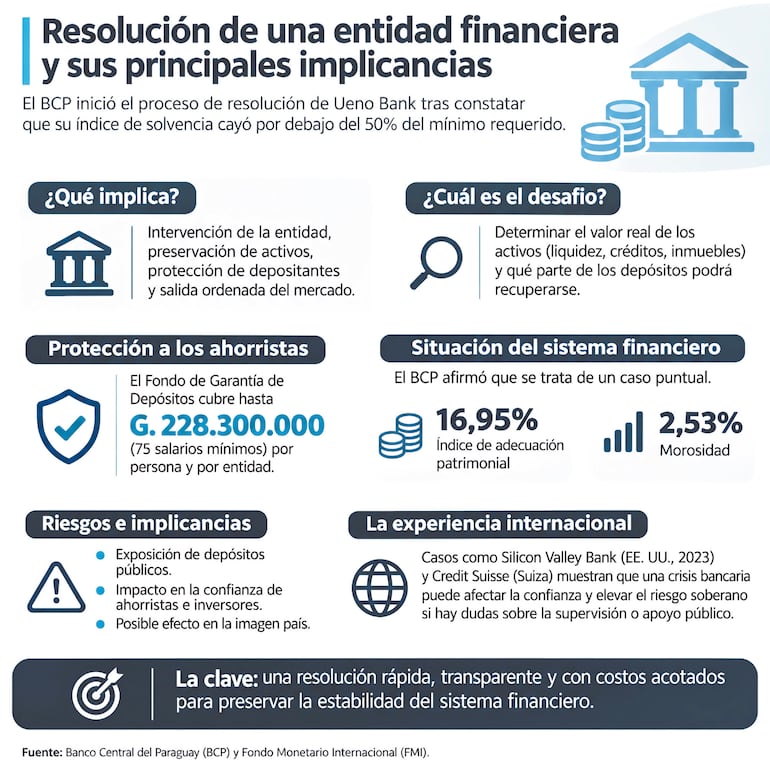
Por tanto, el impacto económico dependerá de tres factores principales: el valor real de los activos de Ueno Bank, la rapidez con la que avance el proceso de resolución y la capacidad de las autoridades para preservar la confianza. Para los pequeños ahorristas existe una cobertura concreta, mientras que los grandes depositantes deberán depender en mayor medida de la recuperación de activos y de los mecanismos que adopte el BCP.
La experiencia internacional muestra que los problemas de una entidad financiera pueden trascender al propio banco cuando generan dudas sobre la supervisión o exigen apoyo público. Un estudio del Fondo Monetario Internacional (FMI) basado en la caída de Silicon Valley Bank en 2023 encontró evidencia de transmisión del riesgo bancario hacia el riesgo soberano, especialmente en economías con mayor deuda pública, bancos menos capitalizados y una fuerte relación entre el sistema financiero y el Estado.
El efecto reputacional también importa. La crisis de Credit Suisse deterioró la confianza de clientes e inversores y llevó al FMI a señalar posteriormente deficiencias en supervisión, resolución y manejo de crisis en Suiza, pese a que se preservó la estabilidad financiera. Para Paraguay, esto no implica automáticamente un deterioro de la Calificación Soberana ni de la imagen país; sin embargo, una resolución poco transparente, pérdidas públicas elevadas o dudas sobre la supervisión podrían incorporar una prima adicional de riesgo en la percepción de inversores internacionales. Por el contrario, una intervención rápida, previsible y con costos acotados puede reforzar la credibilidad institucional.
Finalmente, la situación se presenta como una oportunidad para demostrar el nivel de institucionalidad existente. La transparencia sobre el estado de los activos, la protección efectiva de los depositantes y la velocidad de la resolución serán claves para limitar los costos económicos y preservar la estabilidad del sistema financiero.
* Este material fue elaborado por MF Economía e Inversiones.