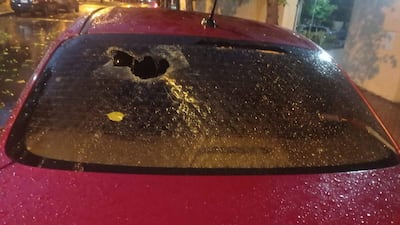
Ante la preocupación ciudadana por los recientes eventos climáticos severos, la superintendenta de Seguros del Banco Central del Paraguay (BCP), Jazmín Bernal, brindó detalles sobre el funcionamiento de las pólizas de vehículos y viviendas en el mercado local, recordando que la cobertura ante fenómenos como granizadas o raudales no constituye una exigencia normativa.
La funcionaria explicó que cada compañía de seguros define el alcance de sus productos de acuerdo con su apetito de riesgo. “Lo que se hace es presentar un plan que nosotros inscribimos, pero es parte del negocio de ellos tomar o no determinados riesgos”, indicó.
Por otra parte, señaló que la póliza más básica de automóviles, conocida como responsabilidad civil contra terceros, cubre únicamente los daños ocasionados a otras personas en un accidente, dejando fuera los perjuicios materiales del propio rodado a menos que se contraten coberturas adicionales.
Ante esta realidad, la titular de la Superintendencia de Seguros instó a los asegurados a revisar detenidamente las condiciones de los contratos y a mantener un canal de diálogo directo con los corredores o asesores.
Seguros de hogar, una opción accesible
En cuanto a las viviendas, Bernal reconoció que la contratación de pólizas es “muy residual” y suele estar ligada principalmente a créditos hipotecarios. No obstante, recordó que existen coberturas básicas contra incendios a las que se pueden sumar protecciones ante daños climáticos o robos de contenido.
Consultada sobre los costos, señaló que las primas para este tipo de coberturas en zonas urbanas como Asunción suelen ser accesibles, aproximadamente entre 80.000 y 100.000 guaraníes mensuales, debido a la baja frecuencia de siniestros graves en comparación con otros riesgos.
Responsabilidad de inquilinos y propietarios
En un momento habló sobre las obligaciones en inmuebles alquilados frente a daños por temporales. Bernal aclaró que todas las reparaciones de carácter estructural corren por cuenta del propietario, lo cual refuerza la conveniencia de contar con un seguro de hogar, mientras que los inquilinos suelen optar por proteger los bienes y contenidos que se encuentran dentro de la propiedad.