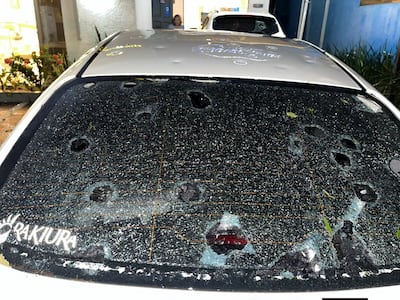
Los recientes eventos meteorológicos, como las intensas granizadas y tormentas que se reportaron gran parte del Departamento Central este sábado último, ponen en evidencia la vulnerabilidad del parque automotor y la necesidad de contar con mecanismos de protección.
Guillermo Fronciani, abogado y especialista del sector asegurador, mencionó que, en Paraguay, la representación de vehículos asegurados alcanza aproximadamente entre un 40% y 50%. Fronciani detalló que el desarrollo de la cultura aseguradora continúa siendo una asignatura pendiente en la sociedad.
Lea más: ¿Un seguro de auto cubre daños por granizos? Esto dice el gremio del sector
El impacto de las granizadas y la acumulación de riesgos
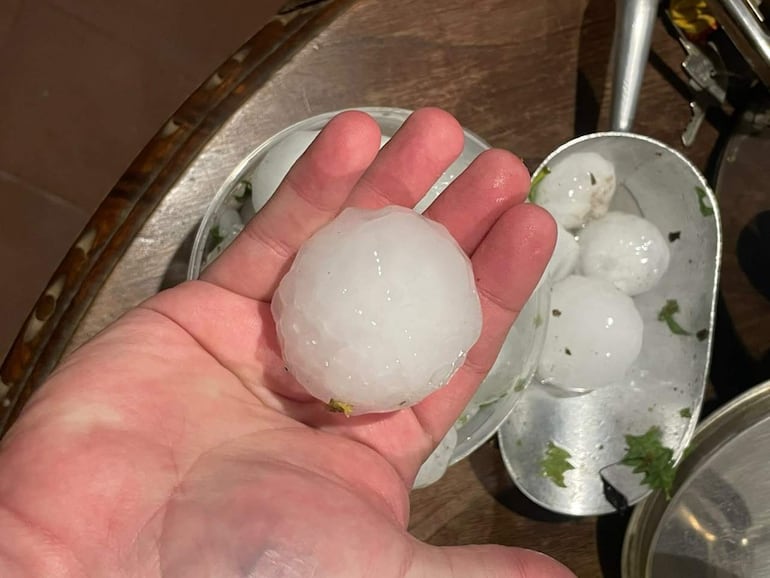
El experto explicó que los fenómenos climáticos como las granizadas tienen una característica catastrófica, capaz de generar un elevado cúmulo de daños en un lapso de tan solo 10 a 15 minutos. Dijo también que este tipo de siniestralidad masiva puede llegar a afectar a más de 1.000 vehículos en un corto tiempo, lo que exige a las compañías establecer primas suficientes para contemplar este tipo de contingencias.
En ese sentido, aunque las aseguradoras otorgan cobertura ante estos hechos, algunas pólizas fijan límites o sublímites por porcentaje o suma máxima. En materia de costos, el reemplazo de un parabrisas para un automóvil que no sea de alta gama se sitúa en torno a 1.000.000 y 5.000.000 de guaraníes, mientras que los pequeños golpes en el capó y el techo suelen ser cubiertos de forma suficiente según las políticas y primas de cada compañía, según detalló Fronciani quien además es vicepresidente de la Asociación de Compañías Aseguradoras del Paraguay.
Lea más: Prevenir para avanzar: el seguro gana espacio en la economía local
Incertidumbre financiera: asumir o transferir el riesgo
El experto explicó también desde el punto de vista técnico, la razón de ser del seguro es la incertidumbre que es la falta de certeza sobre cuándo ocurrirá un accidente o un fenómeno climático. Ante esta realidad, Fronciani explicó que el ciudadano se enfrenta a la decisión de asumir el riesgo por cuenta propia o transferirlo a una entidad aseguradora.
Al transferir el riesgo, el costo incierto de un evento futuro se convierte en una certeza económica mediante el pago de la prima, y esto trae previsibilidad para el ciudadano, de manera que no sufra un golpe tan duro al bolsillo. Asimismo, el mercado ofrece distintas alternativas adaptadas a la prioridad y previsión de cada conductor: (Responsabilidad Civil (daño contra terceros), pérdida total o robo, daños parciales)
Lea más: Granizo “rompeautos”: el ingenioso y sencillo recurso de un luqueño para salvar su parabrisas
Promover la educación en previsión desde las aulas
Para revertir la brecha en la cultura aseguradora, Guillermo Fronciani recomienda que la teoría de la previsión debe enseñarse desde las etapas escolares y universitarias. Aunque el ente regulador (el Banco Central del Paraguay - BCP) y las aseguradoras dictan cursos y capacitaciones, se remarca la necesidad de un trabajo conjunto con el Estado a través del sistema educativo nacional para dar más fuerza y generar una cultura de previsión.
Por último, resaltó la importancia del microseguro como una herramienta de inclusión financiera para los sectores más vulnerables, ofreciendo coberturas para pequeñas plantaciones, accidentes o de vida con primas accesibles que parten desde los 2.000 guaraníes mensuales