Durante buena parte de las últimas décadas, la industrialización nacional avanzó apoyada en un conjunto conocido de ventajas: energía abundante, impuestos competitivos, acceso al Mercosur, regímenes de promoción de inversiones y, cada vez con más peso, la maquila; ese entramado produjo resultados concretos. Pero la discusión hoy ya no se centra en determinar si existe o no una política industrial, sino por establecer hasta qué punto esos instrumentos están siendo integrados dentro de una estrategia capaz de definir prioridades, coordinar recursos y sostener objetivos durante varios gobiernos, es decir, largoplacistas.
El propio giro del discurso oficial refleja ese momento, ya que, en febrero de este año, el Viceministerio de Industria anunció que uno de sus objetivos era conseguir la aprobación por decreto del Plan Nacional de Industria, concebido para articular las políticas vinculadas al desarrollo industrial. A ello se suma Paraguay 2X, que plantea duplicar el PIB en una década mediante unas 400 acciones y tres grandes líneas, que son las de elevar la productividad donde el país ya es competitivo, avanzar hacia productos de mayor valor agregado y desarrollar nuevas industrias, entre ellas las de celulosa y centros de datos. Este mes, el Ministerio de Industria y Comercio (MIC) volvió a colocar como desafío la consolidación de una política industrial de Estado.
El cambio no es menor siendo que, durante años, buena parte de la política productiva estuvo asociada a crear condiciones para atraer capital y abaratar la instalación de empresas. Ahora, la etapa que comienza exige algo más puntual, que es decidir qué capacidades se quieren construir alrededor de esas inversiones, qué sectores merecen mayor atención, qué infraestructura necesitan, qué tipo de trabajadores deben formarse y cuánto conocimiento, tecnología y valor agregado quedan efectivamente dentro de la economía.
De instrumentos a estrategia
La maquila, por ejemplo, es un buen punto de partida para dimensionar los avances. Entre enero y agosto de 2026 exportó US$ 1.010 millones, 26% más que en el mismo periodo del año anterior. Al cierre de 2025, el régimen explicaba el 69% de las exportaciones paraguayas de manufacturas de origen industrial; al mismo tiempo, 77% de sus envíos seguía dirigido al Mercosur y 90% de las empresas con programas aprobados se concentraba en Alto Paraná, Central, Capital y Amambay.
Esta es una plataforma industrial que ya alcanzó escala, pero que también plantea la siguiente pregunta: ¿cómo utilizar ese crecimiento para desarrollar más proveedores, técnicos, servicios, ingeniería y empresas locales capaces de capturar otros eslabones de las cadenas de valor? Esa discusión es precisamente la que otros países de la región ya enfrentaron, con resultados diversos.
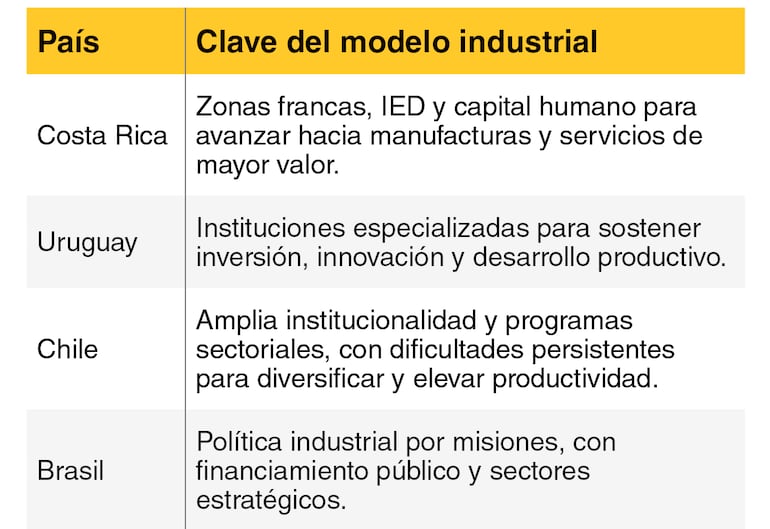
Costa Rica es uno de los casos más útiles para observar. Desde los años noventa fue transformando una canasta exportadora dominada por productos tradicionales hacia actividades de mayor sofisticación; la apertura comercial, las zonas francas, la atracción deliberada de inversión extranjera y el desarrollo de capital humano permitieron que los dispositivos médicos y los servicios empresariales superaran a rubros históricamente centrales como el café, la banana y el turismo. Según la Organización para la Cooperación y el Desarrollo Económicos (OCDE), alrededor de dos tercios de las exportaciones del país provienen de empresas ubicadas hoy en zonas francas.
No obstante, este dato cuenta solo una parte de la historia, ya que la misma OCDE advierte que pocas pymes costarricenses participan de las cadenas globales que rodean a las multinacionales, mientras persisten dificultades de innovación fuera de las zonas francas y una creciente escasez de capacidades técnicas. Esto demuestra que atraer empresas sofisticadas puede transformar la estructura exportadora, pero no garantiza por sí mismo que el resto del tejido empresarial avance al mismo ritmo.
Instituciones duraderas
Uruguay, por su parte, ofrece una referencia distinta sobre cómo hacer industria; su experiencia se apoya menos en una gran política industrial única y más en una arquitectura de instituciones con funciones relativamente especializadas. Uruguay XXI trabaja en promoción de inversiones y exportaciones sobre sectores como agronegocios, tecnologías, ciencias de la vida, servicios globales y forestal, mientras la Agencia Nacional de Investigación, creada en 2006, ejecuta instrumentos de investigación, formación, innovación y emprendimientos.
Es interesante observar que esa separación de funciones ayuda bastante a conectar inversión, conocimiento y desarrollo empresarial sin depender exclusivamente de beneficios tributarios. También muestra que una economía pequeña puede construir capacidades institucionales sólidas alrededor de sectores que considera relevantes, y sostener instrumentos especializados durante largos periodos. La experiencia uruguaya no ofrece una receta sectorial para Paraguay, pero sí una referencia sobre cómo distribuir mejor responsabilidades entre promoción, innovación, financiamiento y desarrollo empresarial.
Luego aparece Chile, como una señal de alerta más bien. El país cuenta con una larga trayectoria de programas de desarrollo productivo, innovación y apoyo empresarial, con Corfo (Corporación de Fomento de la Producción) como una de sus instituciones centrales; también desarrolló políticas de clústeres y, más recientemente, apuestas vinculadas a proveedores mineros, litio e hidrógeno verde. Sin embargo, la propia Cepal ha señalado que Chile arrastra desde fines de los años noventa una desaceleración asociada, entre otros factores, a la interrupción de la diversificación productiva y exportadora.
Es decir, su experiencia sirve para evitar una lectura demasiado institucionalista, inclinándose a la creación de agencias, programas y fondos que no siempre garantizan por sí mismos una transformación en el eje productivo.
Escala brasileña
Nuestro gigante vecino, Brasil, representa el extremo más explícito de política industrial dentro de la comparación. La Nova Indústria Brasil está organizada alrededor de seis misiones que abarcan cadenas agroindustriales, salud, infraestructura y movilidad, transformación digital, bioeconomía y transición energética, además de tecnologías vinculadas a soberanía y defensa; el modelo se apoya además en una capacidad de financiamiento público que Paraguay no podría reproducir por escala.
La referencia brasileña, por tanto, no se puede tomar por el lado del volumen; su interés está en la lógica que manejan al vincular financiamiento, tecnología, compras públicas e instrumentos productivos con problemas y objetivos previamente definidos. También deja abierta la discusión sobre los costos, la eficiencia y la capacidad de ejecución de una política mucho más dirigida.
Nueva etapa
Volviendo a Paraguay, el proceso local parece ubicarse hoy entre esos modelos. Es decir, tiene regímenes que ya demostraron capacidad para atraer inversión y expandir exportaciones, una plataforma maquiladora en crecimiento, ventajas energéticas y una estrategia como Paraguay 2X que empieza a identificar actividades a potenciar. A ello se sumaron este mes la línea Paraguay Industrial, de US$ 100 millones, y el Fondo de Garantía Industrial (Fogain), orientados a resolver restricciones de financiamiento.
Pero el desafío empieza a desplazarse desde la existencia de instrumentos hacia su propia articulación; un ejemplo aparece en ConEEcta, iniciativa impulsada por la Agencia Financiera de Desarrollo (AFD), el Banco Interamericano de Desarrollo (BID) y la Unión Industrial Paraguaya (UIP), que prevé alcanzar al menos a 150 pymes industriales para transformar oportunidades de eficiencia energética en proyectos estructurados y con mejores condiciones para avanzar hacia el financiamiento. El programa contempla una selección progresiva hasta llegar a unas 40 empresas con asistencia técnica y al menos 30 proyectos preparados para su derivación a instituciones financieras.
Nicolás Foissac, consultor en Energía para la AFD, identifica una limitación práctica detrás de ese esfuerzo: “La AFD tiene una línea de financiación muy buena en eficiencia energética que pocas industrias logran aprovechar porque muchas veces no saben desarrollar un proyecto en forma”.
Esta idea expone un problema que excede a una línea de crédito, es decir, tener financiamiento disponible no garantiza que una pyme —en este caso industrial— pueda identificar, calcular y presentar una inversión; disponer de energía no define qué actividades deberían aprovecharla; atraer una planta no asegura que se desarrollen proveedores nacionales; y aumentar exportaciones tampoco permite determinar automáticamente cuánto conocimiento, productividad o valor agregado queda dentro del país.
Por eso, mirar a Costa Rica, Uruguay, Chile o Brasil resulta útil no para encontrar un modelo que copiar o imitar, sino para reconocer mejor las interrogantes que aparecen cuando una política industrial avanza hacia una etapa más compleja: cómo se seleccionan prioridades, quién las coordina, cómo se financian, qué capacidades se construyen alrededor de las empresas, qué resultados se esperan y cómo se evalúan para un mejor impacto a largo plazo.