20 de octubre de 2026
aseguradoras
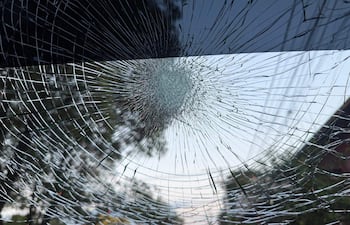
Temporal y granizadas disparan consultas por seguros para vehículos y viviendas
Tras la severa granizada que afectó a Asunción y Central días atrás, la Asociación de Agentes de Seguros del Paraguay confirmó un aumento vertiginoso en las consultas por coberturas de vehículos e inmuebles. Las aseguradoras flexibilizan plazos para recibir los reclamos y disponen la gestión digital para agilizar los trámites.


Mutación de los riesgos en el sector asegurador
El seguro ha tenido que evolucionar como actividad milenaria y como un mecanismo de reducir el inevitable temor y la ansiedad hacia lo incierto y lo desconocido desde sus primeros vestigios hacia el año 5000 a. C. en China hasta la actualidad. Tuvo que acompañar el avance y la modernización de los procesos evolutivos en los distintos escenarios que intervinieron la costumbre y la inteligencia humana. Así, la industria aseguradora vivió bajo la premisa de que los riesgos podían clasificarse, modelarse y anticiparse con relativa estabilidad.
El verdadero comienzo del seguro
Cada historia tiene un punto de origen, un comienzo, un punto de inflexión, un instante decisivo que marca el inicio de algo trascendente. En el universo del seguro ese instante le podemos dar el nombre simbólico de el Big Bang del seguro. Es el momento en que el individuo –movido por la reflexión, la experiencia vivida o simplemente el instinto de supervivencia– toma conciencia del riesgo y decide protegerse frente a él. No se trata de una simple transacción económica o algo puramente material, sino de un acto profundamente humano: el despertar de la conciencia de vulnerabilidad y la elección deliberada de buscar su seguridad y la de los suyos.
La función económica del reaseguro
La solvencia de una aseguradora se encuentra principalmente en el respaldo del reasegurador. El reaseguro es una empresa que tiene la capacidad de absorber riesgos, retenerlos en función a su fortaleza técnica y financiera o “cederlo” a otras reaseguradoras, con lo cual los riesgos asumidos y retrocedidos constituyen una formidable red mundial capaz de hacer frente a los siniestros más catastróficos del planeta.
La conducta en el contrato de seguros
Uno de los elementos importantes en el contrato de seguros se refiere a la conducta. Son el actuar o el comportamiento de las partes en un contrato, que son claves para la formación, ejecución y cumplimiento de las obligaciones contractuales. Esta conducta puede manifestarse de diversas maneras y está sujeta a principios legales que buscan asegurar la buena fe y la honestidad entre los contratantes, desde la negociación inicial hasta la ejecución del contrato. Este comportamiento es crucial, ya que puede influir en la validez y claridad del acuerdo celebrado y en la interpretación de las obligaciones que surgen del mismo.
Agravación del riesgo en el seguro de vida
En la propuesta del seguro, el asegurado declara el verdadero estado del riesgo a cubrir y el asegurador asume de buena fe y como “cierta” tal declaración. Así, una manifestación con información errónea o falsa hace anulable el contrato, cuando hubiere sido conocido por el asegurado y que, a sabiendas del asegurador, este hecho hubiese impedido la realización del contrato o bien modificado las condiciones del mismo.