“No escuches lo que dicen, observa lo que hacen.”. Y si es denso, pide ayuda a la IA(xl).
Dato mata relato: el relato oficial festeja récords de demanda, de facturación y un “hub energético regional”.
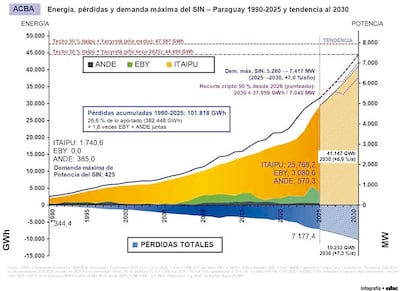
El dato duro, 35 años de series oficiales de la ANDE puestas en un solo gráfico, dice otra cosa: entre 1990 y 2025 se perdieron 101.818 GWh, el 26,6 % de toda la energía que aportaron Itaipú, Yacyretá y Acaray.
Es más, de todo lo que aportaron Yacyretá y Acaray juntas en esos 35 años, y equivale a tres años y medio de la demanda total del país en 2025, comparable solo con la producción récord Itaipú 2016, de 103.098 GWh, con los “mi$mos”.
En la parte 1 de este dossier publicado la semana pasada se (de)mostró que, sin la cripto, el consumo local creció en 2025 una cantidad equivalente a la mitad del PIB (+3,1% frente a +6,6 %) y que las finanzas de la ANDE se juegan la gran final a fines de 2027 con el vencimiento (gua’u) de los contratos cripto. En esta segunda parte actualizo valores de manera similar: sin hacer juicio de valor, solo puntualizaciones: que cada lector sapiens saque sus conclusiones.
La idea suprema es publicar todas estas actualizaciones y mucho más, próximamente en la segunda edición del libro “Cuentas Claras conservan la “ami$tad”, con valores actualizados al 2025 y proyección al 2030, de tal modo a tener en un libro energético econométrico, (con perdón de la Academia Pronii), todo lo gráficamente expuesto por años, basados en datos duros y para lectores sapiens, aunque sabemos que ocho de cada 10 que leen no entiendan, y votan a los “mi$mos”.
Aclaro que no soy economista, pero creo que un economista es un experto que mañana sabrá explicar por qué las cosas que predijo ayer no han sucedido hoy. (Lawrence J. Peter).
1. Las cinco conclusiones de la IA al 2030
1. La central más grande del Paraguay es la que pierde 101.818 GWh acumulados (26,6%), 1,6 veces todo lo aportado por Yacyretá y Acaray juntas. Al precio de IB, la cifra orilla los US$ 4.200 millones en energía comprada... pero hule”.
2. Itaipú hace todo: en 2025 aportó el 87,6% de la energía del sistema. Yacyretá cayó de 5.107 a 3.081 GWh, con la “autolimitacao”. Acaray aportó apenas 570 GWh netos.
3. Las pérdidas crecen más rápido que el consumo de la energía: +7,3% anual contra +6,9% (2015-2025). En 2025 se perdieron 7.177 GWh, casi el doble de lo que aportaron Yacyretá y Acaray.
4. El techo llegó antes que la estrategia y la granizada: con la tendencia de los últimos diez años y con los “mi$mos”, la demanda supera el 92,5% del 50% paraguayo de IB al 2030 (año seco) y la EBY autolimitada.
5. Recortar/limitar la cripto al 50% da apenas un año de aire, equivalentes a bajar las pérdidas al 15% da casi lo mismo, sin esperar al 2028, sin perder facturación. Está plenamente demostrado que tarifa es consecuencia y no causa.
2. Treinta y cinco años en un gráfico con los mi$mos
Fuente: ANDE (compilación estadística 2004-2024; resúmenes estadísticos 2019-2023 y 2021-2025) y series del autor. Zona gris: tendencia, no pronóstico. Elaboración propia: Ing. Axel Cid Benítez Ayala (ACBA).
Arriba del cero, la energía que entra al sistema: Itaipú (naranja), Yacyretá (verde) y la generación propia de la ANDE (verde oscuro). Abajo del cero, en azul, lo que se perdió en el camino. Los “mi$mos” solo miran la línea azul (demanda máxima del SIN), que se multiplicó por 12,4 en 35 años (de 425 a 5.280 MW), quieren ampliar la oferta a costa de los usuarios, pero nada dicen, entre otros, de las pérdidas, en cambio, que se multiplicaron por 21 (de 344 a 7.177 GWh), suponen que es normal, pero la economía empieza por casa y con el presupuesto.
El único presupuesto bueno es el presupuesto equilibrado. (Adam Smith)
Ergo: la foto de la que nadie habla está debajo del cero. Mientras el marketing indiviso exalta la línea de demanda superior, solo la demanda y más “inver$iones” conforme a “con$ultorias”, el agujero azul crece al mismo ritmo, o más rápido, socavando todo esfuerzo país por salir del statu quo. Ejemplos, abundan Informes de consultoría, pero nadie menciona las palabras eficiencia y soberanía.
Asesorarse con los técnicos del FMI u otros, es lo mismo que ir al almacén con el manual del comprador, escrito por el almacenero. (Arturo Jauretche).
3. Pérdidas acumuladas: la central fantasma
En 35 años entraron al sistema 382.448 GWh: Itaipú 320.269 GWh (83,7%), Yacyretá 40.011 GWh (10,5%) y ANDE 22.168 GWh (5,8%). De ese total, 101.818 GWh se perdieron: la franja azul del gráfico, que nunca dejó de ensancharse.
Entre 2002 y 2025 las pérdidas del SIN equivalieron a 1,7 veces todo lo que la ANDE retiró de Yacyretá y generó en Acaray. O sea, el sistema perdió más energía que la que aportan juntas ambas centrales. el costo medio anual que paga la ANDE en Itaipú (lo que paga dividido por lo que retira) es un precio real, y es la base más defendible para valorizar esas pérdidas, porque ANDE jamás explico o transparentó su Tarifa Técnica.
Con ese criterio: pérdidas del SIN 2002–2025, valorizadas al costo medio ANDE–Itaipú: US$ 2.448 millones, unos 3.157 millones en dólares de 2025.
O sea pudo haberse terminado proyecto EBY (sin Aña Cua, pero conforme proyecto pudo haberse hecho hecho +2 esclusas de navegación en Itaipú, claro eso si defendiéramos la navegabilidad como en la época del Dr Francia y no con “paraguaios bina$ionales” que nada dicen de pagar peajes aguas abajo, pero si aguas arriba “En términos de navegabilidad, Itaipú opera con el objetivo de producir energía. Si con nuestra descarga (de agua) es posible navegar, me parece genial que los navieros lo aprovechen”, “Hugao Dixit” (https://www.ultimahora.com/itaipu-produce-gracias-descargas-usinas-brasil-aguas-arriba-n2960335)
Ergo: no se necesita una represa, ni tratado, ni fuente nueva para recuperar energía, Se necesita gestión y actitud. La central más barata del Paraguay ya está construida y es la que se pierde, “ju$to con los mi$mos”.
4. Itaipú hace todo, Yacyretá se autolimita y Acaray casi no aparece en la foto
En 2025 Itaipú entregó a la ANDE un récord de 25.768 GWh, el 87,6 % de todo lo que entró al sistema. Yacyretá, que en 2024 había llegado a 5.107 GWh, cayó a 3.081 GWh (-40 %). Acaray, la única central 100 % propia, aportó 570 GWh netos: menos del 2 %. El país depende cada año más de una sola super central bina$ional (enclave), cuya energía, además, se cede en parte al socio a precio de remate, aunque haya “pa$tores” que argumenten que Brasil es magnánimo, aunque yo diría cómplice. Ergo: cuando no tienes estrategia, pasas a formar parte de la estrategia de la contraparte.
5. El techo: 50% de Itaipú y Yacyretá (autolimitada)
El techo físico del Paraguay, con las “bina$ionales”, es el 50% de lo que generan. En un año seco como 2025 suman unos 44.500 GWh. En 2025 el sistema ya usó el 66 % del techo seco; son las dos líneas rojas del gráfico, aunque sabemos que la EBY este autolimitado y confirmado por la planificación Cammesa para el próximo verano.
Con la tendencia de los últimos diez años (la zona gris), en 2030 entrarían al sistema 41.147 GWh con una demanda máxima de 7.417 MW: el 92,5 % del techo en año seco y el 86,5% en año medio. El techo seco se tocaría hacia 2031 y el medio hacia 2032. No es un pronóstico con hipermetropia, es adonde se llega si nada cambia con los “mi$mos”.
NdR: En la Parte 1 había señalado que el techo aparecía en 2027-2028, porque allí la cripto seguía creciendo al ritmo explosivo de 2024-2025; para facturar TOP V Mundial, pero aquí se usa el ratio promedio ponderado de los últimos diez años. Entre ambos extremos suponemos estará la verdad, conjugando a futuro el potencial.
Ergo: el pseudo “hub energético regional” se agota antes de inaugurarse. La década perdida no termina en 2030: termina cuando se toca el techo, y con los “mi$mos” del statu quo.
6. La Memoria y Balance ANDE y el resumen estadístico estarán graficados en el libro
En resumen, el Paraguay usa 2,2 veces más electricidad por dólar de PIB que el Brasil y pierde 3 veces más energía por dólar de PIB. Ergo: Algo se hizo y se está haciendo mal.
Al respecto, me llamó la atención porque es producto de la gestión de los “mi$mos”. Por ejemplo, según sus Memorias anuales, la ANDE tenía 1,47 millones de clientes activos (conectados) en 2015 y 1,93 millones en 2025 (+31 %). Los clientes que efectivamente recibieron factura pasaron de 1,47 a 1,68 millones (+14%). En 2015 ambas cifras coincidían; en 2025 unos 248 mil clientes conectados, el 13 %, no generaban factura. Que pasó?
En 2025 la ANDE tenía 1,93 millones de clientes activos y facturó a 1,68 millones: unos 248 mil conexiones (13%) no generaron factura; serían unos 335 mil en 2030, entre otros detalles del libro, pero quizás este equivocado.
7. Qué se está haciendo mal y qué hacer, ayudado por la IA, camino al 2030, no con los “mi$mos”
Si bien, como ciudadano responsable miro el partido desde la popular con la tricolor puesta, nunca fui partidario de decir o preopinar qué deben hacer los dirigentes, cuerpo técnico y jugadores, ya que se supone que el gobierno siempre elige a sus mejores hombres para cada puesto con fines específicos (táctica) en cumplimiento de una estrategia país. Si el gobierno elige “pysã tronkos” al frente de las instituciones, otros fines tendrá. “Cuando un gobierno no combate la delincuencia o la corrupción, el Estado fracasa o se convierte en un cómplice”. N. Bukele.
Los gráficos del libro me permiten pasar del diagnóstico a una agenda concreta, resumida en una tabla de pocas acciones (ampliables) de gestión con su meta al 2030, la energía que liberan o que requieren (GWh por año) y el efecto en divisas (millones de US$ por año). Las cifras salen de los escenarios de los gráficos citados y son órdenes de magnitud, no pronósticos; los valores positivos de energía son energía recuperada o facturada, y los negativos, nueva demanda eléctrica que reemplaza combustibles importados y/o leña (mayor cosecha granos exportados = mayor demanda).
Acción al 2030 meta energía (GWh/año) divisas (M US$/año) Referencia. Eficiencia y gestión de la ANDE
1. Bajar las pérdidas en distribución del 2 % al 15% (Plan Maestro/CEARE) +2.057 (recuperados) +61 (menos compra a Itaipú a 29,8 US$/MWh) gráficos 7.4 y 9.15
2. Regularizar conexiones sin factura, 335 mil clientes activos sin factura, a 300 kWh/mes +1.206 (facturados) -+38 equivalentes (ingreso en G. a precio de tarifa social) gráficos 5.12 y 5.13
Sustitución de energía importada
3. Movilidad eléctrica 10% de las naftas y 20% del diésel -1.686 (nueva demanda) 99% cobertura +322 (menos combustible importado) gráfico 5.14
4. Cocción eléctrica en lugar de GLP 20% del GLP (unos 29 mil toneladas) -171 (nueva demanda) 99% cobertura +19 (menos GLP importado, a 650 US$/t) gráfico 5.8; BEN 2025
5. Cocción eléctrica en lugar de leña. No más Tata Piriri de 11,3 % a 5,6 % de hogares con leña (unos 113 mil) -136 (nueva demanda) 99% cobertura 0 (menos deforestación). Valor agregado p/Infona gráfico 5.9.
Precio de la energía binacional. Soberania para el bien común
6. Tarifa de costo en Itaipú 12,5 US$/kW-mes en lugar de 19,28 — +379 (menor cuenta de la ANDE: 698 frente a 1.077 M US$) gráficos 7.1 y 7.10
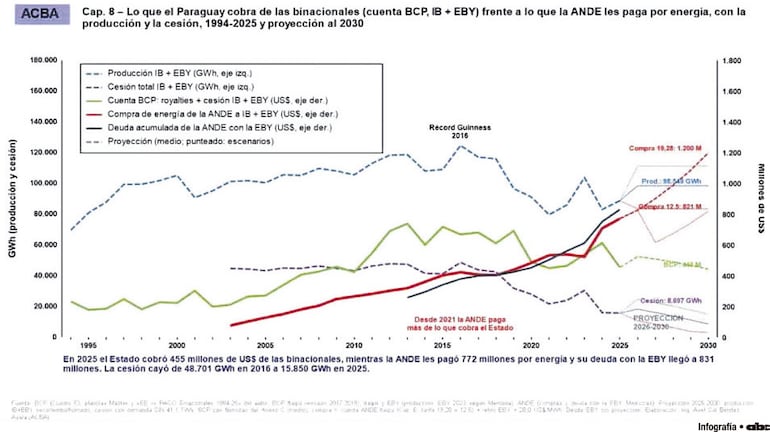
7. Cobrar la cesión a precio de mercado, solo si se mantiene statu quo 8.697 GWh cedidos al monómico (74,6 US$/MWh) en lugar de 12-14 — +533 (Itaipú 259; Yacyretá 274) gráficos 5.6 y 5.7.
8. Energía para industria, no para criptos- Topear MW para la cripto y prioridad a maquilas y parques industriales Reasigna hasta 9.680 GWh.
La Maquila no es el mejor ejemplo, pero es lo que hay. Exportaciones de mayor valor (unas 100 veces más US$ por MWh, comparación ilustrativa) gráficos 9.4 y 9.19.
Total (acciones 1 a 7) +3.263 recuperados; -1.993 nueva demanda; neto +1.270 +1.314 (más 38 en G.)
Soberanía y obras pendientes
9. Ejercer la soberanía: usar el 50% propio. Contratar el 50% de Itaipú y Yacyretá que corresponde por derecho y, en lugar de ceder, intercambiar con Brasil y Argentina la energía del invierno por la del verano (demanda de 3 a 2), aprovechando el factor de carga de la ANDE. Hasta 8.697 GWh cedidos pasan a uso nacional; el excedente de invierno se intercambia en vez de cederse. Alternativa a la acción 7. Menos ingreso por cesión, más valor agregado industrial (gráfico A.9) gráficos 9.18, A.1, A.2 y A.8.
10. Esclusa de navegación de Itaipú. Licitar e iniciar la obra con recursos de Itaipú (cuatro esclusas, 128 m de desnivel); prioritaria para un país mediterráneo —Segura oposición de los “bina$ionales”, quieren hacer megaproyectossolares MD. Inversión única de 1.200 a 1.500 M US$. Menor costo de flete por la hidrovía Capítulos 7 y 10
11. Terminar Yacyretá: embalse compensador Itatí–Itá Corá. Completar estudios y licitar la represa (1.660 MW) +11.290 GWh/año al habilitarse (5.645 para el Paraguay). Inversión de 4.000 M US$ (2.000 del Paraguay) Capítulo 7.
12. Interconexion regional. Completar estudios y licitar Capitulo 7.
Con estas primeras siete acciones, entre otros, el país ganaría unos 1.300 millones de US$ por año, la mitad de lo que gastaría en combustibles en 2030 (unos 2.550 millones), y la energía que hoy se cede a 10-14 US$/MWh alcanzaría para mover los vehículos eléctricos, cocinar sin GLP ni leña y aun así dejar saldos. La electricidad recuperada por menor pérdida y conexiones regularizadas (3.263 GWh) superan a la nueva demanda que se electrifica (1.993 GWh). Las dos acciones de mayor efecto en divisas, la tarifa de costo y el precio de la cesión, dependen de la revisión del Anexo C, al igual que los las demás ítems (9 a 12) dependen solo de la gestión y actitud de nuestras Autoridades, incluidas las futuras interconexiones de Integración, aunque muchos compatriotas fueron altas autoridades regionales (OLADE, CIER, ALADI, FOCEM y otros), con cuasi CERO resultados País.
Corolario
Quien controla la producción, la distribución y el costo de la energía tiene en sus manos el motor de la industrialización y la competitividad de un país. Quizás por eso los “irmaos Bina$ionales” lo ejecutan hace décadas.
La soberanía no se pide, se ejerce. No les tengo miedo a los de Afuera que nos quieren comprar, sino a los de Adentro que nos quieren vender – Arturo Illia
Del control al motor
Quien controla la producción, la distribución y el costo de la energía tiene el motor de la industrialización y la competitividad de un país.
Ing. Axel Cid Benítez Ayala – Octubre 2026 – Ciudadano paraguayo, orgulloso de sus raíces, contribuyendo con el granito de arena y con la gota de agua que horada la piedra.