
El pedido de informes del Senado sobre Ueno Bank, del Grupo Vázquez SAE (presidido por Federico Miguel Vázquez), aprobado el 9 de setiembre pasado contiene 31 preguntas divididas en seis apartados. En el primer apartado, las consultas se centran en el marco normativo y fiscalización, donde se requiere el detalle del régimen de límites para operaciones con vinculadas, los procedimientos ante detecciones de excesos y los requisitos sobre venta de cartera y financiación indirecta.
Asimismo, solicita datos sobre la cantidad de planes de regularización exigidos desde 2020, las sanciones aplicadas por excesos en los últimos 24 meses y la naturaleza de los dictámenes emitidos por la Unidad Jurídica para el Sector de Entidades Financieras.
Lea más: BCP recibe pedido de informe del Senado sobre operaciones de Ueno Bank
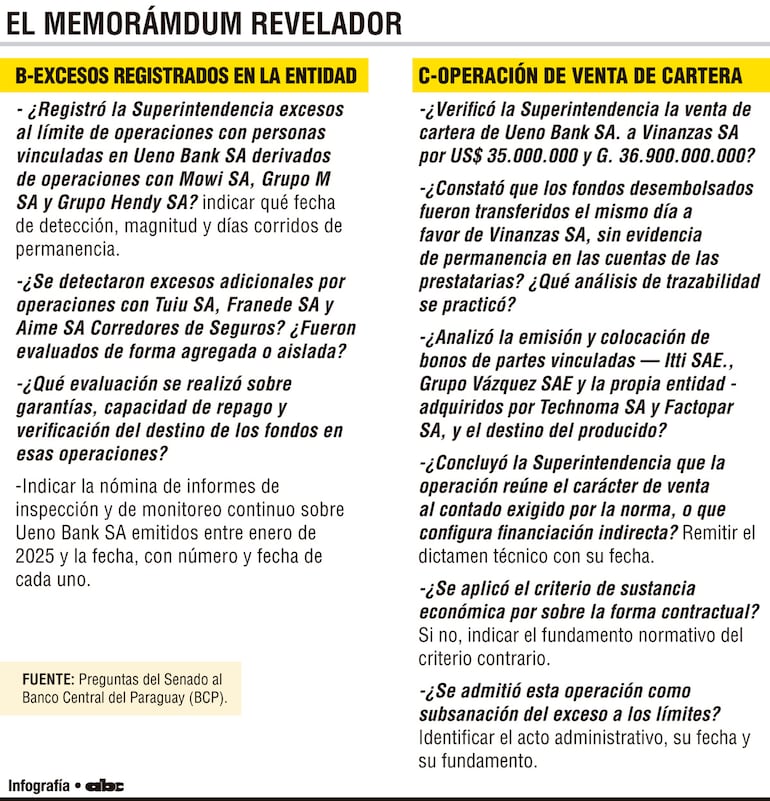
En el segundo grupo de preguntas se centran en las operaciones de Ueno Bank, ligado a los exsocios comerciales del presidente Santiago Peña. Para ello se indaga sobre registros de excesos en operaciones del banco con las firmas Mowi SA, Grupo M SA, Grupo Hendy SA, Tuiu SA, Franede SA y Aime SA Corredores de Seguros.
El pedido requiere fechas, montos, días de permanencia, evaluación de garantías, capacidad de pago, destino de fondos y la nómina de informes de inspección emitidos entre enero de 2025 y la fecha actual.
Venta de cartera y bonos
El documento pide precisiones sobre la fiscalización de la venta de cartera de Ueno Bank SA a Vinanzas SA por 35 millones de dólares y 36.900 millones de guaraníes. Además, solicita el análisis técnico de la emisión y colocación de bonos adquiridos por Technoma SA y Factopar SA, especificando si la operación fue clasificada como venta al contado o financiación indirecta.
En el cuarto punto están los planes de regularización y medidas correctivas. La solicitud requiere confirmar si se exigió a la entidad la presentación de un Plan de Regularización, el sustento jurídico de dicha decisión y la eventual aplicación de medidas cautelares, apertura de sumarios o emisión de dictámenes por parte de la unidad jurídica.
Lea más: IPS-Ueno: Samaniego retira y desactiva pedido al BCP sobre cobro de préstamos de la previsional
Como quinto ítem están las advertencias internas y personal de supervisión. El apartado de trazabilidad requiere información sobre la recepción y trámite de un memorando de fecha 10 de julio de 2026, suscrito por el exgerente de Supervisión, Fernando Rivarola. Se pide aclarar si existió disenso técnico respecto a la decisión de la Superintendencia, la existencia de protocolos para esos casos y el detalle de rotaciones de personal asignado a la entidad desde enero de 2025.
Por último está la gestión de fondos públicos y riesgo sistémico. El texto consulta sobre la intervención de la SIB en la tramitación del Decreto Nº 6329 del 6 de julio de 2026, la aplicación de normas de excusación de autoridades, la evaluación del riesgo de concentración de fondos del sector público e IPS, la situación de la excepción contable otorga tras la absorción de Visión Banco y la determinación de responsabilidades administrativas.
En el artículo 2 del proyecto presentado se pide al Banco Central del Paraguay (BCP) una copia autenticada del memorando del 10 de julio de 2026, informes de inspección de los períodos 2025 y 2026, dictámenes jurídicos y el acto administrativo de resolución sobre los excesos junto con sus respectivos registros de fechas de inicio y cierre.
El Banco Central del Paraguay (BCP) tiene 15 días para responder al pedido de la Cámara Alta.