La nota de la Asociación de Bancos del Paraguay (Asoban) presenta en detalle cada uno de los puntos que urgen respuesta por escrito del presidente Santiago Peña y del Banco Central del Paraguay (BCP), presidido por Carlos Carvallo, sobre la entidad bancaria resultante de la fusión autorizada en junio de 2024, que sería Ueno Bank. “La información auditada más reciente muestra una situación patrimonial y de liquidez sensiblemente comprometida”, dice el documento.
El análisis integra datos de balances publicados por esa entidad bancaria, boletines estadísticos del BCP e informes de la Dirección General del Tesoro Público. Según el reporte, la información auditada expone el esquema de financiamiento del crecimiento del balance al cierre del ejercicio 2025 –primer periodo completo posterior a la fusión–, en el que se registró un incremento total de G. 7.113.789 millones.
La descomposición por origen de los fondos indica que el 34,4% de dicho crecimiento (G. 2.444.929 millones) correspondió a depósitos del sector público, el 43,9% (G. 3.122.926 millones) al resto de obligaciones con el sector no financiero, el 11,6% (G. 822.530 millones) a obligaciones con el sector financiero, el 0,6% (G. 43.776 millones) a obligaciones diversas y previsiones, y el 9,6% (G. 679.628 millones) a aportes patrimoniales. La relación indica que, de cada diez guaraníes de incremento en el balance, un guaraní provino de capital propio y nueve de capital ajeno.
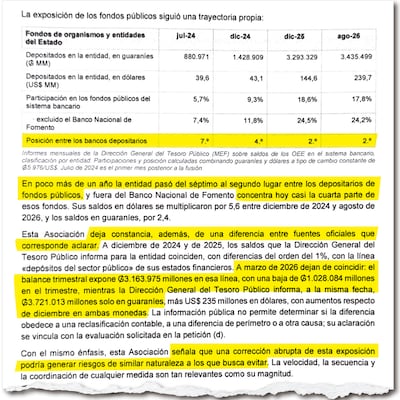
En el transcurso de 2025, los depósitos del sector público en la entidad pasaron de G. 1.747.130 millones a G. 4.192.059 millones, lo que representó una variación del 140%, concentrada en no más de diez depositantes. Con este flujo, la cuota de la entidad en el total de fondos del Estado depositados en el sistema bancario subió del 5,7% en julio de 2024 al 18,6% en diciembre de 2025.
“En poco más de un año la entidad pasó del séptimo al segundo lugar entre los depositarios de fondos públicos, y fuera del Banco Nacional de Fomento concentra hoy casi la cuarta parte de esos fondos. Sus saldos en dólares se multiplicaron por 5,6 entre diciembre de 2024 y agosto de 2026, y los saldos en guaraníes, por 2,4”, señala.
Respecto a la aplicación de los recursos, el informe señala que entre diciembre de 2024 y marzo de 2025 los depósitos se incrementaron en G. 1.755.304 millones (17%), en tanto que las colocaciones netas en cartera de crédito estuvieron entorno a G. 144.737 millones (2%), resultando en que el 92% del fondeo incremental no se aplicó a préstamos.
“La consecuencia sobre los indicadores de solvencia es directa y consta en las propias notas de los estados financieros. La solvencia total reportada se redujo prácticamente a la mitad en dos años, con una trayectoria descendente...”, indica.
A marzo de 2026, los registros de la entidad y del Tesoro Público mostraron diferencias contables. En su balance trimestral, la institución reportó G. 3.163.975 millones en la línea de depósitos del sector público, reflejando una baja de G. 1.028.084 millones en el primer trimestre.
Por su parte, la Dirección General del Tesoro Público informó para la misma fecha un saldo de G. 3.721.013 millones en guaraníes más US$ 235 millones, registrando aumentos en ambas monedas en comparación con diciembre de 2025.
El documento precisa que la información disponible no permite determinar si la diferencia obedece a una reclasificación contable, a una variación del perímetro de consolidación o a otra causa, y concluye que cualquier eventual ajuste en la exposición de estos depósitos podría generar riesgos, por lo que requerirá evaluar la velocidad, la secuencia y la coordinación entre las partes para prevenir consecuencias.