20 de octubre de 2026
siniestros


El seguro “a primer riesgo”
El seguro a primer riesgo representa una modalidad práctica y accesible dentro del contrato de seguros, diseñada para ofrecer una protección eficiente sin la complejidad de coberturas totales. En esencia, este tipo de seguro establece un límite máximo de indemnización acordado entre el asegurado y la aseguradora, conocido como suma asegurada, que actúa como un techo para cualquier siniestro.
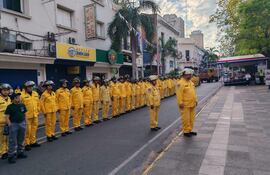
El Cuerpo de Bomberos Voluntarios celebra 47 años de servicio y entrega
El Cuerpo de Bomberos Voluntarios del Paraguay conmemora este sábado su 47° aniversario con actos frente al Panteón de los Héroes. Entre sirenas, flores y memoria, los “amarillos” celebran su trayectoria de vocación, sacrificio y amor al país. Hicieron además un emotivo reconocimiento a los héroes caídos en el servicio.
La provocación del siniestro en el seguro
El artículo 1609 del Código Civil expresa: “… El asegurador queda liberado si el tomador o beneficiario provoca el siniestro, dolosamente o por culpa grave. Quedan excluidos los actos realizados para precaver el siniestro o atenuar sus consecuencias, o por un deber de humanidad generalmente aceptado…”.
La caducidad en el contrato de seguros
La caducidad es un término que proviene del latín caducus, que significa “que cae”, y en materia de seguros es pues eso, el decaimiento del derecho del asegurado por la inejecución de una carga u obligación que le tiene impuesta en el contrato celebrado. El Art. 1579 del Código Civil expresa: “Cuando por este código no se ha determinado el efecto del incumplimiento de una carga u obligación impuesta al asegurado, puede convenirse la caducidad de los derechos de este, si el incumplimiento obedece a su culpa o negligencia de acuerdo con el siguiente régimen: a) si la carga u obligación debe cumplirse antes del siniestro, el asegurador deberá alegar la caducidad dentro del mes de conocido el incumplimiento. Cuando el siniestro ocurre antes de que el asegurador alegue la caducidad, sólo se deberá la prestación si el incumplimiento no influyó en el acaecimiento del siniestro, o en la extensión de la obligación del asegurador; y b) si la carga u obligación debe ejecutarse después del siniestro, el asegurador se libera por el incumplimiento si el mismo influyó en la extensión de la obligación asumida. En caso de caducidad corresponde al asegurador la prima por el periodo en curso al tiempo en que conoció el incumplimiento de la obligación o carga”.