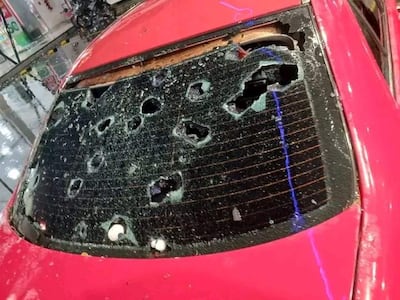
La caída de granizos de anoche, sábado 3, dejó automóviles con daños en parabrisas, vidrios, carrocería y otras partes, ante la magnitud del fenómeno climático. La situación también llevó a muchos propietarios a preguntarse qué ocurrirá ahora con sus vehículos y, principalmente, si el seguro contratado contempla este tipo de daños.
La vicepresidenta de la Asociación de Agentes de Seguros del Paraguay (AASP), Lorena Solís, señaló a ABC que es importante que los asegurados revisen su póliza, porque la cobertura por granizo, según explicó, es una cobertura adicional que ofrecen las compañías de seguros y no una cobertura principal.
La profesional aclaró que las condiciones varían según el plan contratado, al igual que ocurre con otros servicios que ofrecen diferentes opciones de planes y beneficios.
Lea más: Granizo “rompeautos”: el ingenioso y sencillo recurso de un luqueño para salvar su parabrisas
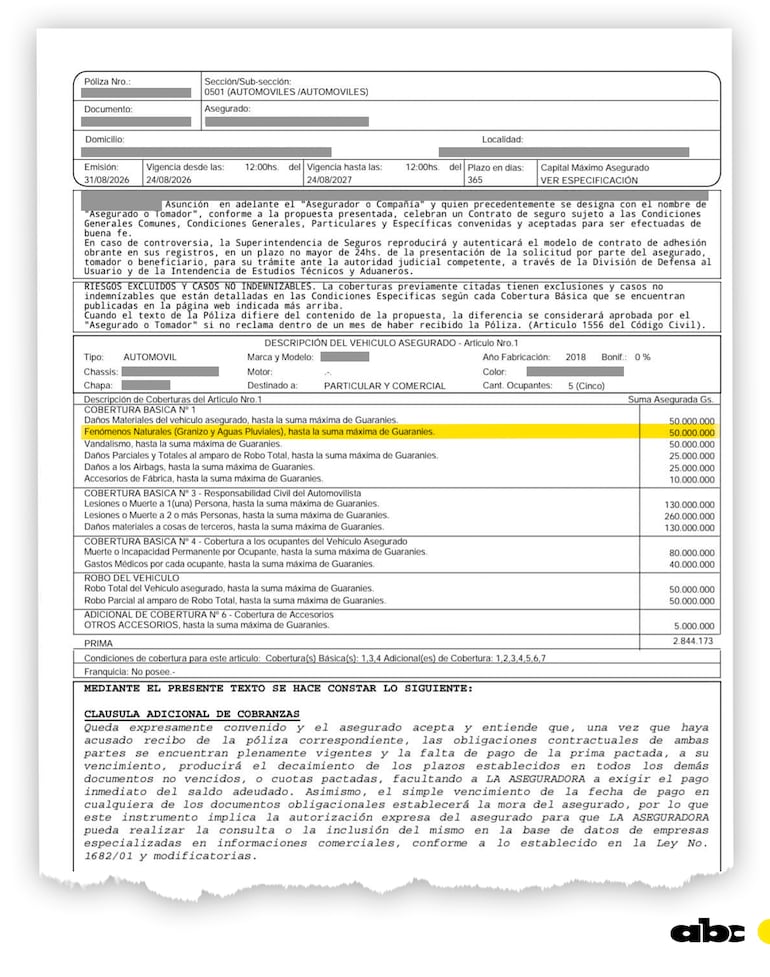
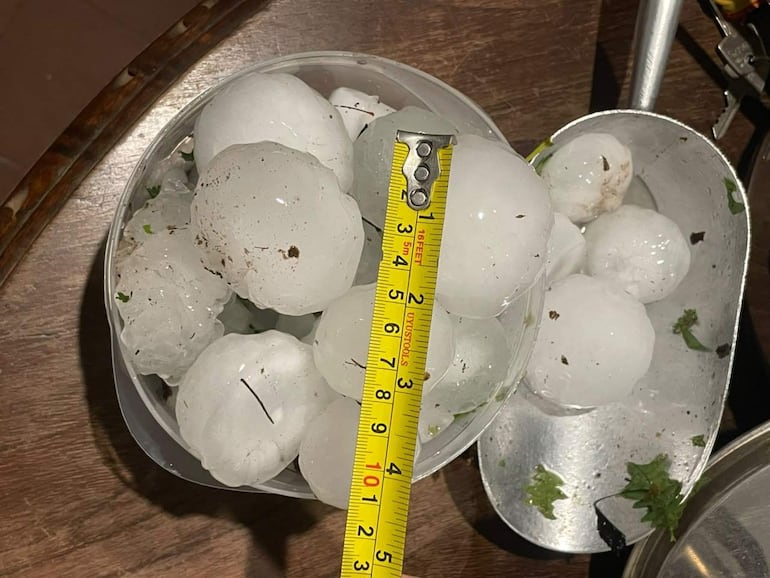
“Entre todas las compañías que ofrecen el seguro de automóvil, de por sí hay una cierta cobertura para este tipo de casos. Sabemos que lo que vivimos ayer es un caso totalmente inédito en Paraguay, más todavía por la dimensión de los granizos”, detalló.
Ante los daños registrados, Solís recomendó a los propietarios comunicarse con sus agentes de seguros para conocer las condiciones de la cobertura contratada y el procedimiento que deben seguir para realizar el reclamo.
¿Cómo se denuncia el daño?
El primer paso para iniciar el reclamo es comunicar el siniestro a la compañía de seguros. Solís manifestó que la mayoría de las aseguradoras cuenta con atención telefónica las 24 horas o aplicaciones (APP) mediante las cuales se puede realizar la denuncia.
En algunos casos, el asegurado puede cargar fotografías o videos del vehículo y brindar datos básicos sobre el hecho, como el lugar donde ocurrió, dónde se encontraba el automóvil, si estaba estacionado o circulando y cuándo se produjo el evento.
“Después con esa constancia y sin ningún otro trámite, en este caso no hace falta parte policial, es un hecho de la naturaleza”, indicó.
¿Cuál es el plazo para comunicar el siniestro?
Otro punto importante es el plazo para comunicar el daño. Solís recordó que, de acuerdo con las condiciones de las pólizas, los asegurados deben realizar la denuncia dentro de las 72 horas de ocurrido el hecho para no perder el derecho a la indemnización o a la cobertura.
“El reclamo puede realizarse incluso durante el fin de semana, mediante las aplicaciones o los canales telefónicos habilitados por las compañías, para posteriormente coordinar la inspección y los trabajos correspondientes”, amplió.
Reiteró que lo importante es asesorarse, llamar a los agentes y si se tiene la cobertura, reclamar dentro del plazo establecido por ley de seguros.
¿Qué debe decir la póliza para saber si cubre daños por granizos?
La clave, según precisó, es que la póliza especifique expresamente la cobertura para daños ocasionados por granizo y, además, detalle cuáles son sus condiciones y límites.
“Así como dice accidente, de robo, cobertura por granizo, ahí tiene que decir puntualmente cuál es la limitación o la cobertura que se tiene para ese riesgo”, acotó.
Lea más: Granizos del tamaño de un puño: Meteorología explica el temporal y el vínculo con el halo solar
Por ejemplo, si una póliza establece “cobertura por granizo 100%”, el asegurado tendrá cobertura para los daños ocasionados por este fenómeno conforme a las condiciones del contrato. Si, en cambio, señala “granizo hasta G. 5 millones”, ese monto representa el límite de la indemnización prevista para ese riesgo.
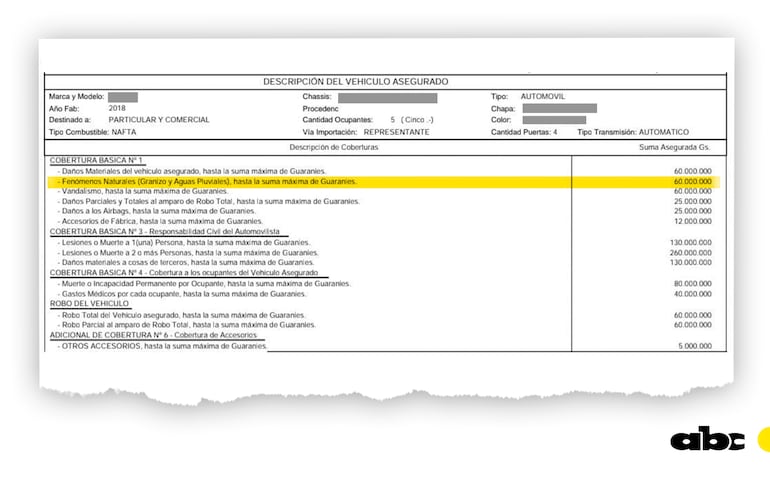
También pueden existir condiciones particulares, como límites relacionados con la antigüedad del vehículo.
“Al ser daño por granizo puede cubrir la chapería como el parabrisas, el faro, cualquier parte del vehículo y su estructura”, resaltó.
Si mi seguro tiene cobertura, ¿en cuánto tiempo me solucionan?
Una vez comprobado que la empresa puede hacerse responsable por los daños, Solís fue consultada sobre cuánto tiempo puede tomar la reparación de los vehículos afectados por el fenómeno climático.
Al respecto, respondió que la cobertura es inmediata en caso de que el cliente tenga contratada la cobertura correspondiente. En especial, señaló que la reparación de parabrisas no debería demorar.
“Generalmente son considerados siniestros express, entonces la cobertura tiene que activarse inmediatamente. Se pide la orden de trabajo, la orden de compra del repuesto y directamente, ya dentro de las 24 horas, se debe realizar el cambio con el proveedor”, finalizó.