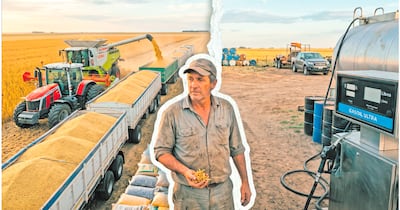
Por primera vez, en cuatro años, cada tonelada que cae en la tolva vale más. El problema es que el tanque de gasoíl que la mueve también.
Esa es la paradoja que hoy atraviesan los productores de granos paraguayos. Las cotizaciones de la soja, el trigo, el maíz y la canola despiertan después de un largo letargo. Sin embargo, la mejora llega con la estructura de costos inflada y una moneda local que juega en contra.
“El 15% que aumenta el producto de la venta se va a evaporar en el aumento del costo de producción”, advierte Karsten Friedrichsen, expresidente y actual miembro de la comisión directiva de la Asociación de Productores de Soja, Cereales y Oleaginosas (APS).
Cuatro años de precios bajos
Para entender el alivio actual hay que mirar hacia atrás. Tras los picos excepcionales de 2021 y 2022, en plena pandemia, los mercados internacionales se acomodaron en un escalón mucho más bajo.
Según Friedrichsen, durante un largo período la soja se movió para el productor paraguayo en una franja estrecha, entre US$ 270 y US$ 340 por tonelada, sin grandes sobresaltos.
La explicación estaba en la oferta. Las buenas cosechas en los grandes países productores mantuvieron el mercado abastecido y las cotizaciones contenidas.
La sequía ajena movió el tablero
El escenario empezó a cambiar hace dos o tres meses. Las condiciones climáticas adversas en Europa y Estados Unidos, con sequías y menores expectativas de producción en algunos cultivos, encendieron las pizarras internacionales.
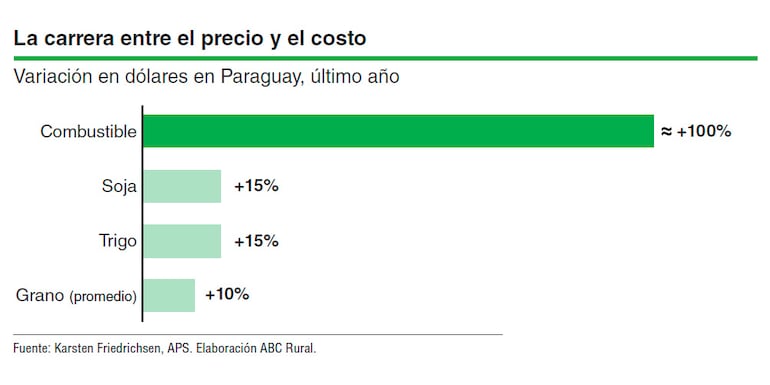
Friedrichsen estima que la recuperación ronda en promedio el 10%, según el producto. Algunos rubros llegaron a subir alrededor del 15%.
La soja se ubica en ese grupo, con una mejora cercana al 15%. El trigo registró una recuperación similar en el mercado paraguayo.
El gasoíl se come el margen
La señal de precios es positiva, pero no llega intacta al resultado económico. El principal factor de presión es el combustible.
De acuerdo con el dirigente de la APS, el precio del combustible prácticamente se duplicó en dólares en Paraguay en el lapso de un año.
El impacto atraviesa toda la cadena productiva: preparación del suelo, siembra, aplicaciones, cosecha, movimiento de granos y flete. No hay etapa del ciclo agrícola que no dependa del gasoíl.
La cuenta es sencilla. Mientras el precio de los granos avanzó entre 10% y 15%, los costos crecieron a un ritmo que absorbe buena parte de esa ganancia.
El guaraní, un factor en contra
A la ecuación se suma el fortalecimiento del guaraní. Para quien vende productos atados a los mercados internacionales, una moneda local más firme recorta el efecto de una suba expresada en dólares al momento de convertirla a moneda nacional.
El golpe es mayor para productores y empresas que tienen costos relevantes en moneda nacional.
Por eso, el desafío no pasa solo por vender más caro. La clave está en alcanzar una productividad lo suficientemente alta para que el ingreso adicional cubra la estructura de costos y todavía deje margen.
Divisas que llegan con demora
Hay otro dato que el mercado todavía no refleja. Existe un desfase entre la evolución de los precios internacionales y su impacto efectivo en las estadísticas de exportación.
El productor que hoy cosecha y comercializa empieza a capturar las nuevas condiciones. Pero ese efecto llegará en forma gradual a los registros de comercio exterior.
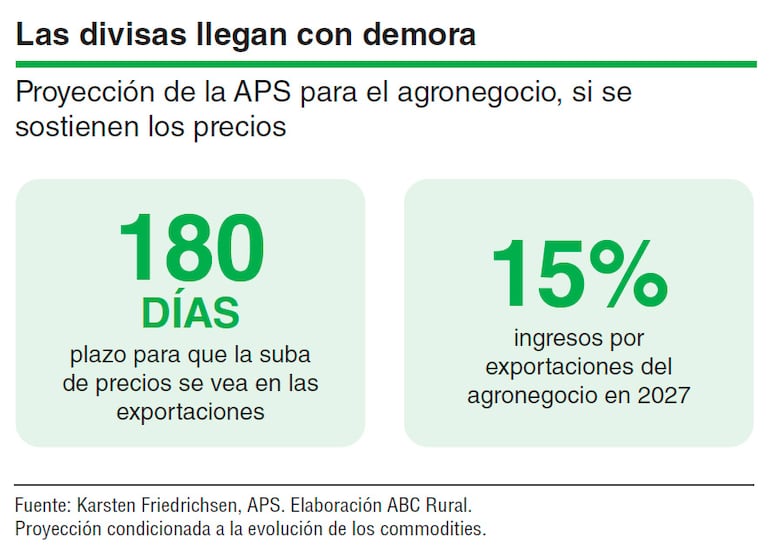
Friedrichsen calcula que el impacto será visible con mayor claridad en los próximos 180 días, a medida que las nuevas cosechas y los contratos cerrados a mejores valores se incorporen a las cifras oficiales.
Con ese horizonte, proyecta que Paraguay podría registrar un aumento de alrededor del 15% en los ingresos por exportaciones del agronegocio durante 2027.
La proyección tiene una condición: que los precios internacionales se sostengan. Las cotizaciones de los commodities pueden girar rápidamente, y el escenario cambiaría con ellas.
Además, el beneficio no se repartirá en partes iguales. El resultado de cada actor dependerá de su estructura de costos, sus condiciones de comercialización, el momento en que vendió y los contratos que ya tenía firmados.
Agro pesa 40% en el comercio exterior
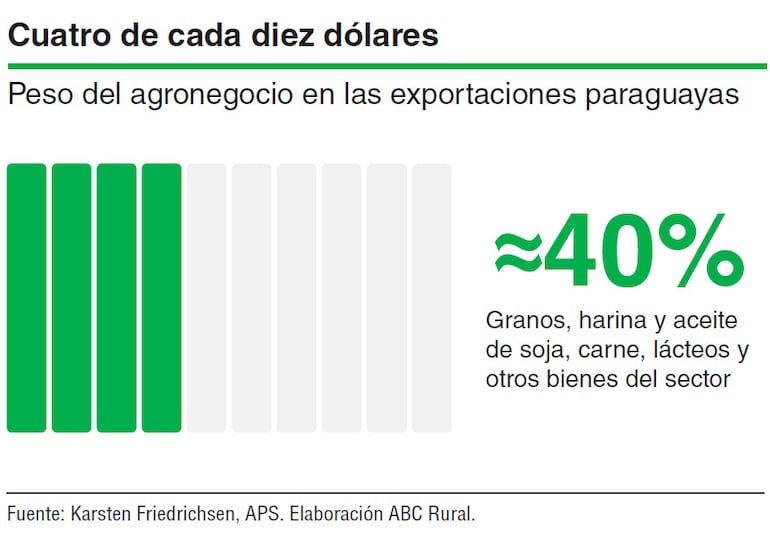
El peso del sector explica por qué la recuperación importa más allá de la tranquera. Si se suman granos, harina y aceite de soja, carne y productos cárnicos, lácteos y otros bienes vinculados, el agronegocio representa cerca del 40% de las exportaciones paraguayas.
Una mejora sostenida de los precios internacionales tiene, por lo tanto, efecto sobre la balanza comercial y el ingreso de divisas al país.
Aun así, vuelve a aparecer la brecha entre dólares y guaraníes. Más dólares por exportaciones no equivalen necesariamente a un ingreso proporcional en moneda local mientras el guaraní se mantenga fortalecido.
El trigo ya no duerme en el silo
En medio de las tensiones de costos, Friedrichsen destaca un cambio positivo: el mercado interno de granos gana fluidez.
En campañas anteriores, una cosecha abundante de trigo podía convertirse en un dolor de cabeza. Cuando la producción superaba la capacidad de absorción, parte del cereal quedaba almacenado en cooperativas y silos, sin compradores suficientes en Paraguay ni en Brasil.
Hoy el relato es otro. El trigo se cosecha y se comercializa con mayor agilidad, y el productor logra colocar su producción más rápido.
El dinamismo reduce el riesgo de acumular inventarios y le da al productor mayor previsibilidad para planificar la próxima campaña.
El maíz se va al etanol
Entre los cultivos, el maíz aparece como el gran candidato a ganar protagonismo. Para Friedrichsen, el motor es la expansión de las plantas de etanol en Paraguay.
Las nuevas industrias generan una demanda adicional para el cereal y alteran el equilibrio entre mercado interno y exportación.
El resultado podría ser un país que exporte menos maíz, pero que produzca más. La expectativa del sector es ampliar la superficie sembrada, sobre todo en la zafriña posterior a la soja, para abastecer a la demanda local.
La consecuencia directa será un mercado interno más dinámico y una mayor competencia por la compra del grano.
El efecto dominó podría alcanzar al trigo. Si parte del área triguera migra al maíz, el trigo reduciría su superficie, pero encontraría mejores precios en el mercado local gracias a una mayor puja entre compradores.
Brasil y Argentina tienen la llave
El rumbo de los precios en los próximos meses dependerá en buena medida de los grandes jugadores regionales.
Brasil y Argentina tienen un peso determinante en el mercado agrícola mundial. Si ambos países enfrentan problemas de rendimiento por el clima, los precios podrían mantenerse firmes e incluso registrar nuevas subas. Una cosecha abundante, en cambio, volvería a inflar la oferta y presionaría las cotizaciones a la baja.
Esa es hoy la principal incógnita para el productor paraguayo.
Vender caro no es igual a ganar más
Por ahora, el campo vuelve a vender a mejores precios después de varios años de valores deprimidos. Pero la recuperación de las cotizaciones no se traduce de forma automática en mayor rentabilidad.
El costo del combustible, la fortaleza del guaraní y la productividad de cada lote definirán cuánto de esa mejora queda realmente dentro de la tranquera.
El escenario combina mayores ingresos potenciales para la cadena agroexportadora con márgenes todavía ajustados para quienes producen. La diferencia entre vender más caro y ganar más dependerá de cuánto duren los precios actuales y de la capacidad de sostener una buena cosecha.