
La propia Cámara de Senadores exige una copia del memorándum del 10 de julio de 2026, firmado por el entonces gerente de Supervisión del Banco Central del Paraguay (BCP), Fernando Rivarola. Todo apunta a que este reporte es la base de las preguntas que acorralan a la banca matriz –actualmente presidida por Carlos Carvallo (expresidente de la otrora Financiera Ueno)– sobre su actuación en torno a Ueno Bank, del Grupo Vázquez SAE (presidido por Federico Miguel Vázquez).
Por el tenor del cuestionario, se puede inferir que dicho reporte no constituía un simple trámite burocrático, sino que exponía una ingeniería financiera por US$ 35.000.000 y G. 36.900 millones (alrededor de US$ 40 millones a la cotización actual) para aparentar la cancelación de créditos concedidos por encima de los límites legales a firmas vinculadas.
En el documento se supone que está la advertencia técnica de que la operación violaba las normas prudenciales del sistema financiero; sin embargo, considerando el sentido de las preguntas de la Cámara Alta sobre las medidas correctivas, solo se habría desencadenado una silenciosa crisis interna marcada por el desplazamiento de funcionarios y dejando al descubierto una peligrosa omisión de auxilio regulatorio sobre fondos que involucran de manera directa el patrimonio de los jubilados del Instituto de Previsión Social (IPS).
Lea más: Hermética reunión de Asoban con Peña tras pedido de informes del Senado al BCP sobre Ueno Bank
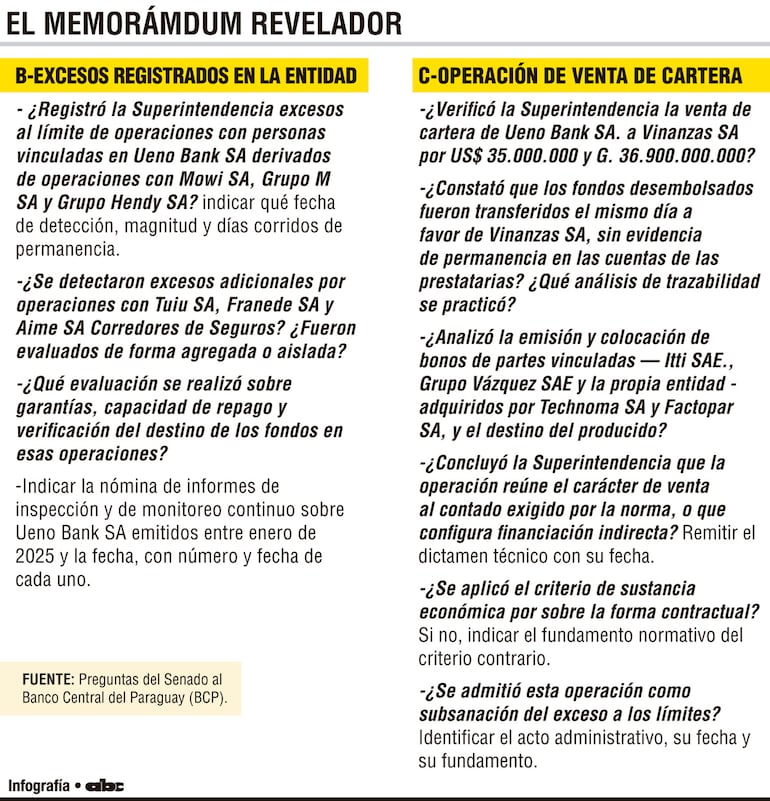
¿Cuál sería esa ingeniería?
Las preguntas del Senado son puntuales y correlativas, lo que permite reconstruir una historia de aparente monitoreo sobre las operaciones de Ueno Bank. Inicialmente, el cuestionario indaga sobre los límites de exposición crediticia fijados en la Resolución Nº 3 (Acta Nº 25 del 4 de mayo de 2017, Cap. A, inc. a.2).
Más adelante, las consultas apuntan de forma directa a los créditos otorgados a firmas ligadas al mismo ecosistema corporativo: Mowi SA, Grupo M SA, Grupo Hendy SA, Tuiu SA, Franede SA y Aime SA Corredores de Seguros.
Conforme al artículo 6º de la Ley Nº 2334/2003 y la Ley General de Bancos, la constatación de un exceso a los límites prudenciales por más de diez días corridos consecutivos no deja margen para la discrecionalidad del supervisor. Exige de manera imperativa la presentación de un Plan de Regularización y la adopción de medidas cautelares (Art. 34, numeral 3 de la Ley Nº 6104/2018) para proteger a los ahorristas.
Lea más: Lo que aprobó el Senado sobre Ueno Bank y los pedidos de informes al BCP
Sin embargo, las preguntas exponen que esta exigencia no se habría cumplido. Todo indica que en lugar de encarar un proceso de desinversión real o recibir aportes genuinos de capital, la entidad bancaria ejecutó una maniobra contable exprés.
Las consultas dejan al desnudo cómo se habría montado la aparente “limpieza” de los riesgos: Ueno Bank estructuró una supuesta venta al contado de su cartera de créditos morosa y en exceso a la firma Vinanzas SA, por más de US$ 35 millones y G. 36.900 millones.
En los papeles, las deudas habrían desaparecido y se mostró un activo liberado de concentraciones peligrosas. Sin embargo, las siguientes preguntas delatan lo que habría sido el hallazgo de la Gerencia de Supervisión del BCP al indagar sobre la trazabilidad de las cuentas operativas: “¿Constató que los fondos desembolsados fueron transferidos el mismo día a favor de Vinanzas SA, sin evidencia de permanencia en las cuentas de las prestatarias? ¿Qué análisis de trazabilidad se practicó?”, cuestiona de manera puntual la Cámara de Senadores.
Esto desnuda un escenario claro y que los montos para adquirir la cartera habrían sido transferidos el mismo día, sin que existiera permanencia de los recursos ni capacidad patrimonial autónoma en la firma compradora para asumir semejante volumen de riesgo.
Un punto clave en el cuestionario del Senado es que al rastrear el origen del dinero con el que Vinanzas SA “pagó” la cartera, la supervisión del BCP también habría descubierto la emisión y colocación de bonos de empresas vinculadas al propio grupo (específicamente Itti SAE y Grupo Vázquez SAE).
Estos títulos fueron adquiridos por Technoma SA y Factopar SA, los cuales inyectaron el dinero que terminó cerrando el círculo en la compra de la cartera del banco, tal como se desprende de la pregunta: “¿Concluyó la Superintendencia que la operación reúne el carácter de venta al contado exigido por la norma, o que configura financiación indirecta?”.
Esta consulta es decisiva porque abre la certeza de que no existió una venta real. El banco habría utilizado recursos de su propio ecosistema corporativo para financiar a un tercero que le compró sus propios activos morosos. Esta maniobra encuadra de manera directa en la figura de Financiación Indirecta Prohibida, sancionada en el artículo 7º de la Resolución Nº 15 (Acta Nº 24/2024 del BCP).
En términos sencillos, la operación equivale a que un particular le preste dinero a un tercero para que este le compre un activo deteriorado, aparentando que el bien fue vendido y sacándolo de su balance, cuando en realidad el riesgo financiero nunca salió de la casa. Al no transferirse el riesgo crediticio a un tercero independiente, la cartera siguió estando bajo el perímetro de riesgo del banco, convirtiendo la “subsanación” en una ficción contable.
El memorando Rivarola y la purga técnica
Las preguntas de mayor gravedad no radican solo en la audacia del esquema financiero, sino en la reacción del Banco Central del Paraguay (BCP). De manera contundente, el Senado pide explicaciones sobre el trámite dado al memorándum del 10 de julio de 2026 firmado por Fernando Rivarola y los dictámenes de la Unidad Jurídica.
El cuestionario va más allá al indagar sobre las circunstancias que derivaron en la salida del exgerente de Supervisión y su posterior traslado a la Agencia Financiera de Desarrollo (AFD).
Como cierre, la Cámara Alta enfoca su cuestionario en la falta de medidas correctivas, considerando la alta concentración de fondos públicos y del Instituto de Previsión Social (IPS) en Ueno Bank, un escenario que pone a prueba la independencia del regulador, hoy liderado por Carvallo, expresidente de la propia entidad fiscalizada.
ABC viene insistiendo desde hace varias semanas en obtener la versión de Carvallo, presidente del BCP, y de Holger Insfrán, superintendente de Bancos. Sin embargo, ninguno responde a nuestras comunicaciones.