
Los economistas Patricia Goto y Gustavo Rivas, del Banco Atlas profundizaron sobre los fundamentos actuales de la economía, así como los riesgos y tendencias, como también las proyecciones para el 2027 periodo en que estima un crecimiento económico del 4%, una inflación del 3,5% y un tipo de cambio cercano a G. 6.200 y G. 6.350, fue en el marco del evento “Coordenadas Atlas” realizado en la fecha.
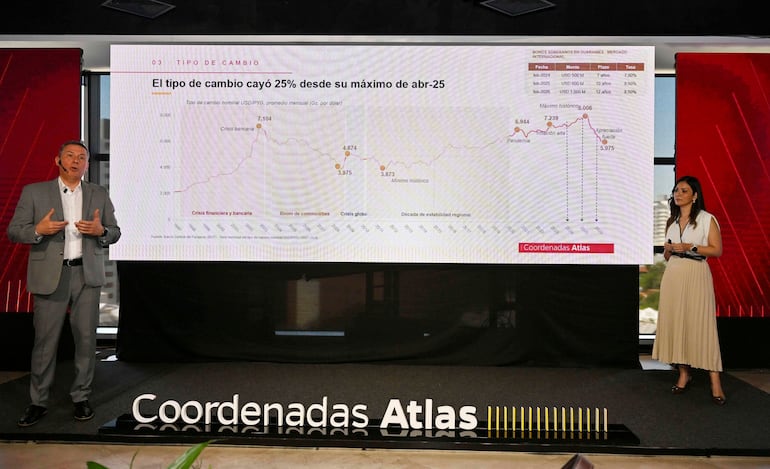
Para este año, las proyecciones se mantienen alineadas a la previsión oficial de un 4,5% de expansión del PIB con una inflación por debajo de la meta, actualmente en 1,5% y un tipo de cambio cercano a los G. 6.000
Entre los puntos desarrollados, la economista Patricia Goto se refirió a indicadores de la economía que ya generan una llamada de atención o alerta.
De acuerdo con los datos analizados por el Monitor Macroeconómico del Banco Atlas, ya se observan indicadores de desaceleración del consumo, que si bien son generales o globales, igualmente ya indican cierta sensibilidad de lo que está sucediendo en la economía.
Lea más: Crédito de consumo avanza y lidera cartera bancaria por valor de US$ 6.020 millones
Desaceleración en indicadores de ventas
Así por ejemplo detalló que se observa una clara tendencia a la baja en el indicador de ventas, citando como ejemplo el desempeño del Estimador Cifras de Negocios (ECN) que registra un crecimiento interanual del 4,2% al mes de julio, dato inferior al crecimiento acumulado del 2024, del 8%, y del año 2025, cuando las ventas crecieron 6% .
Goto precisó que esta desaceleración no es puntual en cierto rubros nomas, sino bastante generalizada entre los sectores. Por ejemplo, detalló que en el rubro de supermercados hay una clara desaceleración, con un crecimiento de apenas 1% frente al 6% que venía creciendo el año pasado, y lo mismo sucede con la agrupación de tiendas de vestir que está creciendo en torno al 3% versus 6% que crecía el año pasado. El mismo efecto se observa en el rubro de equipamientos del hogar, productos farmacéuticos y otros. En lo que respecta a la venta de materiales de construcción, prácticamente sin crecimiento este año versus 17% que crecía el año pasado.
La excepción se nota en la venta de vehículos que está creciendo a una tasa del 14% versus 11% que ya venía creciendo el año pasado, debido a que este sector está siendo bastante beneficiado con la situación cambiaria, explicó la experta.
Mientras que combustibles y telefonía móvil ya están en terreno negativo. “Estos son los grandes rubros que nosotros tenemos para monitorear y donde se nota bastante la desaceleración generalizada e incluso de una contracción en el caso de combustibles y telefonía”.
Lea más: Estimador de ventas registra incremento acumulado del 4,5% a mayo
Baja en combustibles, un indicador determinante en la demanda

Sobre todo en el caso de los combustibles, este indicador no es menor, según explicó Goto, porque se trata de un producto que es muy demandado por todos los otros rubros. “Entonces, en un año de cosecha récord de la soja, donde entendemos que el sector productivo ha demandado bastante de combustible, igualmente está en términos negativos de venta. Significa que de vuelta el agro vino a compensar la desaceleración que hay en otros sectores y esto es un muy buen indicador de la demanda” precisó.
Otro factor que se está observando es la desaceleración en las importaciones también que de alguna manera confirman la tendencia en como viene la demanda de ciertos bienes en adelante.
¿Qué pasa con el tarjeteo?

Otro indicador que la economista tomó como referencia son las compras con tarjetas de crédito y débito, tanto en cantidades como en montos, con un avance muy importante como medio de pago, y que por su avance permiten tener cierta sensibilidad de lo que está sucediendo con el consumo y en este caso también se refleja una tendencia a la baja.
Sin embargo, Goto aclaró que las tasas de crecimiento en el financiamiento con tarjetas todavía son bastante elevadas, creciendo a tasas de dos dígitos cerca del 20%, pero vienen de crecer entre 30% y 40% en meses anteriores. “Todavía son tasas altas, pero ya muestra como viene la tendencia en adelante”, afirmó.
Lea más: En aumento el tarjeteo para sobrevivir: Líneas menores a G. 3 millones crecen 50,6% a mayo
Factores detrás de la desaceleración del consumo:
- Crédito de consumo crece muy por encima del crédito total
A modo de tener en cuenta para avizorar lo que viene, la economista indicó que es importante mirar el escenario futuro considerando estas señales que tenemos actualmente y sobre todo analizar que tan sostenible puede ser el boom del consumo que tuvimos el año pasado.
Si bien, el crédito es uno de los motores importantes del crecimiento, también hay que analizar cuan sostenible es y que tan congruente con la tasa de bancarización.
Según precisó que el crédito al consumo viene creciendo mucho más aceleradamente que el crédito total y esto es una señal de alerta. Hoy está creciendo el crédito al consumo en torno al 23%, que todavía es una tasa bastante alta, versus 17% que crecen los créditos totales y a la fecha ya representa el 21% de los créditos totales y es el principal sector financiado por los bancos y financieras hoy.
Dijo también que históricamente ha sido el agro el sector más bancarizado, tomador de créditos tradicional y hoy ya es desplazado por el consumo que se posiciona como el principal rubro financiado por el sistema financiero.
- Crédito de consumo crece tres veces más rápido que el ingreso
Por otro lado, la experta precisó otro dato revelador en relación a la relación del ingreso versus el consumo. Sobre el punto refirió que el ingreso es el que finalmente le da el sustento para que este crecimiento pueda llegar a ser más perdurable y sostenible en el tiempo y en este caso, se observa que la evolución del crédito al consumo y la masa salarial, vienen avanzando a velocidades muy diferentes
El crédito al consumo está creciendo cerca del 60% tomando solamente los últimos dos años, como punto de partida el 2024 y 20% la masa salarial. “Hay una divergencia importante y eso finalmente también nos da una señal de alerta para próximos periodos”, advirtió.
- Ingresos sufren efecto inflacionario

Además, explicó que los ingresos sufren adicionalmente el efecto de la inflación. La experta precisó que la inflación genera una pérdida del poder adquisitivo que es muy visible pese a los resultados bajos que últimamente da a conocer el Banco Central del Paraguay. No obstante, la economista resaltó que Paraguay ha tenido una inflación en alimentos muy importante en los últimos dos años, que finalmente determinan esa pérdida de poder adquisitivo.
“Si bien el IPC es un indicador global, algo que es transversal en la canasta de todos nosotros son los alimentos. O sea, es algo que podemos tomarlo como cierto y podemos realmente utilizarlo como referencia de la pérdida del poder adquisitivo.
De un salario promedio de G. 3.000.000 que hoy gana el paraguayo, si eso deflactamos por inflación total, eso baja a G. 2.300.000, casi un millón de guaraníes menos. Y si solamente deflactamos por la inflación en alimentos, el salario real quedaría en solo G. 2.100.000. “Entonces, esto es realmente el salario real que hoy tiene un paraguayo y que encima está tomando mucha más deuda. Entonces, esto nos da una señal de alerta para justamente ver la sostenibilidad en los próximos periodos.
Lea más: Inflación cero en agosto, pero desde que asumió Peña alimentos subieron 23%
Morosidad con tendencia al alza
Un tema preocupante es lo que se revela en la tendencia de la morosidad y según Goto, esto da un giro en el 2026 con una mora del consumo en agosto que muestra ya una mora del 5,5% en la citada cartera. “Entonces, probablemente todo ese deterioro que venimos hablando ya finalmente termine reflejándose en los niveles de mora.
Un último mensaje: sin recuperación del ingreso, el crédito va a dejar de ser un impulso como lo fue en el 2025 y puede llegar a pasar a ser una restricción” puntualizó