De acuerdo con los balances presentados por Ueno Bank, los activos totales alcanzaron G. 25,64 billones al cierre de junio de 2026 frente a G. 21,10 billones en diciembre de 2025. La diferencia representaba un aumento de 21,5% en apenas seis meses. En comparación con junio de 2025, cuando totalizaban G. 17,20 billones, el crecimiento interanual fue de 49,1%.
La expansión también alcanzó la cartera crediticia. Los créditos vigentes al sector no financiero, expresados en términos netos, aumentaron de G. 11,02 billones en diciembre de 2025 a G. 14,57 billones en junio de 2026, equivalente a 32,2%. Este comportamiento evidenciaba una ampliación importante de las operaciones de intermediación financiera durante el periodo.
Sin embargo, uno de los indicadores que merecían especial atención corresponde a la evolución de los créditos vencidos. El saldo bruto de préstamos vencidos al sector no financiero pasó de G. 48.607 millones al cierre de 2025 a G. 84.616 millones en junio de 2026, un incremento de 74,1%. La variación resulta relevante porque superó ampliamente el crecimiento de la cartera vigente.
Lea más: Ueno Bank: estos son los responsables de depositar fondos públicos y jubilatorios, denuncia senador
No obstante, estos saldos no permiten calcular directamente el índice oficial de morosidad ni establecer un deterioro generalizado de los préstamos, debido a que deben analizarse junto con las refinanciaciones, previsiones y clasificaciones de riesgo.
En paralelo, las previsiones correspondientes a los créditos vencidos aumentaron de G. 10.521 millones a G. 23.470 millones, una expansión de 123,1%. La evolución ya evidenciaba un mayor reconocimiento contable de posibles pérdidas asociadas a dicha cartera, aunque no permite determinar la suficiencia total de las previsiones.
Crecimiento patrimonial fue menor al de los activos
Otro elemento relevante corresponde a la estructura patrimonial. Entre diciembre de 2025 y junio de 2026, el patrimonio neto aumentó de G. 2,12 billones a G. 2,44 billones, equivalente a 15,1%. Sin embargo, este crecimiento fue inferior al registrado por los activos, que aumentaron 21,5%. Por tanto, la relación entre patrimonio contable y activos totales descendió de 10,04% a 9,50%, una reducción de 0,54 puntos porcentuales.
El comportamiento representaba un aumento del apalancamiento contable y justificaba examinar la capacidad patrimonial de la entidad frente al crecimiento de sus operaciones. Sin embargo, no equivalía al índice regulatorio de solvencia ni constituía, por sí solo, evidencia de incumplimiento normativo, al menos con los datos públicos dados a conocer por el caído banco, pero sí ya mostraba importantes señales.
Por su parte, los pasivos totales aumentaron de G. 18,98 billones a G. 23,21 billones, equivalentes a 22,3%. Dentro de esta estructura, los depósitos del sector público pasaron de G. 4,49 billones a G. 5,03 billones durante el primer semestre, un incremento de 11,9%. Estos recursos representaban aproximadamente el 31% de los depósitos registrados de los sectores público y privado no financieros a junio de 2026. La proporción adquiere relevancia por la exposición de instituciones estatales a la situación financiera de la entidad.
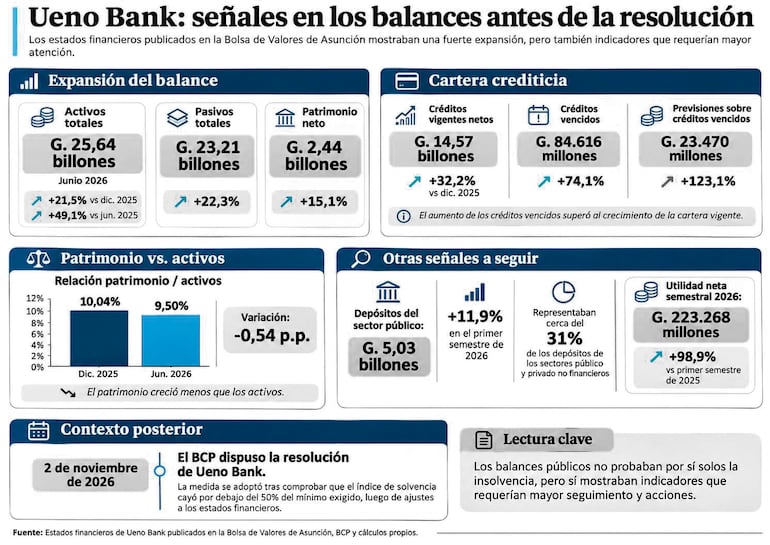
Pese a estos indicadores, Ueno Bank declaró una utilidad neta de G. 223.268 millones en el primer semestre de 2026, frente a G. 112.238 millones en igual periodo de 2025, un aumento de 98,9%.
Los balances publicados reflejaban, por tanto, resultados positivos y una expansión de las operaciones, pero también ya presentaban elementos que justificaban un análisis más exhaustivo de la cartera, las fuentes de financiamiento y la suficiencia patrimonial.
Lea más: Ueno: cuatro vinculados al BCP están recluidos en una habitación que era para descanso policial
Posteriormente, el BCP dispuso el procedimiento de resolución al comprobar que el Índice de Solvencia de Ueno Bank había descendido por debajo del 50% del mínimo exigido, después de ajustes realizados a sus estados financieros durante el proceso de regularización.
En este contexto y a modo de remarcar, los indicadores históricos presentados por la propia entidad permitían identificar aspectos que requerían atención y, sobre todo, acciones por parte de la autoridad competente.
En la próxima edición se analizarán si los expuestos balances trimestrales desde el 2024 también ya presentaban indicadores que merecían una mayor revisión.
* Este material fue elaborado por MF Economía e Inversiones.