Esta mañana llegó al Congreso el informe remitido por el BCP al Congreso sobre las 31 preguntas hechas por los legisladores.
Las preguntas 7, 8, 9, 11, 12, 14, 15 y 16 contienen de manera expresa, referencias a operaciones de terceros que deben ser excluidas del informe al Congreso, conforme está previsto en el artículo 7 inciso e) de la ley 489/95 (modificado por la ley 7066/23).
A continuación, las preguntas y respuestas textuales del informe.
Estas son las preguntas y respuestas
“a) Si existe alguna disposición legal, reglamentaria, operativa o técnica que impida al Instituto de Previsión Social acreditar directamente el importe de los préstamos otorgados a sus beneficiarios en cuentas mantenidas por estos en cualquier entidad financiera habilitada y libremente indicada por el prestatario.
En primer lugar, es importante señalar que el IPS no es un sujeto supervisado por el BCP, por tanto, las normas emitidas por el Banco Central del Paraguay no tienen alcance para las operaciones realizadas por el Instituto de Previsión Social. (1 Esto está en concordancia con lo dispuesto en el artículo 1 de la Resolución 7 acta 17 de fecha 31 de marzo de 2022, del Directorio del Banco Central del Paraguay). (2 Si bien el artículo 7 inciso e) de la ley orgánica (en su versión vigente, dada la modificación efectuada en sede legislativa) exceptúa a las Cámaras del Congreso para acceder a esta información, la misma norma determina que debe excluirse las informaciones sobre las operaciones de los clientes de las entidades financieras).
Por otro lado, el Banco Central del Paraguay regula la actuación de las entidades supervisadas en el marco de la relación con sus clientes. En el caso particular del desembolso de préstamos realizada por terceros no supervisados a sus clientes, corresponde a una relación contractual entre el prestamista y los prestatarios, fuera del alcance de las reglamentaciones del BCP.
b) Cuáles son los mecanismos actualmente disponibles en el Sistema de Pagos del Paraguay (SIPAP), para efectuar acreditaciones o transferencias masivas a cuentas mantenidas en distintas entidades financieras? Indicar si dichos mecanismos resultan técnicamente aptos para procesar un volumen aproximado de mil ochocientos a dos mil desembolsos mensuales.
A continuación, se transcribe la respuesta de la Gerencia de Operaciones y Pagos del Banco Central del Paraguay:
“Actualmente, el Sistema de Pagos del Paraguay (SIPAP) en lo que respecta a pagos se encuentra integrado por diversos módulos, conforme al establecimiento en la Resolución N° 2, Acta N° 31 de fecha 13.07.26 Reglamento general de los sistemas de pagos del Paraguay (SIPAP) del Banco Central del Paraguay y sus reglamentaciones complementarias.
Entre dichos módulos se encuentran: a) el Sistema de Liquidación Bruta en Tiempo Real (LBTR), cuyo objetivo principal es la liquidación y el procesamiento de transacciones interbancarias de alto valor; b) el Sistema de Pagos Instantáneos (SPI), destinado al procesamiento de transferencias y pagos electrónicos de bajo valor de manera instantánea; y c) la Cámara Automatizada de Compensación (ACH, por sus siglas en inglés Automated Clearing House), cuyo propósito es el procesamiento de transferencias y pagos mediante esquemas de compensación por lotes.
En relación con la consulta planteada respecto a la posibilidad de efectuar transferencias masivas hacia distintas entidades financieras, corresponde señalar que, siempre que dichas operaciones sean de carácter interbancario y cumplan con las condiciones, requisitos y criterios establecidos en la normativa vigente y en los reglamentos operativos aplicables, el canal más apropiado para su procesamiento es la ACH, atendiendo que la función principal de este módulo consiste precisamente en la gestión y compensación de pagos masivos o por lotes.
Asimismo, en lo que respecta a la capacidad operativa requerida para este tipo de transacciones, cabe mencionar que la infraestructura tecnológica del SIPAP cuenta con la capacidad necesaria para soportar y procesar este volumen de operaciones, conforme a los parámetros de desempeño, disponibilidad y seguridad establecidos para el sistema."
c) Informar si, desde el punto de vista de la normativa bancaria y de protección al usuario financiero, resulta admisible que el desembolso de un préstamo otorgado por una entidad no financiera quede condicionado a la apertura de una cuenta en una entidad bancaria determinada, cuando el prestatario no mantiene previamente una cuenta en dicha entidad.
Al respecto, la admisibilidad del desembolso de un préstamo realizado por una entidad no financiera debe ser analizada en el contexto particular. Es decir, en el caso del IPS dicha admisibilidad se encuentra sujeta a la capacidad y atribuciones legales que tenga dicha institución; y en el supuesto caso de que la misma cuente con dichas atribuciones, la admisibilidad quedaría sujeta a los términos contractuales pactados entre las partes.
d) Indicar la normativa aplicable en materia de consentimiento, información al cliente, contratación de cuentas bancarias y libertad de elección del usuario financiero, cuando la apertura de una cuenta tenga por finalidad exclusiva o principal recibir fondos provenientes de un tercero.
Actualmente no se cuenta con un marco legal aplicable a la apertura de cuentas que tengan por finalidad exclusiva o principal la de recibir fondos provenientes de un tercero.
e) Detallar si el Banco Central del Paraguay o la Superintendencia de Bancos han recibido desde el año 2020 a la fecha consultas, comunicaciones, reclamos, denuncias o pedidos de opinión formulados por el Instituto de Previsión Social, Visión Banco, Ueno Bank u otras personas o entidades respecto del mecanismo de desembolso de préstamos del Instituto de Previsión Social. En caso afirmativo, remitir copia de los antecedentes y de las respuestas emitidas.
De acuerdo con los registros disponibles, no se cuentan con antecedentes de consultas, comunicaciones, reclamos, denuncias o pedidos de opinión formulados por las citadas instituciones, relacionados con el mecanismo de desembolso de préstamos del Instituto de Previsión Social en el periodo citado.
f) Especificar si el Banco Central del Paraguay o la Superintendencia de Bancos han realizado alguna evaluación, fiscalización, observación o recomendación relacionada con la utilización de una entidad financiera determinada para la canalización de los préstamos del Instituto de Previsión Social o con la apertura de cuentas vinculadas a dichos desembolsos. En caso afirmativo, remitir los antecedentes correspondientes.
Conforme a las verificaciones realizadas, no obran en nuestros registros antecedentes de evaluaciones o procesos puntuales relacionados a la utilización de una entidad financiera determinada para la canalización de los préstamos del Instituto de Previsión Social.
En ese sentido, conforme a lo señalado en el inciso anterior, no se cuentan con antecedentes de consultas, comunicaciones, reclamos, denuncias o pedidos de opinión formulados por las citadas instituciones, relacionados con el mecanismo de desembolso de préstamos del Instituto de Previsión Social en el periodo citado.
Resolución P.I. N.º 134
1) Detalle de los límites vigentes para operaciones con personas vinculadas, conforme a la Resolución N° 3, Acta N° 25 del 4 de mayo de 2017, Capítulo A, inciso a.2 y el procedimiento de detección de excesos.
La Resolución N° 3, Acta N° 25 del 4 de mayo de 2017, LÍMITES GLOBALES, INDIVIDUALES Y TEMPORALES A LAS OPERACIONES DE BANCOS Y FINANCIERAS - REGLAMENTACIÓN DE LA LEY N° 5787/16 “DE MODERNIZACIÓN Y FORTALECIMIENTO DE LAS NORMAS QUE REGULAN EL FUNCIONAMIENTO DEL SISTEMA FINANCIERO PARAGUAYO”, en su Capítulo A, inciso a.2, establece cuanto sigue:
“a.2- Límites para personas vinculadas. Sin perjuicio de las demás limitaciones que resultan de las Leyes N° 861/96 y 5787/16, el total de los créditos que una Entidad del Sistema Financiero otorgue a personas físicas o jurídicas vinculadas de manera directa o indirecta a su propiedad, o a su gestión, conforme los Artículos 46° de la Ley N° 861/96 y 47° de la Ley N° 5787/2016, no puede exceder de un monto equivalente al 20% (veinte por ciento) de su patrimonio efectivo.
Se considerarán entidades vinculadas a la propiedad de una Entidad del Sistema Financiero, aquellas personas físicas o jurídicas que, directa o indirectamente, conforme a los artículos 46° y 47° precitados, posean más del 10% (diez por ciento) de las acciones del capital social.
Asimismo, se entenderá por personas vinculadas a la gestión de una Entidad del Sistema Financiero, aquellas comprendidas en los artículos 46° de la Ley N° 861/96 y 47° de la Ley N° 5787/16 respecto a los Directores, Gerentes y principales funcionarios de las entidades.
Las condiciones de los aludidos préstamos no serán más ventajosas que las vigentes en el mercado.
Cuando el Banco Central del Paraguay autorice las operaciones y servicios a los que se refiere el numeral 30) del artículo 40 de la Ley N° 861/96, fijará sus límites globales respecto de su patrimonio."
Con respecto al procedimiento de detección de excesos, se encuentra vigente la Circular SB.SG. N° 177/97, que obliga a que las entidades del sistema financiero remitan todas las operaciones que sobrepasen los límites individuales establecidos en la ley n.° 861/96 y las garantías que respalden dichas transacciones. En dicha circular se solicita la identificación del deudor, el saldo máximo de créditos y contingencias registrado durante el mes, el límite aplicable en relación con el patrimonio efectivo, el eventual exceso determinado, así como el valor y tipo de las garantías que respaldan las operaciones.
La obligación de informar recae sobre las entidades con carácter de declaración jurada y esta información constituye la base utilizada por la Superintendencia de Bancos para efectuar el monitoreo.
Adicionalmente, el BCP recibe información relativa a las operaciones crediticias concedidas por las entidades financieras a sus clientes, así como a la conformación de grupos de personas vinculadas. Dichos datos son utilizados para efectuar verificaciones y validaciones respecto de la información presentada en cumplimiento de la Circular SB.SG. N° 177/97.
Posteriormente, individualizados aquellos casos que, por las características observadas, requieren una revisión adicional, el equipo de supervisión procede al análisis de los antecedentes y de la información disponible en cada caso, a fin de verificar la situación informada, evaluar las circunstancias que dieron origen al eventual exceso y determinar si corresponde requerir información o documentación adicional a la entidad supervisada.
Con base en las verificaciones realizadas y en los resultados obtenidos, se determinan las acciones de supervisión que correspondan en cada caso, pudiendo comprender requerimientos de aclaración, adecuación o seguimiento, de acuerdo con la naturaleza y relevancia de la situación identificada.
2) Informe ¿Qué requisitos debe reunir una venta de cartera a partes vinculadas para ser válida, y qué se entiende por financiación indirecta prohibida?, conforme al artículo 7º de la Resolución Nº 15, Acta N° 24/2024.
Para la venta de cartera de créditos a partes vinculadas, la Resolución N° 15, Acta N° 24, de fecha 30.05.2024, aprueba el “Reglamento de Operaciones de Venta de Cartera de Créditos de las Entidades Supervisadas”, y en su artículo 7º establece las condiciones y requisitos aplicables a este tipo de operaciones, en los siguientes términos:
“Artículo 7°. Venta de Cartera de crédito a partes vinculadas La venta de cartera de créditos a partes vinculadas solo podrá hacerse por la modalidad de venta al contado. Se prohíbe para este tipo de operaciones la financiación directa o indirecta por parte de la entidad supervisada a la parte vinculada.
Cuando la venta de cartera de crédito se realice a partes vinculadas, la entidad supervisada deberá comunicar a la Superintendencia de Bancos, en un plazo no mayor a 10 (diez) días hábiles desde la firma del contrato. Para lo cual, la entidad deberá remitir información, incluyendo mínimamente, los siguientes datos:
- Nombre del adquirente de la cartera crediticia.
- Fecha estimada de la operación.
- Precio de venta de la cartera crediticia a ser vendida.
- Valor total de los créditos y las previsiones asociadas a ellos.
- Inventario de las operaciones a ser vendidas incluyendo saldo capital, intereses, previsiones e interés devengado no cobrado.
Se deberá detallar el grado de vinculación existente con la parte vinculada, ya sea el porcentaje de participación accionaria, vínculos por parentesco, por gestión, administración, etc., teniendo en cuenta el artículo 46° y 47° de la Ley N° 861/96 y sus modificatorias y normativas vigentes.
Cuando, a criterio técnico de la Superintendencia de Bancos, se considere que una comunicación de venta de cartera a partes vinculadas no contenga todas las informaciones requeridas conforme a la normativa, la Superintendencia de Bancos realizará los requerimientos de obligada observancia que considere necesarios."
Al respecto, al considerar la posibilidad de una financiación indirecta, resulta necesario el análisis de las operaciones de créditos otorgados por la entidad a terceros ajenos a las partes contratantes en la venta de cartera, a fin de reunir los elementos indiciarios que permitan, a través de una investigación concreta, concluir su existencia.
Lo dicho en el anterior párrafo encuentra razón en que la financiación indirecta puede ser reputada como un hecho o conducta de carácter indiciario, por su propia naturaleza o la finalidad con que generalmente es aplicada, a la luz de la cual el análisis de los datos, acciones, rastros o circunstancias en el marco del razonamiento lógico y la experiencia supervisora eventualmente podrían conllevar a inferir su existencia o aplicación.
3) Verificado un exceso a límites prudenciales por más de diez días corridos consecutivos, ¿la exigencia del Plan de Regularización del artículo 6º de la Ley Nº 2.334/2003 “DE GARANTÍA DE DEPÓSITOS Y RESOLUCIÓN DE ENTIDADES DE INTERMEDIACIÓN FINANCIERA SUJETOS DE LA LEY GENERAL DE BANCOS, FINANCIERAS Y OTRAS ENTIDADES DE CRÉDITO”, es obligatoria o discrecional para el supervisor?
En cuanto a los excesos en los límites prudenciales y su eventual configuración como causal de regularización, la Ley N° 2334/03, de GARANTÍAS DE DEPÓSITOS Y RESOLUCIÓN DE ENTIDADES DE INTERMEDIACIÓN FINANCIERA SUJETOS DE LA LEY GENERAL DE BANCOS, FINANCIERAS Y OTRAS ENTIDADES DE CRÉDITOS, en su Capítulo II - Régimen de Regularización, establece en el artículo 6º cuanto sigue:
“Artículo 6º.- Plan de Regularización. Los sujetos de la Ley N° 861/96 General de Bancos, Financieras y Otras Entidades de Crédito, sin perjuicio de las sanciones que correspondan en el caso de que las causales de regularización supongan infracción de normas que lleven aparejada sanción, deberán presentar obligatoriamente un Plan de Regularización a satisfacción de la Superintendencia de Bancos cuando se presenten una o más de las siguientes situaciones: b) excesos en los límites prudenciales legales o reglamentariamente determinados por la Superintendencia de Bancos durante un período superior a diez días corridos consecutivos.”
En ese contexto, una vez que la Superintendencia de Bancos, como resultado de las verificaciones efectuadas, llega a la certeza o la convicción de la existencia de un exceso de un límite prudencial aplicable, dicha situación es comunicada formalmente a la entidad supervisada mediante nota emitida por la Superintendencia de Bancos, dejando constancia del exceso determinado y requiriendo su subsanación.
A partir de dicha comunicación formal se inicia el cómputo del plazo previsto en el artículo 6º, inciso b), de la Ley N° 2334/03, durante el cual la entidad debe adoptar las medidas necesarias para ajustar la situación determinada.
La entidad deberá informar las acciones implementadas y remitir la documentación que las respalde. Sobre esa base, la Superintendencia de Bancos procede a verificar las operaciones y antecedentes pertinentes, a fin de corroborar la efectiva subsanación del exceso determinado.
En caso de que el exceso determinado no sea subsanado y permanezca por un periodo superior a diez días corridos consecutivos, computados desde la comunicación formal efectuada a la entidad, se configura la causal prevista en el artículo 6º, inciso b), de la citada ley; correspondiendo, en consecuencia, la presentación obligatoria de un Plan de Regularización a satisfacción de la Superintendencia de Bancos.
Ante esto, la identificación de un exceso no determina por sí sola la configuración inmediata de una causal de regularización, dado que es la propia legislación la que establece el derecho que asiste a la administrada de corregir la posible causal de dicho plan. En ese sentido, el posible exceso debe ser verificado y probado por la Superintendencia de Bancos, comunicado formalmente a la entidad supervisada y verificarse que dicha situación no haya sido subsanada dentro del plazo previsto en la normativa; claro está, en los supuestos determinados en la disposición jurídica que aquí se comenta.
4) ¿Cuántos planes de regularización se exigieron a entidades del sistema desde el año 2020, por qué causales y con qué resultado?
El artículo 9º de la Ley N° 2334/03, “Facultad de la Superintendencia de Bancos”, dispone expresamente que: “..la decisión de someter a una entidad del sistema financiero al Proceso de Regularización se mantendrá bajo estricta reserva, comunicándose únicamente a la entidad afectada..”.
En observancia de dicha disposición legal, la información relativa a los procesos de regularización se encuentra sujeta a un régimen especial de reserva. No obstante, cabe señalar que, dentro del período comprendido desde el año 2020 hasta la fecha de este informe, no se registraron procesos de regularización distintos al correspondiente a CEFISA S.A.E.C.A., por lo que la referencia a dicho caso no compromete la reserva establecida en la normativa citada.
En ese contexto, se informa que CEFISA S.A.E.C.A., en el año 2022, incurrió en una causal de regularización prevista en el artículo 6º, inciso d), de la ley n.° 2334/03, que establece: “d) déficit del índice de solvencia por debajo del límite legalmente exigible, durante un período de al menos cinco días hábiles.”
En consecuencia, una vez verificado que la entidad mantuvo un índice de solvencia inferior al mínimo legalmente exigido durante el plazo previsto en la normativa, se configuró la causal de regularización contemplada en la citada disposición legal. Como resultado, la entidad fue sometida al Régimen de Regularización y presentó el correspondiente Plan de Regularización a satisfacción de la Superintendencia de Bancos.
5) ¿Cuántos excesos a límites de partes vinculadas se registraron en el sistema financiero en los últimos veinticuatro meses y cuántas sanciones se aplicaron?
En el marco de lo expuesto en la respuesta a la consulta n.º 1, la Superintendencia de Bancos realiza el monitoreo del cumplimiento de los límites prudenciales aplicables a las entidades supervisadas. Como resultado de dicho proceso, se identifican situaciones que requieren análisis y verificación por parte de los equipos de supervisión. No obstante, la detección inicial de una situación que pudiera constituir un exceso no implica, por sí misma, la configuración de una infracción sancionable, siendo necesario evaluar los antecedentes del caso, las circunstancias particulares concurrentes y las medidas adoptadas por la entidad involucrada.
En ese contexto, durante los últimos veinticuatro meses se ha verificado un caso de exceso a los límites aplicables a personas vinculadas. Dicha situación fue oportunamente comunicada a la entidad afectada, la cual implementó medidas de subsanación que permitieron adecuar su posición a los límites prudenciales vigentes.
En consecuencia, la situación identificada no derivó en la aplicación de sanciones, atendiendo a las acciones correctivas adoptadas y a los resultados de las verificaciones efectuadas por la Superintendencia de Bancos.
6) ¿Cuál es el rol de la Unidad Jurídica para el sector de entidades financieras: asesoramiento no vinculante o decisorio? ¿Puede un dictamen suyo neutralizar la atribución del Superintendente prevista en el Art. 34, numeral 3) de la Ley Nº 6104/2018 “QUE MODIFICA Y AMPLÍA LA LEY Nº 489/95 ‘ORGÁNICA DEL BANCO CENTRAL DEL PARAGUAY”?
El art. 34 de la ley orgánica del BCP, en su inciso 3 establece: “Art. 34.- Atribuciones del Superintendente de Bancos. El Superintendente de Bancos tendrá las siguientes atribuciones, sin perjuicio de otras que estipule la Ley: [...] 3) Evaluar periódicamente la situación económico-financiera de las entidades supervisadas, el cumplimiento de las normas vigentes y la calidad de la gestión de dichas entidades”.
Al respecto, la Superintendencia de Bancos realiza esta tarea a través de sus herramientas de monitoreo y supervisión sobre los datos proporcionados por las entidades financieras, los datos recolectados por los equipos de supervisión y el análisis de los mismos. En ese sentido, la unidad jurídica constituye un apoyo para la evaluación y análisis de hallazgos de los procesos de supervisión, así como la asistencia en la evaluación de los hallazgos al amparo del marco normativo vigente.
Ahora bien, y explicando, por naturaleza los dictámenes e informes, entre los que se encuentran los jurídicos, emitidos por las dependencias de una entidad u órgano del Estado, constituyen instrumentos técnicos destinados a colaborar en la formación de la voluntad administrativa, sin que su emisión implique, por sí misma, el ejercicio de la potestad decisoria.
En ese sentido, solo la existencia de una ley o disposición normativa que así lo estipule podría otorgar naturaleza vinculante a un dictamen. De lo contrario, solo forma parte de la actividad consultiva de la administración, es decir, una actividad interna meramente preparatoria y no decisoria, desde el punto de vista del derecho administrativo.
En conclusión, los dictámenes de la unidad jurídica no tienen carácter vinculante y no pueden modificar competencias o atribuciones establecidas por la ley, o reemplazar o sustituir ningún tipo de autoridad o facultad legal.
Las preguntas 7, 8, 9, 11, 12, 14, 15 y 16 contienen, de manera expresa, referencias a operaciones de terceros que deben ser excluidas del informe al Congreso, conforme está previsto en el artículo 7 inciso e) de la ley 489/95 (modificado por la ley 7066/23).
La exclusión de información de clientes (terceros) a la entidad financiera no impide dar información sobre la entidad financiera (para el Congreso). Lo que no está permitido es informar sobre operaciones de los clientes. Ahora bien, esta información también está protegida por el deber de secreto establecido en la ley, solo que el Congreso se encuentra habilitado para acceder a ella, pero, al recibir la información, se le traslada el deber de secreto. Todo esto, a raíz de lo previsto en el artículo 7 de la ley 489/95, modificado por la ley 7066/2023.
En dicho contexto, se informa sobre la consulta de excesos al límite de la entidad bancaria:
Según el procedimiento descripto en la respuesta a la pregunta 1, se encuentra vigente la Circular SBSG. n.º 177/97, que obliga a que las entidades del sistema financiero remitan todas las operaciones que sobrepasen los límites individuales establecidos en la ley n.º 861/96 y las garantías que respalden dichas transacciones. En dicha Circular se solicita la identificación del deudor, el saldo máximo de créditos y contingencias registrado durante el mes, el límite aplicable en relación con el patrimonio efectivo, el eventual exceso determinado, así como el valor y tipo de las garantías que respaldan las operaciones.
Al verificarse indicios de diferencia entre los registros de la entidad y los datos de la central de información, se procede a la evaluación y análisis de las diferencias observadas. Luego, se dieron intercambios y solicitudes de información con la entidad, a fin de determinar la certeza de la existencia de un exceso de límite. Aquí hubo dos acciones concretas de la Superintendencia de Bancos:
- Con la información relativa a las operaciones crediticias concedidas por la entidad financiera a sus clientes, así como a la conformación de grupos de personas vinculadas se identificó, en el proceso de monitoreo, un eventual exceso de límites. Esto como consecuencia del no reporte de excesos de límites, desvinculación por parte de la entidad de clientes del grupo de personas vinculadas asociadas a la entidad y la permanencia en los registros del BCP como personas vinculadas al grupo.
- Un análisis interno concluyó el 05.06.2026 con la solicitud de ajuste, a partir de la cual se inicia el cómputo del plazo previsto en el artículo 6 inciso b) de la ley n.° 2334/03. Finalmente, en fecha 16.06.2026, la entidad comunicó a la Superintendencia de Bancos que, en fecha 15.06.2026, procedió a encuadrarse dentro de los límites identificados, dentro del plazo legal.
- En otro caso, para determinar la existencia de vinculación, se realizaron análisis e intercambios de información con la entidad y, en fecha 24.07.2026, con el resultado del análisis y con los indicios de una posible vinculación, se requirió a la entidad la incorporación de ciertas personas jurídicas como grupo de personas vinculadas, así como el recálculo de la exposición crediticia consolidada del grupo, a efectos de verificar su adecuación a los límites prudenciales aplicables. La entidad procedió a la incorporación requerida por el supervisor. Con ello, las exposiciones correspondientes a las referidas sociedades fueron consideradas en forma agregada como una única unidad de riesgo, y no de manera aislada, para la verificación de la posición de la entidad respecto de los límites prudenciales establecidos.
La Superintendencia de Bancos, a través del equipo de supervisión, sí realizó la verificación de la operación de cartera de créditos de la entidad, en el marco de lo dispuesto en la resolución n.º 15 acta 24 de fecha 30.05.2024.
La trazabilidad de los fondos exige el análisis de la información y documentación relacionada con las operaciones examinadas, proporcionada por la entidad financiera, con el objeto de determinar el origen, recorrido, destino y naturaleza de los recursos involucrados. Sobre esta base, la Superintendencia de Bancos lleva a cabo los análisis y verificaciones pertinentes para formarse su convicción; donde el criterio de sustancia económica es un factor considerado.
Actualmente, se encuentra en curso un sumario administrativo en el marco del cual se determinará si existió o no financiación indirecta en una operación de venta de cartera, a raíz de los datos aportados por la Superintendencia de Bancos.
Desde la perspectiva del derecho civil y comercial, el contrato de cesión de cartera antes referido reunía los requisitos de validez exigidos por el ordenamiento jurídico vigente, por lo que la calidad de acreedor de los créditos cedidos dejó de recaer en la entidad y pasó a ser ejercida por la empresa adquirente, como consecuencia de la transferencia de la cartera de créditos. Por ende, una vez perfeccionada la cesión y producidos sus efectos jurídicos, los créditos transferidos dejaron de integrar la exposición crediticia atribuible a la entidad, por lo que ya no correspondía computarlos dentro del grupo de personas vinculadas, a los efectos de la determinación y verificación de los límites prudenciales aplicables. La Superintendencia informó, así mismo, que cualquier discusión sobre alguna nulidad de contrato entre partes solo puede ser discutida en sede judicial.
10) Indicar la nómina de informes de inspección y de monitoreo continuo sobre Ueno Bank S.A. emitidos entre enero del año 2025 y la fecha, con número y fecha de cada uno.
Los documentos relacionados a los temas expuestos son los siguientes:
- Nota SB.SG. N° 00174/2026 del 05.06.2026
- Memorando de Entendimiento SB.SG.ISEFS.SEFS. 4 N° 004 UENO BANK del 24.07.2026
- Informe SB.GS.ISEFS.SEFS 4 N° 011/2026, de fecha 05.08.2026
- Nota SB.SG. N° 00212/2026, de fecha 06.08.2026
13) ¿Analizó la emisión y colocación de bonos de partes vinculadas - ITTI S.A.E., Grupo Vázquez S.A.E. y la propia entidad adquiridos por Technoma S.A. y Factopar S.A., y el destino del producido?
Las emisiones y colocaciones de bonos realizadas por las sociedades mencionadas se encuentran bajo el ámbito de la Bolsa de Valores.
Asimismo, corresponde señalar que la emisión de bonos efectuada por Ueno Bank S.A. fue autorizada por la Superintendencia de Bancos, en el marco del procedimiento ordinario previsto para la emisión de valores por parte de bancos y entidades financieras.
En cuanto a las operaciones realizadas entre particulares en el mercado secundario, cabe mencionar que estas no se encuentran sujetas a autorización previa por parte del Banco Central del Paraguay. No obstante, las operaciones referidas fueron consideradas y analizadas por la Superintendencia de Bancos en el contexto de las actuaciones y evaluaciones vinculadas a la operación de venta de cartera.
17) ¿Se requirió a Ueno Bank S.A. la presentación de un Plan de Regularización? En caso negativo, indicar el fundamento jurídico que habilita a no exigirlo verificada la causal.
En el marco del análisis efectuado sobre el exceso considerado, conforme se señaló precedentemente, la Superintendencia de Bancos, luego de la evaluación correspondiente, requirió la inclusión de determinadas personas jurídicas dentro del grupo vinculado a la entidad y, consecuentemente, el recálculo de la exposición al riesgo del referido grupo.
Asimismo, se solicitó a la entidad que adopte las medidas necesarias a efectos de subsanar dicha situación dentro de los plazos normativos.
En cumplimiento de lo requerido, la entidad procedió a realizar los ajustes correspondientes, incorporando a ciertas empresas dentro del grupo de personas vinculadas y a encuadrar la exposición dentro de los límites establecidos. Entre dichas medidas se incluyó la venta de cartera de créditos.
18) ¿Se adoptó alguna medida cautelar o requerimiento de obligada observancia conforme al Art. 34, numeral 3) de la Ley Nº 6104/2018? Detallar contenido y fecha.
El art. 34, en su inciso 3, de la Ley N° 6104/2018 establece: “Art. 34. Atribuciones del Superintendente de Bancos. El Superintendente de Bancos tendrá las siguientes atribuciones, sin perjuicio de otras que estipule la Ley: [...] 3) Evaluar periódicamente la situación económico-financiera de las entidades supervisadas, el cumplimiento de las normas vigentes y la calidad de la gestión de dichas entidades”.
Al respecto, la disposición citada se refiere a la atribución del Superintendente de Bancos de evaluar periódicamente la situación económico-financiera de las entidades supervisadas, el cumplimiento de las normas vigentes y la calidad de su gestión. Esta labor se desarrolla a través de las herramientas de monitoreo y supervisión, sobre la base de la información proporcionada por las entidades financieras, los datos recabados por los equipos de supervisión y el análisis de los antecedentes correspondientes.
Por otro lado, si la pregunta se refiere al inciso 4, del Art. 34 de la Ley 6104, las medidas adoptadas por la Superintendencia de Bancos se hallan expuestas en los apartados anteriores.
En ese sentido, en cuanto al requerimiento de obligada observancia señalado en la consulta, la Superintendencia de Bancos emitió la Nota SB.SG. N° 00212/2026, de fecha 06.08.2026, mediante la cual formuló el requerimiento de obligada observancia relacionada a la venta de cartera.
19) ¿Se abrió sumario administrativo o procedimiento sancionatorio contra la entidad o sus directores?
Actualmente se encuentra en curso un sumario administrativo a la persona jurídica y las personas físicas previstas en el artículo 83 de la ley orgánica del BCP.
20) ¿Emitió dictamen la Unidad Jurídica sobre estas operaciones? Remitir con su fecha.
Sí. La Unidad Jurídica se expidió mediante el Dictamen GUJ.DJSEF n.° 84/2026, de fecha 13.08.2026.
21) ¿Recibió la Superintendencia un memorando de fecha 10 de julio de 2026, suscripto por el exgerente de Supervisión Fernando Rivarola, referido a operaciones de Ueno Bank S.A.? Indicar el número de registro de mesa de entrada.
El señor Fernando Rivarola ocupó el cargo de Gerente de Supervisión de la Superintendencia de Bancos hasta que fue nombrado miembro del Directorio de la AFD el 6 de julio de 2026, según Decreto n.º 6329 del Poder Ejecutivo. El BCP le concedió permiso el 9 de julio de 2026.
Por ende, el 10 de julio de 2026, el mismo ya no se encontraba ocupando cargo alguno en la Superintendencia de Bancos ni prestando funciones en el BCP.
Así, como primer punto debe advertirse que el señor Rivarola no remitió memorando alguno estando en el cargo de Gerente de Supervisión, sin que por ello pierda la obligación de resguardar el secreto de las actuaciones como funcionario del BCP.
Dicho esto, en fecha 10 de julio de 2026, estando el señor Rivarola en la AFD como miembro del Directorio, remitió un correo electrónico dirigido al Superintendente de Bancos en el cual adjuntó un documento.
Dicho documento no fue presentado a través del sistema habilitado para la gestión de expedientes ni remitido al correo electrónico de la Mesa de Entrada de la Superintendencia de Bancos. Por consiguiente, no cuenta con número de registro de Mesa de Entrada.
Como fue señalado, dicho documento fue enviado sin tener en cuenta los canales oficiales y, además, en fecha posterior a su designación como miembro del Directorio de la Agencia Financiera de Desarrollo.
Desde la óptica del derecho positivo vigente, la ley n.º 6715/2021 de procedimientos administrativos, establece en su Capítulo II, de requisitos de regularidad y validez del acto administrativo, que el acto “debe estar positivamente autorizado por el ordenamiento jurídico” (artículo 7), en tanto que el artículo 8 de la misma ley condiciona su validez a: “Competencia. El acto administrativo debe ser dictado por el órgano facultado por el ordenamiento jurídico, a través de la autoridad competente”. Finalmente, los artículos 11 y 12 de dicha ley establecen el procedimiento y la forma a las que ha de ceñirse el acto en cuestión para su eficacia.
A la luz de ello, cabe advertir que dicho documento no reúne los requisitos legales para tener la presunción de legitimidad (artículo 13) y de validez (artículo 14), según la citada ley n° 6715/2021 referida ut supra.
22) ¿Qué trámite se le dio y qué respuesta formal se dio al remitente, con indicación de fechas?
En cuanto a la respuesta formal al remitente, corresponde reiterar que el documento fue remitido no ocupando más el cargo de Gerente de Supervisión el señor Rivarola, encontrándose de hecho ocupando un cargo en otra institución (la Agencia Financiera de Desarrollo). Por lo demás, el documento no contenía una solicitud de pronunciamiento o respuesta.
Con respecto al memorando de fecha 10 de julio de 2026, se entiende que la consulta hace referencia al documento remitido por correo electrónico al Superintendente de Bancos por el entonces ex Gerente de Supervisión, Fernando Rivarola, mediante el cual dejó constancia de sus consideraciones sobre determinadas operaciones crediticias realizadas por una entidad financiera.
Cabe señalar que parte de la información contenida en dicho memorando derivaba de trabajos de evaluación realizados por el equipo de supervisión sobre la situación planteada. A la fecha de remisión del documento, parte de los hechos expuestos ya había motivado la notificación formal a la entidad, efectuada el 05.06.2026, tal como fuera detallada en las respuestas a las preguntas anteriores, mientras que otros aspectos continuaban siendo objeto de análisis por parte del equipo de supervisión.
Posteriormente, las conclusiones resultantes de dichos trabajos sirvieron de fundamento para requerir la adopción de acciones correctivas.
En consecuencia, a la fecha de remisión por correo electrónico de dicho documento, la Superintendencia de Bancos ya había adoptado medidas concretas en parte de las situaciones descritas, mientras proseguía el análisis de otros aspectos señalados.
En cuanto a la respuesta formal al remitente, corresponde aclarar que el memorando no contenía una solicitud de pronunciamiento o respuesta, sino que tenía por objeto dejar constancia de la posición de su remitente sobre la situación expuesta.
23) ¿Fue puesto en conocimiento del Directorio del Banco Central del Paraguay? Remitir actas o constancias.
El memorando no fue elevado al Directorio del Banco Central del Paraguay, atendiendo a que las cuestiones señaladas en él ya se encontraban comprendidas dentro de los trabajos desarrollados por el equipo de supervisión, y que contenían acciones concretas y en curso por parte de la Superintendencia de Bancos, como fueron las notificaciones de requerimiento a la entidad, de fechas 05.06.2026 y 24.07.2026.
Es importante señalar que las actuaciones supervisoras pueden derivar, ante la identificación de presuntos incumplimientos normativos, en la formulación de una denuncia por parte de la Superintendencia de Bancos al Directorio del Banco Central del Paraguay, órgano competente para pronunciarse respecto de la procedencia de la apertura de un sumario administrativo.
En ese contexto, la consideración previa por parte del Directorio de hechos que eventualmente podrían constituir antecedentes de un procedimiento administrativo podría comprometer la adecuada sustanciación de las etapas pre sumarial y sumarial, en su caso, así como la objetividad con la que corresponde analizar dichos antecedentes en la instancia competente.
24) ¿Existió divergencia entre el criterio técnico de la Gerencia de Supervisión y la decisión final de la Superintendencia? ¿Cómo se documentó?
No existió divergencia, no solo porque a la fecha de remisión de dicho documento la persona no ocupaba la Gerencia de Supervisión ni prestaba ya funciones en el BCP, sino particularmente atendiendo que el trámite documental sobre esas operaciones se generaron desde el equipo de supervisión a la Superintendencia de Bancos, la que adoptó las acciones correctivas respectivas.
Sin embargo, se reitera que, en el caso concreto, no existió ex definitione tal posibilidad de disenso, ya que la persona en cuestión remitió el documento no estando ya prestando servicios a la Superintendencia de Bancos ni al BCP.
25) ¿Cuenta el Banco Central del Paraguay con un protocolo formal para el disenso técnico documentado del personal de supervisión?
Los funcionarios del Banco Central del Paraguay, incluidos los supervisores de la Superintendencia de Bancos, tienen la atribución de asentar sus posturas técnicas y de opiniones, la cual de manera lógica llega a conocimiento de todos aquellos que participen en el análisis y tratamiento de los casos en cuestión.
26) Detallar las rotaciones, renuncias y designaciones externas ocurridas en la Gerencia de Supervisión y en el equipo asignado a la entidad entre enero del año 2025 y la fecha.
En dicho periodo no hubo rotaciones ni renuncias. La única designación fue el nombramiento vía Decreto Presidencial del Sr. Fernando Rivarola como miembro titular del Directorio de la AFD, quien ocupó el cargo de Gerente de Supervisión hasta dicho nombramiento. En su reemplazo fue designada María Chiara Renna.
27) ¿Intervino el Superintendente o algún miembro del Directorio del Banco Central del Paraguay en la propuesta o gestión del Decreto N° 6329 del 06 de julio del año 2026?
La designación de los miembros titulares de la Agencia Financiera de Desarrollo se rige por su respectiva ley orgánica (ley 2640/2005 y su modificatoria la ley 6769/2021) y se tramita conforme a lo establecido en dicho marco normativo. En consecuencia, ni el Superintendente de Bancos ni los miembros del Directorio del Banco Central del Paraguay intervinieron en la propuesta o gestión del referido decreto.
28) ¿Qué protocolos de excusación rigen para autoridades del Banco Central del Paraguay, respecto de entidades con las que hubieren mantenido vínculos previos?
Todos los funcionarios públicos, entre los que se encuentran las autoridades del Banco Central del Paraguay, deben regirse por la Ley 7089/2023 “Que establece el régimen de prevención, corrección y sanción de conflicto de intereses en la función pública”.
Para la dirección y administración del Banco Central del Paraguay, la ley orgánica prevé la conformación de un Directorio, integrado por 1 (un) Presidente y 4 (cuatro) Directores Titulares designados por el Poder Ejecutivo, previo acuerdo de la Cámara de Senadores.
Este Directorio es el que tiene la facultad de decisión, contemplada en el art. 15 de la ley orgánica, y al que se le otorga varias atribuciones y deberes para el cumplimiento de las funciones y objetivos de la Banca Central del Estado, de conformidad con lo dispuesto en el art. 19 de dicha ley.
De esta manera, el presidente del BCP y los miembros titulares del Directorio tienen el deber legal de tomar decisiones en materia de su competencia, debiendo integrar el quórum de las sesiones, salvo que pudiera existir algún conflicto de interés por el cual deba abstenerse de participar de la sesión, debiendo dejar constancia en acta de tal situación.
La ley orgánica del BCP, 489/95, dispone en la parte pertinente del art. 15 que “...los directores y demás asistentes a las sesiones no podrán permanecer en ellas cuando se traten asuntos de su interés personal o cuestiones que afecten directa o indirectamente a parientes dentro del cuarto grado de consanguinidad y segundo de afinidad, debiendo dejarse constancia en acta de tal circunstancia”. No obstante, dicha ley no define explícitamente en qué consiste el “interés personal”.
Ahora bien, la Ley N° 7089/2023 “Que establece el régimen de prevención, corrección y sanción de conflictos de intereses en la función pública”, modificada por la Ley N.º 7236/2024, se erige como una ley especial de la materia. La misma dispone en el artículo 1 que el objeto de dicha ley es “establecer el régimen de prevención, corrección y sanción de conflictos de intereses en la Función Pública” y en el Art. 2, dispone como ámbito de aplicación, que “...se aplicará a toda aquella persona que cumpla o haya cumplido una función pública...”.
De esta manera, surge, que la ley n.° 7089/2023 y su modificatoria es aplicable al Presidente y los Miembros titulares del Directorio, así como a los funcionarios del BCP, definiendo al conflicto de interés y estableciendo el deber de abstención en el Capítulo IV, del Art. 20 al 23.
En el art. 20 de esa ley se determinan los once casos precisos en que los funcionarios públicos tienen un deber de abstención. Dicho artículo dispone que, para los casos en los que la legislación no prevea regímenes especiales de excusación, recusación o abstención, el funcionario público deberá abstenerse de tomar intervención directa o indirectamente en los asuntos que se citan en dicho artículo.
En consecuencia, como la ley orgánica del BCP no tiene un régimen especial de abstención, sino que tiene una norma bastante amplia y general en el art. 15 de la Ley 489/95, la ley 7089 resultaría aplicable también para los miembros titulares del directorio del BCP. Se transcribe, a continuación, el art. 20 de la ley n.° 7089/2023, modificada por la ley n.° 7236/2024:
“Artículo 20.- Deber de abstención. Para los casos en los que la legislación no prevea regímenes especiales de excusación, recusación o abstención, el funcionario público deberá abstenerse de tomar intervención directa o indirectamente en los asuntos: a) Relacionados con las empresas o sociedades que hayan sido de su propiedad, hasta cumplidos 3 (tres) años desde el momento de la venta, conforme con lo establecido en el Artículo 19 de la presente Ley. b) Relacionados con las personas físicas o jurídicas a las que prestó servicios profesionales, o respecto de quienes se hayan encontrado en relación de dependencia laboral, o con quienes hayan tenido alguna forma de asociación o vínculo laboral hasta cumplidos 3 (tres) años del cese de dicho vínculo. c) Relacionados con contratos, proyectos, negociaciones o cualquier otro asunto al cual hubiera estado vinculado antes de ingresar a la función pública, hasta cumplidos 3 (tres) años desde que haya cesado su relación con dicha cuestión. d) En los cuales posea interés laboral, económico, financiero o profesional. e) En los cuales se encuentre en sociedad, comunidad o condominio con alguna de las partes, sus representantes legales o abogados, salvo que la sociedad cotice en el mercado de valores y su participación sea menor al 10% (diez por ciento). f) En los cuales se encuentre en pleito judicial con la persona interesada. g) En los cuales sea acreedor, deudor o fiador del interesado, con excepción de las deudas o acreencias que se posean como cliente de una entidad bancaria, financiera o cooperativa. h) En los cuales sea o hubiere sido autor de denuncia, demanda o querella contra la persona interesada, o denunciada, demandada o querellada por este con anterioridad al inicio del asunto en el que deba intervenir. i) En los cuales hubiere recibido algún beneficio por parte de la persona interesada. j) En los cuales pueda influir sobre los intereses de una persona o entidad con la cual se encontrase negociando una oferta de empleo externo. La obligación de abstenerse cesará si el funcionario público rechazara fehacientemente y por escrito o por cualquier medio idóneo la oferta de empleo externo.”
29) Dada la magnitud de los depósitos públicos y del Instituto de Previsión Social en la entidad, ¿qué evaluación de riesgo de concentración fiscal y previsional practicó el Banco Central del Paraguay?
El Banco Central del Paraguay establece disposiciones prudenciales orientadas principalmente a la mitigación de los riesgos inherentes a la intermediación financiera. En materia de riesgo de crédito, la Resolución N° 1 regula los criterios aplicables a la evaluación y clasificación de los deudores de las entidades financieras.
Las entidades financieras captan recursos del público mediante diversos instrumentos, entre ellos depósitos a la vista, cuentas corrientes, certificados de depósito de ahorro, bonos financieros y subordinados, así como préstamos de otros proveedores de fondos. Estos recursos son destinados al financiamiento de operaciones crediticias que, por lo general, presentan plazos de recuperación superiores a los correspondientes a las fuentes de fondeo. En ese contexto, la gestión financiera debe orientarse a mantener un adecuado equilibrio entre activos y pasivos, así como niveles de liquidez suficientes para atender oportunamente el vencimiento de sus obligaciones.
Desde la perspectiva del riesgo asociado a eventuales retiros de fondos, las entidades deben gestionar adecuadamente su liquidez, de modo que cuenten con recursos suficientes para responder a las extracciones efectuadas por sus depositantes. A tal efecto, las entidades deben cumplir con el Ratio de Cobertura de Liquidez (LCR), que mide la capacidad de cada entidad para afrontar sus salidas netas de efectivo en un escenario de tensión de treinta días. Este indicador asigna categorías más estables o menos estables, con su consecuente ponderación, dependiendo de la naturaleza de los depósitos.
Asimismo, cabe señalar que está prevista la emisión de la norma reglamentaria del Ratio de Financiación Estable Neta (NSFR), que tiene como objetivo reducir el riesgo de financiación durante un periodo de tiempo más amplio.
30) ¿Cuál es la situación actual de la excepción contable otorgada tras la absorción de Visión Banco y qué efecto tendría su reversión sobre los indicadores de solvencia?
La absorción de Visión Banco, por parte de Ueno Bank, contempló la aprobación de un plan de factibilidad que fue considerado viable por la Superintendencia de Bancos; y autorizada la fusión formalmente por el Directorio del BCP, como establece la norma. Este plan de factibilidad contiene facilidades (que, no está demás decirlo, han sido otorgadas en todos los anteriores procesos de fusión acaecidos en el ámbito bancario y financiero) que permiten que la operación sea viable económica y financieramente.
31) Confirmados los hechos, ¿qué responsabilidad administrativa correspondería a los funcionarios que omitieron actuar?
Hasta la fecha, el Banco Central del Paraguay ha realizado las actuaciones y aplicado los procedimientos administrativos correspondientes en los hallazgos detectados en el ámbito de sus competencias, adoptando las medidas correctivas consideradas técnicamente idóneas, de conformidad con sus atribuciones y el marco normativo aplicable.
Resolución P.I. N.º 136
a) Procesos de fusión registrados en el sistema financiero durante los últimos cinco años
Durante el periodo consultado se registraron cuatro procesos de fusión, todos bajo la modalidad de fusión por absorción, en los cuales la primera entidad indicada absorbió a la segunda:
- Banco GNB Paraguay S.A.E.C.A. - BBVA Paraguay S.A., en julio de 2022.
- Sudameris Bank S.A.E.C.A. - Banco Regional S.A.E.C.A., en julio de 2023.
- Ueno Bank S.A. - Visión Banco S.A.E.C.A., en junio de 2024.
- Banco Continental S.A.E.C.A. - Banco Río S.A.E.C.A., en agosto de 2025.
b) ¿Cuál fue la justificación técnica para autorizar el diferimiento de pérdidas al Banco GNB (en la absorción del Banco BBVA), Banco Sudameris (en la absorción del Banco Regional), Banco Ueno (en la absorción del Banco Visión) y Banco Itaú? ¿Y bajo qué condiciones o parámetros se evalúa su continuidad?
Uno de los objetivos del Banco Central del Paraguay es promover la estabilidad del sistema financiero. En ese marco, el Banco Central ha dictado diversas disposiciones, entre ellas las denominadas Medidas Transitorias o Excepcionales, que en muchos casos habilitan a las entidades financieras a diferir el reconocimiento de pérdidas. Estas medidas se han orientado a mitigar el impacto adverso de eventos de carácter extraordinario sobre las carteras crediticias, como la pandemia del Covid-19 o los fenómenos climáticos.
Con igual criterio, en los procesos de fusión el Banco Central del Paraguay puede autorizar, con carácter excepcional, tratamientos prudenciales específicos, como el diferimiento escalonado de pérdidas y/o previsiones, sujetos al cumplimiento de condiciones verificables. Estos tratamientos se enmarcan en el procedimiento establecido en la Circular SB.SG. N° 288/99, que contiene la Guía Básica para la Fusión de Entidades Financieras y regula las etapas, los requisitos documentales y el trámite aplicable a estos procesos.
Conforme al numeral 5.a de la citada circular, debe presentarse un estudio de factibilidad. En las fusiones por absorción, su elaboración corresponde a la entidad absorbente, que debe exponer en él las estrategias orientadas a alcanzar la viabilidad económico-financiera de la entidad resultante.
Las áreas técnicas de la Superintendencia de Bancos evalúan el estudio de factibilidad y los demás antecedentes presentados. El objeto de esa evaluación es determinar la viabilidad económica y financiera de la operación y la consistencia de las condiciones previstas para su ejecución, incluidos los tratamientos prudenciales solicitados. Una vez determinada dicha viabilidad, la Superintendencia de Bancos eleva el informe técnico correspondiente al Directorio del Banco Central del Paraguay. Conforme al numeral 6 de la circular, el Directorio autoriza mediante resolución la prosecución de los trámites tendientes a la fusión. Concluidas las etapas restantes del procedimiento y verificado el cumplimiento de los requisitos aplicables, el Directorio emite la resolución de autorización definitiva.
La finalidad de este esquema es viabilizar una solución de mercado factible y económicamente sostenible para la entidad absorbente, de modo que la operación constituya la alternativa de menor costo para el sistema frente a escenarios de intervención o liquidación, y minimice el impacto sobre depositantes y acreedores. De este modo se protege a los ahorristas y se resguarda la estabilidad financiera, al evitar los potenciales efectos de contagio que podría generar un reconocimiento inmediato y desordenado de pérdidas.
Una vez autorizada la fusión, el Banco Central del Paraguay, a través de su órgano supervisor, realiza un seguimiento permanente de las medidas autorizadas y verifica de forma continua el cumplimiento de las condiciones y compromisos establecidos en la respectiva autorización. Sobre la base de una evaluación prudencial y de una opinión técnica debidamente fundamentada, puede disponer el ajuste total o parcial de dichas medidas.
c) Si en el marco del proceso de fusión entre los Bancos Atlas y Familiar, ¿se solicitó el otorgamiento de medidas regulatorias de diferimiento de pérdidas en el tiempo? ¿Y bajo cuáles condiciones?
Banco Atlas S.A. y Banco Familiar S.A.E.C.A. comunicaron, en agosto de 2024, su decisión de iniciar un proceso de fusión por consolidación. Cumplidos los requisitos correspondientes a la primera etapa, ambas entidades presentaron conjuntamente, en diciembre de 2024, el Estudio de Factibilidad de la Fusión. Este documento incorporó la solicitud de aplicación de un esquema de amortización de los gastos relacionados a la fusión, siendo los principales los gastos de sistemas y gastos por indemnizaciones.
Cabe mencionar que, en fecha 4 de diciembre de 2025, ambas entidades, de común acuerdo, comunicaron a la Superintendencia de Bancos la decisión de no continuar con el proceso de fusión. En consecuencia, se dio por concluido el trámite correspondiente.
d) ¿Se contemplan planes de contingencia o escenarios alternativos para el caso de que el Banco GNB, el Banco Sudameris, el Banco Ueno y el Banco Itaú no logren absorber las pérdidas diferidas dentro del plazo previsto en cada caso?
La determinación de las medidas aplicables ante eventuales desviaciones se efectúa conforme a los resultados del seguimiento y a la situación particular de cada entidad. En ese marco, los estudios de factibilidad presentados por las entidades involucradas en procesos de fusión son sometidos a evaluación técnica por parte de la Superintendencia de Bancos. Este análisis tiene por objeto determinar la viabilidad económica y financiera de la operación, así como la capacidad de las entidades para cumplir las condiciones, proyecciones y compromisos establecidos en el respectivo plan, incluidos los efectos económicos, financieros, patrimoniales y operativos derivados del proceso.
El estudio de factibilidad establece los supuestos y las condiciones sobre los cuales se sustenta la viabilidad de la operación. Una vez concretada la fusión, la Superintendencia de Bancos verifica la evolución de la entidad resultante y el cumplimiento de las condiciones establecidas, mediante la comparación de los resultados observados con las proyecciones y los compromisos contenidos en el plan aprobado.
En caso de identificarse situaciones que ameriten el análisis del nivel del cumplimiento del cronograma de absorción de las pérdidas diferidas o de las demás condiciones previstas, podrá el Directorio del Banco Central del Paraguay en uso de las mismas atribuciones legales que le permitieran determinar la viabilidad de las condiciones originales reevaluar las facilidades según el contexto de cada entidad.
e) ¿Cuál era el monto de la cartera de crédito vencida del Banco BBVA, el Banco Regional, el Banco Visión y el Banco Río al momento de la respectiva absorción de cada una de estas entidades bancarias por parte de los bancos arriba enumerados? ¿Y bajo cuáles rubros contables figuran actualmente en los estados financieros de los adquirentes?
Los montos de la cartera vencida de las entidades absorbidas son los siguientes:
- Banco BBVA: G. 208.743 millones
- Banco Regional: G. 874.510 millones
- Banco Visión: G. 451.123 millones
- Banco Río: G. 291.002 millones
La cartera crediticia proveniente de los procesos de fusión se encuentra identificada en los registros de las entidades absorbentes, ya sea mediante códigos internos de identificación de las operaciones o a través de rubros contables específicos habilitados para su registro. Esta identificación permite a la Superintendencia de Bancos realizar el seguimiento de su evolución y verificar el cumplimiento de las condiciones y cronogramas establecidos en la respectiva autorización.
Cabe señalar que, con posterioridad a la fusión, parte de dicha cartera pudo haber sido objeto de operaciones de gestión propias de la actividad crediticia, tales como renegociaciones, cancelaciones o ventas. Como consecuencia de ello, las operaciones originalmente incorporadas pueden encontrarse actualmente registradas en distintos rubros contables, según su situación: cartera vigente, cartera vencida o bienes transferidos en fideicomiso. No obstante, la trazabilidad de las operaciones se mantiene, lo que permite continuar con su monitoreo independientemente del rubro en que se encuentren expuestas.
f) En el marco del proceso de fusión con el Banco Regional, ¿el Banco Sudameris solicitó excepcionalmente la figura del desencaje legal, en detrimento de la política monetaria del Banco Central del Paraguay, de manera a mitigar la absorción de pérdidas?
En el marco del proceso de fusión por absorción del Banco Regional S.A.E.C.A., Sudameris Bank S.A.E.C.A. solicitó una facilidad vinculada al régimen de encaje legal, la cual no fue otorgada por el Directorio del Banco Central del Paraguay.
g) Los depósitos de fondos públicos y los fondos del Instituto de Previsión Social existentes en bancos de plaza; detallar modalidades de colocación y sus montos, porcentajes, plazos y las evaluaciones de riesgos de concentración fiscal y previsional practicadas por el Banco Central del Paraguay.
Conforme a la información reportada a la Central de Información de la Superintendencia de Bancos, al 31 de agosto de 2026 los depósitos de los organismos y entidades del sector público, excluido el Instituto de Previsión Social, ascienden a G. 17,17 billones. De este total, el 31,5% corresponde a depósitos a plazo y el 68,5% a depósitos a la vista, que comprenden cuentas de ahorro a la vista y cuentas corrientes. El plazo promedio ponderado restante hasta el vencimiento de los depósitos a plazo es de 1.121 días.
Por su parte, los depósitos del Instituto de Previsión Social ascienden a G. 11,70 billones, de los cuales el 73,4% corresponde a depósitos a plazo y el 26,6% a depósitos a la vista. El plazo promedio ponderado restante hasta el vencimiento de las colocaciones a plazo es de 707 días.
La colocación de fondos públicos y previsionales en el sistema bancario se enmarca en las disposiciones que rigen a cada titular de esos recursos. En el caso de las entidades públicas, responde a la normativa presupuestaria y de administración financiera del Estado. En el caso del Instituto de Previsión Social (IPS), responde a su régimen legal y reglamentario de inversiones. Estos marcos orientan aspectos como la elección de la entidad depositaria, la modalidad, el monto y el plazo de las colocaciones.
Por su parte, el Banco Central del Paraguay establece disposiciones prudenciales orientadas principalmente a la mitigación de los riesgos inherentes a la intermediación financiera. En materia de riesgo de crédito, la Resolución N° 1 regula los criterios aplicables a la evaluación y clasificación de los deudores de las entidades financieras.
Las entidades financieras captan recursos del público mediante diversos instrumentos, entre ellos depósitos a la vista, cuentas corrientes, certificados de depósito de ahorro, bonos financieros y subordinados, así como préstamos de otros proveedores de fondos. Estos recursos son destinados al financiamiento de operaciones crediticias que, por lo general, presentan plazos de recuperación superiores a los correspondientes a las fuentes de fondeo. En ese contexto, la gestión financiera debe orientarse a mantener un adecuado equilibrio entre activos y pasivos, así como niveles de liquidez suficientes para atender oportunamente el vencimiento de sus obligaciones.
Desde la perspectiva del riesgo asociado a eventuales retiros de fondos, las entidades deben gestionar adecuadamente su liquidez, de modo que cuenten con recursos suficientes para responder a las extracciones efectuadas por sus depositantes. A tal efecto, las entidades deben cumplir con el Ratio de Cobertura de Liquidez (LCR), que mide la capacidad de cada entidad para afrontar sus salidas netas de efectivo en un escenario de tensión de treinta días. Este indicador asigna categorías más estables o menos estables, con su consecuente ponderación, dependiendo de la naturaleza de los depósitos.
Resolución P.I. N.º 137
a) El grado de cumplimiento semestral de los lineamientos establecidos en el estudio de factibilidad aprobado por el Banco Central del Paraguay, en el marco de la fusión por absorción del Banco Regional S.A.E.C.A. por parte de Sudameris Bank S.A.E.C.A.
Conforme al monitoreo periódico realizado por la Superintendencia de Bancos respecto del cumplimiento de los lineamientos establecidos en el Estudio de Factibilidad presentado por Sudameris Bank S.A.E.C.A. y aprobado por el Directorio del Banco Central del Paraguay, en el marco de la fusión por absorción del Banco Regional S.A.E.C.A., las distintas medidas y facilidades contempladas en dicho estudio presentan un grado de ejecución acorde con los plazos, parámetros y condiciones establecidos para su implementación.
b) Detallar las medidas excepcionales obtenidas dentro del citado estudio, mencionar si algunas de ellas podrían haber impactado en herramientas macroprudenciales del Banco Central del Paraguay, por ejemplo, en el encaje legal.
En el marco del Estudio de Factibilidad presentado por Sudameris Bank S.A.E.C.A. para la fusión por absorción del Banco Regional S.A.E.C.A., el Directorio del Banco Central del Paraguay autorizó las siguientes medidas:
- Utilización de la Reserva Legal: autorización para mantener, en la entidad resultante de la fusión, el saldo consolidado de la Reserva Legal existente al momento de la operación, sin requerimientos adicionales de integración derivados de la situación previamente registrada en Banco Regional S.A.E.C.A.
- Emisión de Bonos Subordinados: autorización para la emisión y colocación de Bonos Subordinados por un monto de hasta USD 40.000.000 (dólares estadounidenses cuarenta millones).
- Diferimiento de Previsiones sobre Créditos de Dudoso Cobro: diferir hasta en cinco (5) años el impacto en resultados de las previsiones correspondientes a la cartera deteriorada absorbida.
- Renegociación de Créditos sin Penalización: permitir que los clientes, provenientes del Banco Regional, que presenten atrasos en sus operaciones crediticias puedan realizar renovaciones, refinanciaciones o reestructuraciones de sus créditos bajo condiciones especiales por un plazo de doce (12) meses desde la fecha de la fusión.
- Diferimiento de Gastos de Fusión y Estructura: diferir por un plazo máximo de diez (10) años los gastos derivados de la fusión.
- Emisión de Acciones Preferidas: canje de acciones ordinarias y preferidas del Banco Regional por acciones preferidas del Sudameris Bank, conforme a las condiciones establecidas en el Estudio de Factibilidad.
- Rescate de Acciones Preferidas: autorización del rescate de acciones preferidas conforme al cronograma previsto entre los años 2025 y 2031.
- Regularización de Carpetas de Clientes: autorizar el plazo máximo de un (1) año para la adecuación de documentaciones de clientes de la cartera provenientes del Banco Regional.
- Previsiones sobre Bienes Adjudicados: la constitución gradual de previsiones sobre los bienes muebles e inmuebles recibidos en dación en pago conforme cronograma presentado en un plazo máximo de seis (6) años.
Con respecto al ejemplo citado en esta pregunta, cabe señalar que las medidas descriptas constituyen facilidades circunscriptas al proceso de fusión, y no comprenden exenciones ni modificaciones al régimen de encaje legal, cuyo cumplimiento por parte de la entidad se rige por la normativa general aplicable al sistema financiero.
c) Informar y remitir los reportes estadísticos y las evaluaciones de la Superintendencia de Bancos, referidos al comportamiento de la cartera crediticia de la entidad en los últimos seis meses, indicar la variación en la constitución de previsiones por pérdidas en la cartera crediticia.
Con base en la información estadística disponible en la Superintendencia de Bancos, a continuación, se presenta la evolución de la cartera crediticia de Sudameris Bank S.A.E.C.A. correspondiente al periodo comprendido entre marzo y agosto de 2026, incluyendo los saldos de cartera vigente, cartera vencida, cartera total y previsiones netas, así como sus respectivas variaciones mensuales.
Tabla 1: Evolución de la cartera crediticia (Millones de guaraníes)
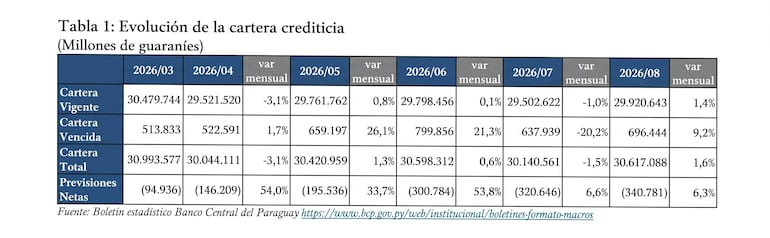
Fuente: Boletín estadístico Banco Central del Paraguay https://www.bcp.gov.py/web/institucional/boletines-formato-macros
d) Pormenorizar la evolución contable de los bienes adjudicados en dación en pago en los últimos dos ejercicios hasta la fecha, desglosar su grado de incidencia sobre la solvencia patrimonial.
A continuación, se expone la evolución de los bienes adjudicados en dación en pago, con sus saldos contables, las previsiones constituidas y el riesgo neto resultante, correspondientes al cierre de los ejercicios 2024 y 2025 y al mes de agosto de 2026.
Tabla 2: Bienes adjudicados (Millones de guaraníes)
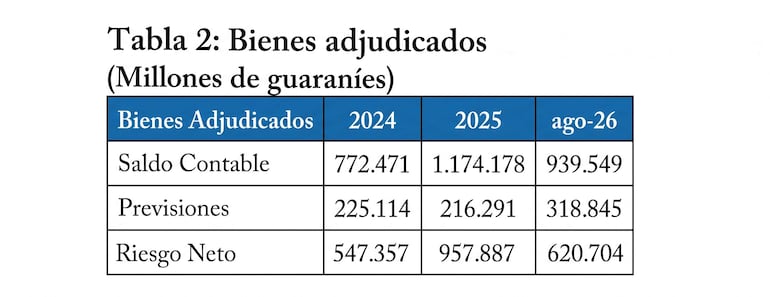
Con relación a la incidencia sobre la solvencia patrimonial, los bienes adjudicados son considerados, conforme al tratamiento regulatorio vigente, dentro de los Activos y Contingentes Ponderados por Riesgo (ACPR), los cuales constituyen el denominador para la determinación de los indicadores de solvencia.
En ese sentido, las variaciones en el importe computable de dichos activos podrían incidir en la determinación de los referidos indicadores. Como estos activos que ponderan 1,00 en el cálculo del ACPR reemplazan a operaciones de créditos que fueron cancelados con dación de pago, la incidencia en el cálculo del TIER 1 y TIER 2 dependerá de la ponderación que tenía originalmente dicha operación de crédito.
Al cierre de agosto de 2026, Sudameris Bank S.A.E.C.A. presenta un ratio de TIER 1 de 12,69% y TIER 2 de 14,43%, ambos por encima de los mínimos regulatorios vigentes. El cálculo del índice de solvencia está descripto en el artículo 56° de la Ley N° 861/1996 “General de Bancos, Financieras y Otras Entidades de Crédito”, modificada y ampliada por la Ley N° 5787/2016 “De modernización y fortalecimiento de las normas que regulan el funcionamiento del sistema financiero paraguayo”. En el mismo se establece que el índice de solvencia se calcula dividiendo el valor del capital por el total de activos y contingentes ponderados por riesgo (ACPR). En el caso del TIER 1 se utiliza la definición del capital principal (Nivel 1) y en el caso del TIER 2 se utiliza la suma del capital principal (Nivel 1) y capital complementario (Nivel 2), ambos definidos en el artículo 43º de la misma ley.
e) La concentración de cartera en los principales deudores del sector agroindustrial y su impacto general en los niveles de las operaciones crediticias que Sudameris Bank S.A.E.C.A mantiene con estas empresas y su incidencia sobre las previsiones, los resultados y la solvencia patrimonial de la entidad.
Al cierre del mes de agosto de 2026, los veinte (20) principales deudores del sector agroindustrial registran una exposición crediticia de G. 5.512.961 millones, equivalentes al 18,01% de la cartera total de Sudameris Bank S.A.E.C.A. Las previsiones constituidas sobre dichas exposiciones ascienden a 3.833 millones, que representan el 0,68% del total de previsiones de la cartera de créditos de la entidad. Su incidencia en los resultados se circunscribe al cargo por previsiones asociado a dichas operaciones.
Respecto a la solvencia patrimonial, la cartera de créditos de una entidad financiera integra los Activos y Contingentes Ponderados por Riesgo (ACPR), considerados para la determinación de los indicadores de solvencia. La ponderación aplicable, en general, a estas exposiciones es de 0,50 o 1,00, dependiendo de la existencia y admisibilidad de las garantías que las respalden, de acuerdo a lo establecido en los artículos 48 al 52 de la Ley N° 861/1996 “General de Bancos, Financieras y Otras Entidades de Crédito”, modificada y ampliada por la Ley N° 5787/2016 “De modernización y fortalecimiento de las normas que regulan el funcionamiento del sistema financiero paraguayo”.
f) Si en el marco de la legislación bancaria vigente, la empresa Frigorífico Concepción S.A. se encuentra calificada o reportada como entidad vinculada a Sudameris Bank S.A.E.C.A. Asimismo, especificar si el Banco Central del Paraguay o la Superintendencia de Bancos, han detectado o investigado eventuales conflictos de interés que involucren a altos ejecutivos o administradores de la entidad bancaria con dicha empresa.
En el marco de los artículos 46 y 47 de la Ley N.° 861/96 y sus disposiciones reglamentarias, se establecen los criterios para determinar la vinculación entre personas físicas o jurídicas y las entidades financieras, así como los supuestos en los que corresponde su consideración como una sola unidad de riesgo.
Para la remisión y actualización de dicha información, la Superintendencia de Bancos ha establecido mecanismos específicos. En ese sentido, mediante la Circular SB.SG. N.° 00543/2010 se dispuso que, a partir de la información remitida en la Planilla de Resumen de Clasificación de Riesgos Crediticios de la Resolución N° 1/07, las entidades expongan claramente los grupos económicos, detallando los clientes vinculados entre sí y con la propia entidad de crédito, así como la incorporación de nuevos integrantes y las desafectaciones correspondientes.
Asimismo, la Circular SB.SG. N.° 00186/2012, emitida en el marco de la Resolución N° 1, Acta N° 60 del 28 de septiembre de 2007, establece los formularios para la remisión de las planillas de clasificación de riesgos crediticios, en las cuales se contempla de manera diferenciada la información correspondiente a Vinculados a la Entidad y Vinculados a otros grupos.
Respecto de la información del cliente señalada en la pregunta, debe tenerse presente que dicha información no puede ser proporcionada, en razón de lo dispuesto por el artículo 7 inciso e) de la ley N.° 489/95 “Orgánica del Banco Central del Paraguay”, modificado por la ley N.° 7066/23.
g) Especificar cómo afectará patrimonialmente a la entidad la construcción de la mega obra de casa matriz que se ejecuta actualmente en la ciudad capital.
Los costos de construcción de una obra para uso de la entidad se registran en el Activo como Bienes de Uso en la cuenta: Edificios en construcción, conforme al Plan de Cuentas de la Superintendencia de Bancos.
En ese sentido, atendiendo que los activos fijos ponderan al 1,00, cualquier entidad que decida incrementar sus activos fijos y desee mantener invariable su margen de solvencia tanto en TIER 1 como en TIER 2, deberá incrementar su capital Nivel 1 en 8% y Nivel 2 en 12% del valor del ACPR.
h) Si el Banco Central del Paraguay ha emitido observaciones, advertencias o plan de regularización con base en los estados financieros y reportes al cierre del primer semestre del corriente año por Sudameris Bank S.A.E.C.A., exhibiendo un marcado deterioro en los resultados. En caso negativo, informar motivos.
Al cierre del primer semestre de 2026, Sudameris Bank S.A.E.C.A. registró resultados positivos, aunque inferiores a los de igual periodo del ejercicio anterior. Esta Superintendencia identificó los factores que explican la disminución. Los principales motivos son: i) un mayor cargo neto por previsiones, y; ii) una reducción del margen financiero, influida en parte por el efecto de la apreciación del guaraní sobre los ingresos de la cartera en moneda extranjera. Al mes de agosto de 2026, la entidad mantiene resultados acumulados positivos, si bien todavía inferiores a los obtenidos en igual periodo del ejercicio anterior.
En atención a ello, y considerando que la entidad mantiene resultados positivos e indicadores de solvencia por encima de los mínimos regulatorios, no se ha producido una causal de plan de regularización.
i) Las condiciones y compromisos reportados al Banco Central del Paraguay y en el marco del plan de fusión con relación a la transferencia del capital humano del ex Banco Regional S.A.E.C.A a Sudameris Bank S.A.E.C.A., detallar el estado de ejecución de las desvinculaciones, el régimen de liquidaciones indemnizatorias aplicado y la previsión de los pasivos laborales contingentes que pudieran afectar patrimonialmente a la entidad absorbente.
Con relación a la transferencia del capital humano del ex Banco Regional S.A.E.C.A. a Sudameris Bank S.A.E.C.A., el Plan de Factibilidad presentado en el marco del proceso de fusión contempló lineamientos generales relacionados con la integración del personal de ambas entidades. Posteriormente, la entidad informó sobre la implementación de medidas vinculadas al proceso de integración y desvinculación del personal, incluyendo esquemas de retiro voluntario, condiciones indemnizatorias, mecanismos relacionados con la jubilación voluntaria y determinados beneficios adicionales. Asimismo, comunicó que las condiciones laborales aplicables al personal proveniente de la entidad absorbida se encuentran sujetas a los respectivos regímenes contractuales y convencionales vigentes.
Sin perjuicio de lo expuesto, corresponde señalar que ni la Superintendencia de Bancos ni el Banco Central del Paraguay cuentan con facultades ni competencia para expedirse o resolver sobre cuestiones laborales derivadas de las relaciones entre las entidades supervisadas y su personal, por cuanto dichas relaciones se rigen por la legislación laboral vigente o, en su caso, por el Código Civil, según su naturaleza.
En consecuencia, los conflictos que se susciten en el marco de dichas relaciones laborales corresponden a la competencia del Ministerio de Trabajo, Empleo y Seguridad Social (MTESS), en sede administrativa, y de los órganos jurisdiccionales competentes. En ese sentido, son de público conocimiento las acciones judiciales promovidas ante le Poder Judicial en relación con los vínculos laborales entre la entidad absorbida, la entidad absorbente y sus funcionarios.
j) Remitir los antecedentes e informes que obren en el Banco Central del Paraguay o la Superintendencia de Bancos, con relación al cumplimiento del plan de rescate de las acciones preferidas de Sudameris Bank S.A.E.C.A., en el ejercicio 2025, precisar los fundamentos presentados por el banco respecto a su ejecución o postergación.
En el marco del Plan de Factibilidad presentado para la fusión por absorción del Banco Regional S.A.E.C.A., Sudameris Bank S.A.E.C.A. solicitó, entre otras facilidades, la autorización para el rescate gradual de acciones preferidas, a ejecutarse de manera incremental desde el año 2025 hasta el año 2031, la cual fue autorizada por el Directorio del Banco Central del Paraguay.
En el ejercicio 2025, la entidad solicitó la ejecución del rescate correspondiente. La solicitud fue objeto de análisis por parte de la Superintendencia de Bancos, considerando las proyecciones establecidas en el Plan de Factibilidad, los resultados registrados por la entidad, el límite previsto para el rescate en relación con el incremento del Capital Nivel 1 y su incidencia sobre los indicadores de solvencia. Como resultado de dicho análisis, no se formularon objeciones al pedido presentado.
k) Considerando que, depósitos del Instituto de Previsión Social vencerán en la entidad por valor de G. 1,6 billones en los próximos doce meses, ¿cuenta Sudameris Bank S.A.E.C.A con un plan de contingencia ante tamaño desafío de liquidez?
Conforme a la información proporcionada por Sudameris Bank S.A.E.C.A., la entidad cuenta con un Plan de Contingencia de Liquidez que contempla medidas aplicables ante un eventual escenario de no renovación, total o parcial, de los depósitos mantenidos por el Instituto de Previsión Social.
Entre las alternativas previstas se encuentran la utilización de activos líquidos disponibles, la sustitución de dichas fuentes de fondeo mediante captaciones de otros clientes y, de resultar necesario, el acceso a líneas de crédito disponibles con bancos del exterior y organismos multilaterales. Estas medidas se encuentran orientadas a atender las necesidades de liquidez que pudieran generarse ante el vencimiento de los referidos depósitos.
l) Ante los vencimientos con el Instituto de Previsión Social, ¿Sudameris Bank S.A.E.C.A. tiene previsto el impacto en su margen financiero del potencial repacto de estos vencimientos a tasas superiores dado los bajos niveles de tasas remunerados al Instituto de Previsión Social por los depósitos vigentes?
De acuerdo con las proyecciones y supuestos considerados por la entidad, que prevén una tasa de renovación de los Certificados de Depósito de Ahorro (CDA) alineada con la tasa promedio de mercado, el impacto esperado de dichas renovaciones sobre su margen financiero sería acotado y no reviste carácter significativo.
Resolución P.I. N.º 139
a) Los procesos sumariales abiertos al Banco Itaú Paraguay o sanciones legales impuestas al Banco Itaú Paraguay, en los últimos 10 años.
Con respecto a cuestiones de ciberseguridad la entidad no cuenta con sanciones impuestas. No obstante, la información relativa a sanciones en todas las materias impuestas por la Superintendencia de Bancos es de consulta pública y se encuentra disponible a través del Registro de Sanciones del Banco Central del Paraguay, accesible en el siguiente enlace: https://www.bcp.gov.py/registro-de-sanciones
b) Si existen investigaciones abiertas al Banco Itaú Paraguay, en el marco de las denuncias presentadas por múltiples ciudadanos sobre fraudes cibernéticos, acaecidos durante los años 2025 y 2026.
El Banco Central del Paraguay cuenta con una Oficina de Atención al Consumidor Financiero, encargada de gestionar los reclamos presentados por los consumidores financieros en el marco de la “Norma Reglamentaria para la Gestión de Reclamos y Consultas de las Entidades sujetas a la Ley N.º 861/96 y sus modificaciones”, aprobada por la Resolución N.º 2, Acta N.º 25 de fecha 20 de mayo de 2021.
De conformidad con dicha reglamentación, el consumidor financiero debe presentar inicialmente su reclamo ante la entidad financiera involucrada, la cual constituye la primera instancia de recepción, análisis y tratamiento de los reclamos formulados por sus clientes, encontrándose obligada a emitir una respuesta, sea esta favorable o desfavorable.
En caso de que la respuesta brindada por la entidad no resulte satisfactoria para el reclamante, este podrá acudir a la Oficina de Atención al Consumidor Financiero del Banco Central del Paraguay, la cual podrá llevar adelante las verificaciones y análisis correspondientes y, posteriormente, emitir sus conclusiones dentro del ámbito de las competencias legalmente atribuidas al Organismo Supervisor.
Asimismo, el marco normativo aplicable establece límites respecto de la intervención de esta instancia administrativa en cuestiones derivadas de la relación contractual entre las entidades financieras y sus clientes, así como en reclamos vinculados a eventuales daños patrimoniales o morales, o aquellos sometidos a conocimiento de órganos jurisdiccionales. En tales casos, la resolución de dichas controversias corresponde al ámbito judicial.
Con respecto a los reclamos por presuntos fraudes cibernéticos formulados por clientes del Banco Itaú, se informa que en la Oficina de Atención al Consumidor Financiero del Banco Central del Paraguay se recibieron reclamos por parte de clientes de la entidad, sobre los cuales se corrió traslado a la misma, para su descargo. Una vez que fueron remitidas las respuestas de la entidad, la Superintendencia de Bancos analizó en cada caso los argumentos y evidencias a los efectos de determinar si el origen de la operación fue a consecuencia de una vulnerabilidad del sistema de la entidad o si resulta producto de una exposición por parte del cliente (phishing o robo de datos), caso este último en el cual la instancia administrativa no goza de atribuciones investigativas correspondiendo a ello a los órganos jurisdiccionales y el Ministerio Público.
Finalmente, en todos los casos se corrieron traslado de las respuestas a los reclamantes. A la fecha, no se encuentra pendiente de respuesta de la entidad ningún reclamo vinculado a fraudes cibernéticos.
Por otro lado, en lo que respecta al seguimiento y evaluación de la gestión de los riesgos operativos y tecnológicos de las entidades financieras, la Superintendencia de Bancos, en el marco de su esquema de Supervisión Basada en Riesgos, contempla dentro de su matriz de riesgos los componentes de Riesgo Operacional y Riesgo Tecnológico. Dichos componentes son objeto de evaluaciones periódicas y, conforme a los resultados obtenidos y a los criterios establecidos en las guías aplicables, se formulan las observaciones y recomendaciones que correspondan a las entidades supervisadas. Adicionalmente, como parte de los mecanismos de monitoreo del riesgo tecnológico y de ciberseguridad, se realizan evaluaciones externas no intrusivas sobre los dominios de las entidades supervisadas, con el propósito de identificar potenciales vulnerabilidades o brechas de seguridad. Al cierre del presente informe, la entidad registra una calificación B, dentro de una escala en la que A representa el nivel más favorable y F el menos favorable, resultado que evidencia una postura de seguridad satisfactoria.
De acuerdo con las revisiones efectuadas sobre los eventos reportados y los antecedentes analizados, no se han identificado elementos que permitan vincular dichos incidentes con brechas de seguridad o accesos no autorizados a la plataforma tecnológica de la entidad. En ese contexto, los eventos observados se encontrarían asociados al compromiso de las credenciales de acceso de los usuarios involucrados.
c) Si tiene conocimiento sobre denuncias radicadas ante el Ministerio Público, sobre potenciales conductas atribuibles a funcionarios del Banco Itaú Paraguay, relacionadas a potenciales hechos punibles cibernéticos.
En el Banco Central del Paraguay no se tiene conocimiento de denuncias presentadas ante el Ministerio Público relacionadas con presuntas conductas atribuibles a funcionarios del Banco Itaú Paraguay S.A. vinculadas a hechos punibles de naturaleza cibernética. Adicionalmente, se ha corrido traslado a la entidad sobre dicha consulta, respondiendo a la misma que no han tomado conocimiento.
d) Las medidas correctivas que han sido adoptadas en el marco de potenciales incumplimientos del Banco Itaú Paraguay, en materia de riesgos tecnológicos y/o informáticos.
Como resultado de las labores de supervisión realizadas, se identificaron observaciones relacionadas con la gestión de riesgos tecnológicos e informáticos de Banco Itaú Paraguay S.A., respecto de las cuales la entidad implementó las medidas correctivas y de adecuación pertinentes, encontrándose las mismas subsanadas a la fecha. Entre las principales acciones adoptadas se destacan las siguientes:
- Gestión de Accesos, Usuarios y Seguridad Lógica
- Revocación inmediata de accesos (LBTR y DEPO): Ante la detección de accesos vigentes de usuarios desvinculados o rotados en plataformas críticas, la entidad procedió a la exclusión de usuarios no vigentes, tramitando el borrado formal ante el BCP. Además, incorporó la revisión periódica de accesos y privilegios en su procedimiento normativo interno (Check List de Revisión Anual de Sistemas Accesos y Privilegios MGCTI).
- Controles en la plataforma Calypso: Se estableció la revisión anual obligatoria de usuarios y grupos en el sistema Calypso.
- Robustecimiento de contraseñas en bases de datos: Se adecuaron e implementaron configuraciones de contraseñas robustas para las bases de datos Oracle (DELFOS y ORCLX).
- Carga y Registro de Servicios Tecnológicos en la Red de Comunicación Financiera
- Servicios de computación en la nube: Tras observarse la falta de reporte de servicios tecnológicos contratados en la nube, el banco realizó la publicación y regularización de los registros de servicios y procesos en la nube dentro del módulo de la Red de Comunicación Financiera (RCF), en cumplimiento de la Circular SB.SG N.º 12/2025.
- Contactos del SIPAP y Procedimiento de Prevención de Fraudes: Se regularizó la carga en la (RCF) de la dirección de correo grupal institucional para notificaciones del SIPAP. Asimismo, se actualizó y publicó la versión vigente del Manual / Procedimiento de Prevención de Fraudes.
- Gestión de Inventario y Sistemas Operativos
- Actualización del inventario de infraestructura: Se completó el detalle de las versiones exactas de los sistemas operativos en el inventario de dispositivos principales de la entidad, permitiendo verificar la vigencia del soporte del fabricante y planificar la actualización de componentes obsoletos.
- Pilares Tecnológicos de Mitigación de Fraude Digital Para responder a los patrones emergentes de ciberdelincuencia y phishing, el banco dispuso la implementación de tres capas principales de defensa tecnológica:
- iToken (mecanismo adicional de autenticación): Exigencia mandatoria del token digital para la validación de transacciones en toda la gama de productos. Asimismo, este mecanismo genera un OTP para el ingreso al canal Web.
- Dispositivo Seguro: Implementación del bloqueo activo y obligatorio de accesos desde dispositivos no registrados, vinculando cada cuenta a un ID de dispositivo específico.
- Bio Catch (IA Transaccional): Despliegue de un piloto de software basado en Inteligencia Artificial para analizar patrones biométricos (como el ritmo de tecleo) y detectar accesos no autorizados en tiempo real.
Adicionalmente se solicitó:
- Reducción de latencia en el Call Center: Plan operativo para reducir los tiempos de espera telefónica ante bloqueos de emergencia por hurto de dispositivos.
- Campañas de Concienciación y Educación al Cliente: Difusión continua de campañas institucionales preventivas a través de redes sociales y su sitio web. Estas acciones están orientadas a enseñar a los clientes a identificar la urgencia simulada en llamadas de estafadores, evitar la entrega de códigos PIN o tokens, verificar el remitente de correos institucionales, activar escudos de protección en la App Itaú PY, seguir pautas para compras online seguras y canalizar denuncias a través de canales dedicados (correosospechoso@itau.com.py).
Finalizando el presente informe, respecto del requerimiento de remisión de ciertos documentos que contienen información de terceros a la entidad financiera, tal y como ya se explica en el cuerpo de este informe, cabe tener presente que el artículo 7 inciso e) de la ley 489/95 (modificado por la ley 7066/2023) determina expresamente que podrá otorgarse a las Cámaras del Congreso la información relativa a las entidades financieras, no así la de las operaciones de los clientes de las mismas [...] debiendo excluirse las informaciones sobre las operaciones de los clientes de las entidades financieras.
Por último, también cabe tener presente lo dispuesto en la misma disposición legal referida en el párrafo anterior:
“El deber de secreto y las responsabilidades derivadas de su incumplimiento se transmiten y extienden a las instituciones y personas exceptuadas en los incisos anteriores, así como a todos los sujetos destinatarios de la información resguardada por el deber de secreto.
El Banco Central del Paraguay y los destinatarios de la información, deberán conjuntamente adoptar las medidas pertinentes para garantizar la inviolabilidad de la información solicitada. Esta información no podrá extenderse, en ningún caso a otra persona que no sea el Banco Central del Paraguay y/o entidad solicitante"."
Lea más: BCP detectó maniobras de Ueno Bank para ocultar nexos con empresas