El ejercicio se basó en los balances publicados entre marzo de 2024 y junio de 2026 en el portal de la Bolsa de Valores de Asunción (BVA), como parte de las obligaciones de información del banco en su condición de emisor de títulos. Mediante la comparación de los estados financieros se identificaron variaciones relevantes en la cartera crediticia, las previsiones, las obligaciones y el respaldo patrimonial.
Se trata de una revisión parcial, elaborada exclusivamente a partir de documentos públicos, sin acceso a los reportes regulatorios internos, inspecciones bancarias ni información confidencial sobre las operaciones de la entidad. Por tanto, sus resultados permiten identificar indicadores que justificaban una evaluación más profunda, pero no constituyen una auditoría ni una prueba de insolvencia durante los periodos examinados.
La expansión de Ueno Bank adquirió especial intensidad durante 2024, en un contexto marcado por la integración de Visión Banco. Los activos totales pasaron de G. 3,79 billones en marzo a G. 12,62 billones en junio de ese año. La incorporación de operaciones de la entidad absorbida explica parte de este crecimiento, por lo que no corresponde interpretarlo exclusivamente como expansión orgánica.
Entre junio de 2024 y junio de 2026, los activos aumentaron de G. 12,62 billones a G. 25,64 billones, equivalente a 103,2%. Sin embargo, los créditos vigentes netos al sector no financiero crecieron 135,5% desde G. 6,18 billones hasta G. 14,57 billones.
Lea más: Empresas vinculadas a Ueno Bank no tienen fondos para indemnización de funcionarios, dice ministro
La revisión también permitió identificar movimientos relevantes en los créditos vencidos. Entre junio y septiembre de 2024, su saldo contable neto aumentó de G. 38.408 millones a G. 46.150 millones, equivalente a 20,2%. Aunque esta variación no demostraba un deterioro generalizado de la cartera, representaba un indicador que merecía seguimiento.
Durante 2025, los créditos vencidos no mantuvieron una trayectoria ascendente continua. En septiembre registraron G. 45.976 millones, ligeramente por debajo del saldo correspondiente al mismo mes de 2024. Sin embargo, el comportamiento cambió durante el primer semestre de 2026.
Los préstamos vencidos brutos al sector no financiero aumentaron de G. 48.607 millones en diciembre de 2025 a G. 84.616 millones en junio de 2026, una variación de 74,1%.
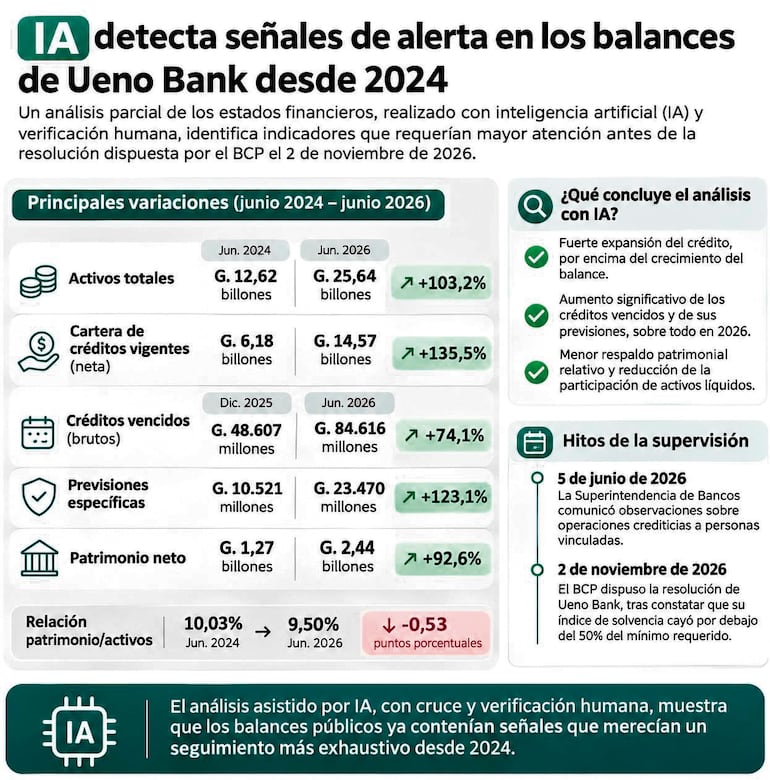
En paralelo, las previsiones específicas correspondientes a estos créditos pasaron de G. 10.521 millones a G. 23.470 millones, un incremento de 123,1%.
Otro aspecto identificado mediante el procesamiento de los balances corresponde a la evolución del patrimonio contable.
Lea más: Ueno Bank: estos son los responsables de depositar fondos públicos y jubilatorios, denuncia senador
Entre junio de 2024 y junio de 2026, el patrimonio neto aumentó de G. 1,27 billones a G. 2,44 billones, equivalente a 92,6%. Este crecimiento fue inferior al incremento de 103,2% registrado por los activos totales. Por tanto, la relación patrimonio/activos descendió de 10,03% a 9,50%, una reducción de 0,53 puntos porcentuales.
Entre junio de 2024 y junio de 2026, las disponibilidades aumentaron de G. 1,67 billones a G. 3,53 billones, equivalente a 111,3%. Su participación sobre los activos pasó de 13,25% a 13,78%. En cambio, frente a junio de 2025, cuando representaban 15,39%, esta relación disminuyó 1,61 puntos porcentuales.
El 2 de noviembre de 2026, el BCP dispuso el inicio del procedimiento de resolución de Ueno Bank, después de comprobar que su índice regulatorio de solvencia había descendido por debajo del 50% del mínimo requerido, como resultado de ajustes efectuados a sus estados financieros durante el proceso de regularización.
Asimismo, FIX SCR informó que la revisión del supervisor identificó operaciones crediticias con empresas vinculadas que no habían sido reveladas oportunamente, debilidades en la calidad de los activos y deficiencias documentales.
La información pública también confirma que existieron actuaciones supervisoras antes de noviembre. El 5 de junio de 2026, la Superintendencia de Bancos comunicó formalmente a Ueno Bank observaciones relacionadas con operaciones crediticias a personas vinculadas.
Los resultados permiten establecer que desde septiembre de 2024 existían indicadores que merecían atención, particularmente en la cartera crediticia. Durante 2025 se intensificó la expansión de las operaciones y, en el primer semestre de 2026, aumentaron considerablemente los préstamos vencidos y sus previsiones específicas.
Lea más: Ueno: cuatro vinculados al BCP están recluidos en una habitación que era para descanso policial
Estas señales no demostraban por sí solas una situación de insolvencia, ni permiten concluir que el procedimiento de resolución debió iniciarse en una fecha determinada. Tampoco acreditan que las irregularidades identificadas posteriormente fueran visibles en su totalidad mediante los balances públicos.
Pero el análisis plantea una cuestión relevante sobre los mecanismos de prevención y control: si una revisión parcial de información pública permite reconocer indicadores que justificaban mayor atención, corresponde examinar qué seguimiento recibieron esos riesgos mediante los instrumentos de supervisión especializados del BCP.
En definitiva, los balances publicados entre 2024 y junio de 2026 contenían señales que merecían una evaluación más profunda. El análisis asistido por IA permitió identificarlas retrospectivamente, mientras que la revisión humana contribuyó a verificar los datos, distinguir las variaciones relevantes y establecer sus limitaciones.
El interrogante que permanece abierto es si las observaciones de los organismos de control fueron acompañadas por medidas suficientes y oportunas para evitar el deterioro patrimonial que finalmente motivó la resolución bancaria.
*Este material fue elaborado por MF Economía e Inversiones