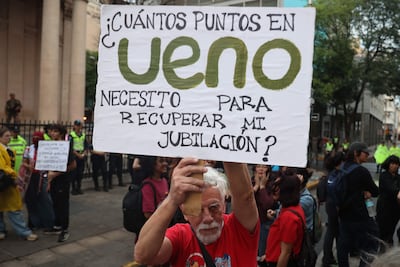
Ya en octubre del 2025 se iniciaron las denuncias presentadas por legisladores de la oposición en contra del Grupo Vázquez, al que pertenecía Ueno Bank, poco más de un año antes de la aplicación del procedimiento de resolución aplicado por el Banco Central del Paraguay (BCP).
Durante todo ese tiempo se hicieron públicas las denuncias en contra del banco y sus vínculos con el poder y como desde el Estado se beneficiaba a los exsocios del expresidente de la República Santiago Peña, hoy imputado y preso por la causa, al igual que varios directivos del BCP, entre ellos su expresidente Carlos Carvallo, quien también fue presidente del banco del Grupo Vázquez.
Dimas Ayala, destacado ejecutivo financiero paraguayo que también ocupó cargos en su momento en el BCP, aseguró que lo que ocurrió con el banco es que “no se atacó en el momento oportuno. Se dejaron todas las alarmas, se levantaban, se hacían públicos eso, probablemente estaban los informes en la Superintendencia de Bancos, pero no se tomaban las decisiones para atacar justamente a tiempo este problema”.
Agregó que esa inacción hizo que el déficit patrimonial de Ueno Bank llegue a los US$ 1.600 millones reportados hoy por el BCP. “Consumieron todo ese patrimonio que tenían y básicamente ya están consumiendo una parte importante del activo del banco”, añadió.
Lea más: Exministro afirma que el Estado no tiene capacidad de administrar empresas vinculadas a Ueno Bank
Déficit puede ser aún más grande
Dijo también que esto deja una lección aprendida demasiado importante, donde mucha gente tiene que hacer una autocrítica de cómo actuó, considerando que desde muchos lugares mucha gente estaba defendiendo a capa y espada esta situación, o lo minimizaba alegando que se trataba de un bando destructivo por un tema comercial.
También criticó que se atacaba a otros bancos, considerando que es un negocio complicado en el que se debe administrar el dinero de la gente basado en la confianza de los ahorristas.

“De alguna manera se subestimó, no sé si muchas veces intencionalmente o no, pero uno tiene que sacar sus conclusiones. Pero realmente esto es el robo más importante de la historia del Paraguay, yo me atrevo a decir, cuando uno tenía las herramientas justamente para que no pase esto, por eso es realmente triste y es grave lo que pasó en este momento, y como alguna persona dijo, no hay que ser tibios”, puntualizó.
Insistió en que se debe castigar a los culpables de esto en todos los estadios y a los que defendieron.
Lea más: IPS sobre Ueno: “Confiábamos en el sistema financiero y en los informes del BCP”
Fondo de garantía no es para hacer “vito”
Explicó que el Fondo de Garantía de Depósitos (FGD) se creó para que el sistema financiero tenga confianza, para que la gente confíe en que sus ahorros van a estar protegidos, lo que “no significa que hay que hacer vito con ese dinero”.
Dijo que el FGD tiene un costo importante, considerando que el Estado pone una parte, es decir, de los impuestos que se le cobra a los ciudadanos, y luego está el aporte que se hace anualmente por parte de los depositantes, que incluso incide en el costo y que afecta a los clientes de los bancos.
En el caso de que se utilice todo el fondo, se debe de alguna manera recomponer otra vez, porque eso es lo que da confianza y fortaleza al sistema financiero.
“Ahora se usaron ya US$ 650 millones por lo que estoy leyendo por los periódicos, y usarlo más también va a tener su efecto, por eso hay que tener mucho cuidado con eso. Hoy no se utilizó mucho para lo que va a ser el tamaño de esta experiencia que estamos teniendo ahora. Pero hay un tema que es demasiado importante mencionar, que la ley de bancos le da muchas facultades al Banco Central, a la Superintendencia de Bancos justamente para que ataquen el momento justo”, reiteró.
Lea más: Hugo Zárate asumió en Itaipú, pero no explica aún su firma en la resolución que habilitó a Ueno Bank
Ley de bancos y responsabilidad de autoridades públicas
Explicó que la ley de bancos establece un activo, un pasivo y un patrimonio del banco. El patrimonio de un banco básicamente apalanca el 10% de todo el activo de un banco. Si va por debajo de un 10% el BCP o la Superintendencia de Bancos ya tiene las herramientas para decirles a los dueños del banco para que capitalicen o para ver otras alternativas de solución a un problema.
“¿Qué te dice eso? Que cuando está por debajo, tenés suficientes activos para cubrir los pasivos de una entidad financiera y si el dueño de ese banco no puede capitalizar, entonces, ahí ya están los diferentes procedimientos que tiene la ley y el primer procedimiento puede ser que se utilice la ley 2.334, que es de resolución de crisis financiera y ahí entonces se hace este proceso que se va a hacer ahora, de transferencia de activo y pasivo a otras entidades financieras”, precisó.
Agregó que de esta manera el mismo sistema financiero soluciona el problema de una entidad que incurrió en problemas, por lo menos cuando no hay una crisis sistémica como es el caso que está ocurriendo ahora.
Con respecto a los inversionistas que tienen acciones por más de US$ 350 millones en la bolsa de Nueva York, dijo que existe también una culpabilidad importante de la auditora externa y de las calificadoras de riesgo, considerando que los balances probablemente tenían que haberse analizado de una manera más profunda, por lo que los bonistas, los tenedores deberían analizar una demanda a esta gente que certificó muchos de estos informes.
Lea más: Apuntan al contralor y dicen que la responsabilidad no es solo de Peña
Responsabilidad de autoridades públicas
Con respecto a los informes del BCP, dijo que si bien están para cuidar que las entidades financieras estén funcionando bien y tengan el respaldo suficiente para cubrir los depósitos y las inversiones de la gente, los grandes ahorristas, como las instituciones públicas, cuentan con todo un departamento de inversiones y un área de evaluación y de análisis para decidir dónde colocar el dinero.
“Y muchas veces se le dijo, en todos lados se mencionaba esto, se mencionaba que debían tener en cuenta primero la seguridad, luego la liquidez y luego la rentabilidad. Se criticaba lo que se estaba haciendo. Se cambiaron normas en algunos lugares. En otras entidades se llevaron parte de los depósitos públicos en las últimas semanas, cuando todo el mundo había hablado de que había un problema, la Asoban, había hecho comunicados que fueron públicos”, criticó.
Debido a esto, sostuvo que hay una responsabilidad muy importante de algunas entidades públicas que llevaron muchísimo dinero del Estado a esa entidad.