El Instituto de Previsión Social (IPS) no cuenta con un procedimiento interno específico para reaccionar o recuperar sus activos financieros en caso de que una entidad bancaria donde colocó sus recursos enfrente problemas de incumplimiento o insolvencia. Así lo confirmó el director de Auditoría Forense de la Contraloría General de la República (CGR), Leandro Villalba, en conversación con ABC Cardinal.
Asimismo, detalló los alcances de la Auditoría Financiera y de Cumplimiento realizada por el órgano contralor sobre los procesos de inversión de la previsional, enfocándose en los Certificados de Depósito de Ahorro (CDA) pactados con distintos bancos del sistema financiero local.
Según explicó el auditor, el equipo de la CGR consultó de forma puntual a las autoridades de la previsional cuáles son las rutas de acción o planes de contingencia previstos para salvar el capital ante situaciones críticas que afecten a los bancos receptores.
Lea más: Examen de Contraloría revela “exposición significativa” de fondos del IPS en Ueno Bank
La respuesta del IPS
Ante la requisitoria oficial, el IPS respondió formalmente, según consta en la página 32 del informe, que las eventuales situaciones de crisis, así como los mecanismos de recuperación del capital invertido, se rigen únicamente por la Ley Nº 2.334 de Garantías de Depósito, la cual contempla el régimen de regularización y resolución para entidades financieras.
De esta manera, el propio Instituto admitió expresamente ante la Contraloría que no posee protocolos ni procedimientos propios elaborados internamente para la gestión directa y recuperación de su dinero depositado en los bancos en caso de emergencia.
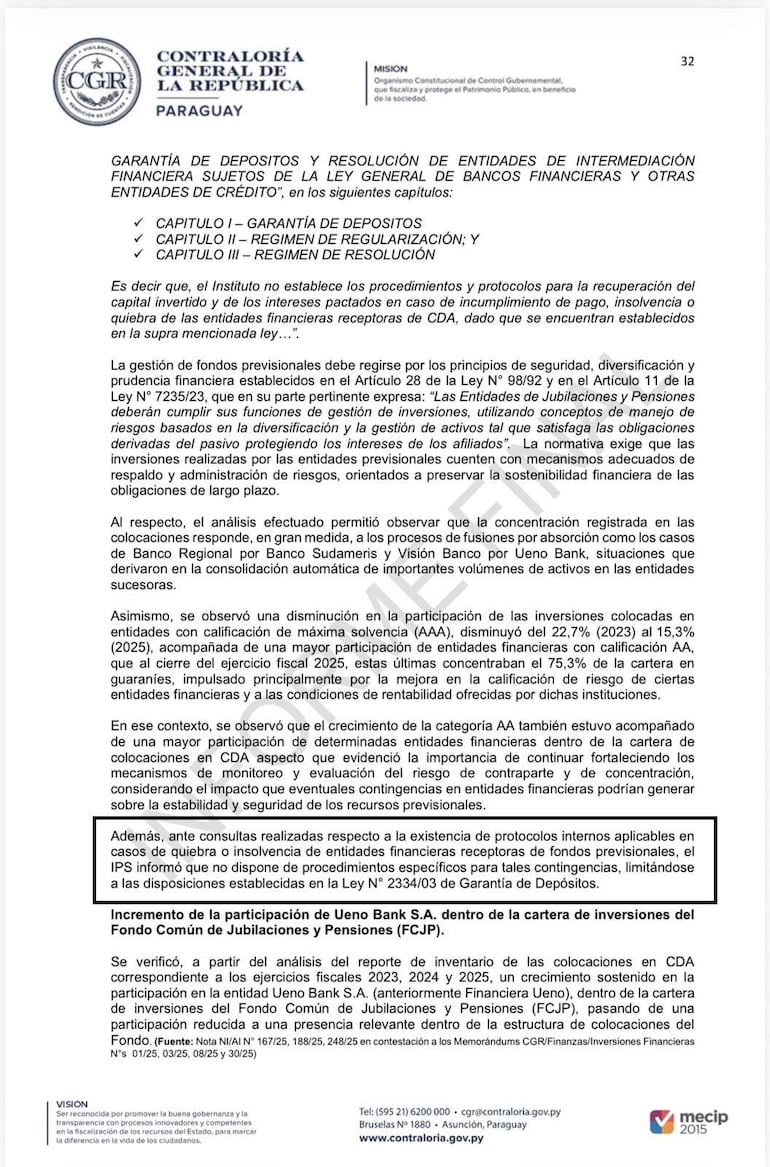
Tras corroborar que la previsional se atiene única e íntegramente a lo dictado por la ley marco del sistema financiero, el equipo auditor de la CGR alertó sobre la vulnerabilidad institucional.
“El equipo auditor afirma en su informe la importancia de continuar fortaleciendo los mecanismos de monitoreo y evaluación de riesgos de contraparte y de concentración, considerando el impacto que una eventual contingencia podría generar sobre la estabilidad de los recursos previsionales”, remarcó Villalba.

Ley de Garantías, insuficiente para la escala del IPS
Villalba profundizó en las razones por las cuales basarse de manera exclusiva en la Ley de Garantías de Depósito representa un riesgo significativo para la institución. Explicó que dicha normativa establece un tope de garantía de 75 salarios mínimos (alrededor de G. 200 millones), cobertura orientada a proteger al pequeño ahorrista común, pero del todo inadecuada para la masa de recursos que maneja la previsional.
“Ese tipo de cobertura no está diseñada de manera específica para la gran cantidad de ahorro que está en el sistema como el IPS”, enfatizó. Agregó que, si bien el artículo 20 de la citada ley otorga prioridad a los fondos previsionales, ante una eventual intervención o quiebra, la previsional perdería el manejo directo de las acciones. “Todo ese proceso cae a cuenta de la acción que pueda hacer el BCP. Ya no tiene el control el IPS sobre lo que pudiera acontecer”, detalló.
El auditor aclaró que el objetivo del informe no es sembrar alarma, sino exigir prudencia administrativa: “Esto no es para entrar en alarmismo, pero tampoco para tomarlo a la ligera, porque estamos hablando de mucho dinero público”.
El 70% de las colocaciones se concentra en cuatro bancos
Otro de los puntos críticos resaltados por la CGR es la alta concentración del capital del IPS en el sistema bancario privado, el cual asciende a unos 1.000 millones de dólares (3 billones de guaraníes) repartidos en diversas entidades. De acuerdo con el informe final correspondiente al cierre del ejercicio fiscal 2025, el 70% de esa monumental suma se encuentra concentrado en apenas cuatro entidades financieras:
- Banco Sudameris: 21,4% (la mayor concentración)
- Ueno Bank: 19%
- Banco Nacional de Fomento (BNF): 14,5%
- Banco Continental: 14,4%
Villalba advirtió que, al carecer de un protocolo propio de recupero y mantener porcentajes tan elevados de colocación en pocas entidades, “el IPS tiene un riesgo más alto” e insistió en que el informe debe interpretarse como un llamado de atención para las autoridades de la previsional, la Superintendencia de Bancos y el Banco Central del Paraguay (BCP).
Lea más: IPS aumentó concentración de fondos en entidades con calificación AA