Poco después de las tres de la madrugada del 3 de noviembre, mientras la mayor parte del país dormía, el Banco Central del Paraguay (BCP) anunció el cierre de Ueno. A la mañana, la tarjeta no pasaba, la app no abría y el alias que millones usaban para cobrar por transferencia apuntaba a una cuenta congelada.
En las horas siguientes, el problema cambió. Ya no se trataba solo de un cierre de institución, sino de casi tres millones de personas que se quedaron sin un banco. Y los competidores lo sintieron en sus servidores, agencias y operaciones.
La mudanza de agencia de 2,8 millones de paraguayos
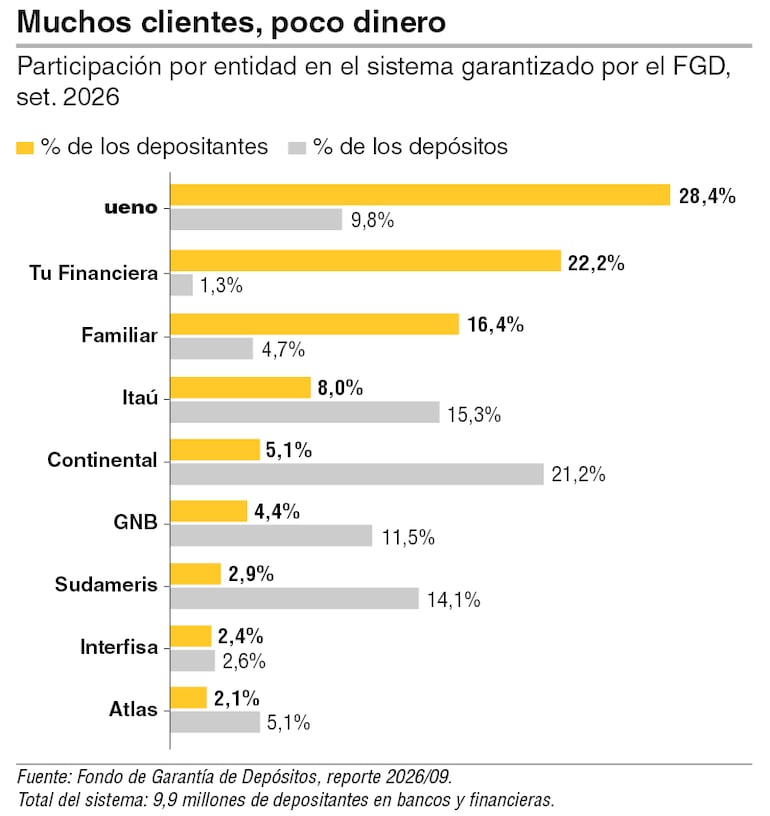
Ueno era un banco chico por depósitos, pero grande por la cantidad de clientes: su peso real estaba en la base de la pirámide, su foco bancarizar.
Según el reporte del Fondo de Garantía de Depósitos (FGD) a septiembre de 2026, Ueno reunía 2.807.978 depositantes: el 28,4% de los 9,9 millones registrados en bancos y financieras. Y guardaba apenas el 9,8% del dinero. Le seguían Tu Financiera, con el 22,2% de depositantes; Banco Familiar, con 16,4%; Itaú, con 8%, y Continental, con 5,1%.
El perfil era de cuenta chica: el 30% de sus depósitos estaba dentro de la cobertura del FGD, y 648.404 de sus clientes, casi uno de cada cuatro, tenía además deudas con el banco.
La Asociación de Importadores y Comerciantes del Paraguay (Asimcopar) advirtió dos semanas atrás que dos de cada tres operaciones electrónicas de las multitiendas pasaban por cuentas de Ueno. En los primeros días el mercado lo sintió.
Primero los que tenían otra cuenta
El BCP ordenó la devolución por etapas. La primera de hasta G. 10 millones, sin deudas con Ueno y con una cuenta habilitada en otra entidad. Para ellos, el dinero llegó por transferencia automática al banco donde ya operaban.
La segunda elevó el tope hasta 40 salarios mínimos, G. 121,7 millones. Los pagos los canalizan 11 bancos de Asoban, cinco entidades de Abafi y el Banco Nacional de Fomento.
El BCP también liberó los alias del Sistema de Pagos Instantáneos registrados en Ueno, para que cada cliente pueda vincular su cédula, teléfono o correo a una cuenta nueva.
Las apps fueron el primer contacto
Abrir una cuenta en otro banco se convirtió en el primer paso para cobrar para muchos. Alberto Acosta Garbarino, presidente de Banco Familiar y director de Asoban, dio la dimensión del aluvión en una entrevista con ABC Radio: “En estos dos días, martes y miércoles, hemos abierto más de 50.000 cuentas nuevas” (se refería a la primera semana de la crisis).
Familiar no fue el único. Atlas y Continental también reportaron intermitencias en sus aplicaciones por el aumento de solicitudes. GNB Paraguay, del grupo colombiano Gilinski, comunicó que su app presentaba demoras por el alto tráfico de clientes que pedían abrir cuentas por el canal digital, al igual que Mango, Eko, Tu Financiera, BNF, Sudameris.
La Superintendencia de Bancos asignó nóminas de clientes a cada entidad para abrirles cuentas a su nombre, y a eso se sumó un volumen importante de personas que fueron por cuenta propia.
262.000 sin aliado financiero
El grupo más delicado es el de los clientes que solo tenían Ueno: 262.000, según autoridades del BCP. Para ellos no hay transferencia posible a una cuenta existente. El regulador distribuye esas nóminas entre 15 entidades financieras, que abren cuentas automáticas a nombre de cada beneficiario, paraguayo o extranjero.
En el listado de entidades vinculadas al proceso figuran Atlas, Basa, Banco de la Nación Argentina, Familiar, GNB, Itaú, Bancop, Interfisa, Solar, Sudameris y Zeta. Abafi sumó a Continental, Financiera FIC, Financiera Paraguayo Japonesa, Finlatina y Tu Financiera. Cada ahorrista debe verificar su asignación en la plataforma oficial del BCP.
A ese grupo se suman unos 32.000 jubilados del IPS que cobraban sus haberes por Ueno y que el instituto está trasladando a otros bancos.
Abrir la cuenta es relativamente fácil; quedarse es el reto
Para los bancos receptores, la mudanza es una oportunidad que llegó sin campaña de marketing. Pero hay una trampa: estos clientes llegan por necesidad de cobrar, no por elección. Muchos tendrán una cuenta asignada en una entidad que no eligieron y que quizás nunca usen después de retirar su dinero.
Retenerlos exigirá competir: apertura simple y en minutos, caja de ahorro sin costo, pagos con QR, tarjetas de crédito y débito, reintegros y créditos.
Las entidades que ya dominaban el segmento minorista parten con ventaja. Las de perfil corporativo deberán decidir si quieren a este cliente o solo lo hospedan temporalmente. Cada decisión tiene un costo, y la gestión también, más aún si los procesos todavía no están digitalizados ni automatizados.
Los clientes que vienen con deuda
Hay una segunda batalla y menos visible. La cartera de préstamos de Ueno será subastada y la de tarjetas de crédito, negociada con otra entidad.
Lo que está en juego no es menor: a septiembre de 2026, los ahorristas de Ueno que además tenían deudas con el banco sumaban 648.404 y debían G. 13,47 billones, según el FGD.
Por cantidad de deudores, Ueno tenía la segunda nómina más grande, después de Tu Financiera; por monto, la quinta, detrás de Continental, Sudameris, Itaú y GNB. Quien se quede con ellos tendrá también un vínculo con los clientes.
La lección que deja Ueno: captar clientes con promociones, reintegros y costosas campañas de marketing es la parte fácil. Lo difícil es cuidarlos, fidelizarlos y sostenerlos con una gestión eficiente, transparente y sostenible. La cuenta está abierta. La relación hay que construirla. La confianza es el resultado de todo.